国連傘下の団体であるネットゼロ・バンキング・アライアンスは、2050年までに融資ポートフォリオ全体でネットゼロの炭素排出を達成することを約束している。
銀行は、気候関連リスクを考慮した融資や投資を提供することで、企業の行動に影響を与えることができる。
公共部門と民間部門が一体となって集団行動をとって初めて、気候危機に取り組むことができる。
気候変動の課題が克服しがたい理由の一つは、経済学者が「外部性」と呼ぶもの、つまり一企業や一国だけでは対処できない経済システム外の問題があるからである。炭素排出は世界経済における最大の外部性であり、その結果、その削減に責任を負う主体は一つもない。
銀行はこの課題への取り組みを強めている。国連が主導して新たに設立されたネットゼロ・バンキング・アライアンスには、27か国の53行が参加しており、その資産総額は37兆ドルに上る。同アライアンスの歴史的な公約は、2050年までに融資ポートフォリオ全体でネットゼロの炭素排出を達成することである。これは、70兆ドル以上の世界の資産を運用する資産運用会社も含む、より広範なグラスゴー金融同盟(GFANZ)の一部である。
この公約が極めて重要である理由は、銀行がこの問題に対する高い取り組み姿勢を、自らの信頼を懸けて示しただけでなく、ネットゼロへの移行に取り組む企業へ資本を振り向ける過程での進捗を、世界が確認できるようにしたことにある。
銀行は企業の行動に影響を与えるうえで特に適している。銀行は企業に融資するだけでなく、企業の株式や債券の発行を引き受け、投資ポートフォリオを運用してもいる。銀行は組織全体に膨大な専門知識を有しており、それを活用して顧客の移行を支援し、規制当局、株主、地域社会などの利害関係者と意思疎通を図ることができる。
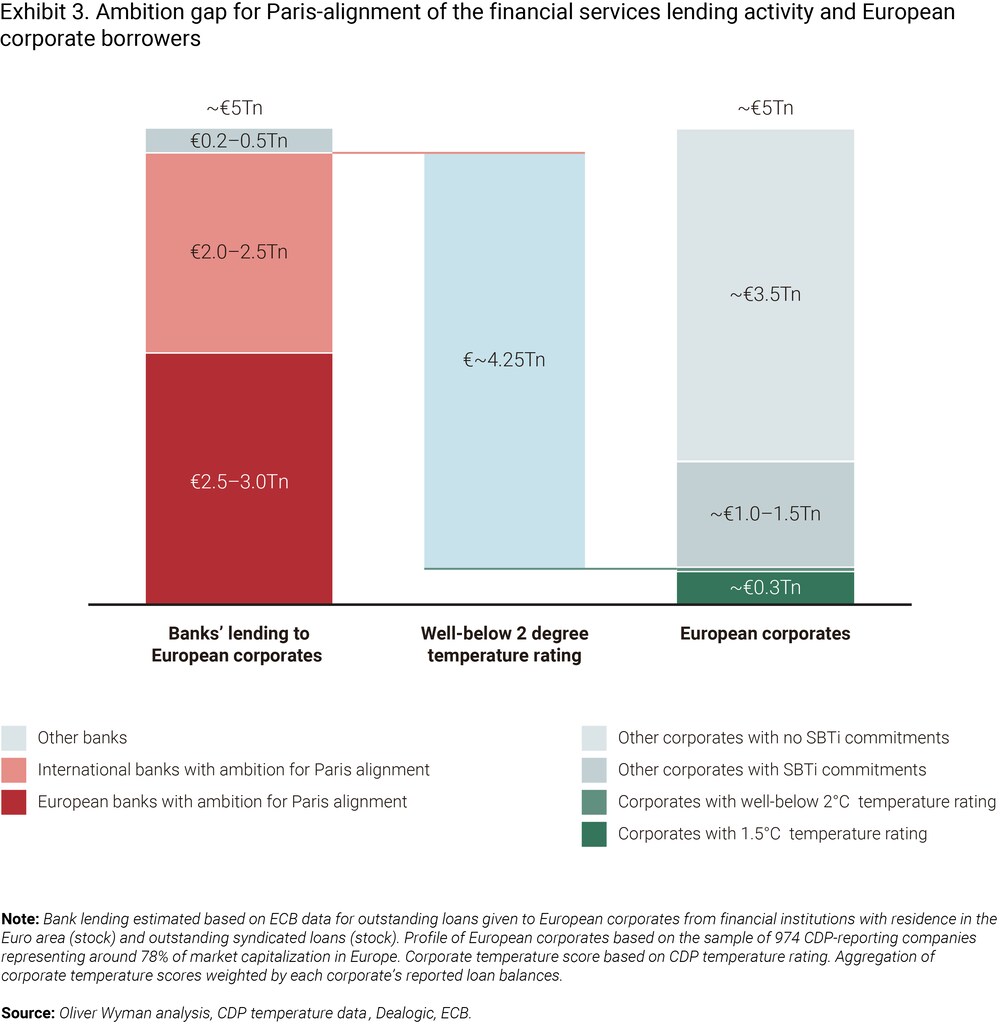
しかし、銀行だけで人類をネットゼロの炭素排出へと導くことはできない。欧州はアメリカを大きくリードしているが、CDP-Europeとオリバー・ワイマンによる最近の報告書によると、欧州においてさえ、利用可能な資金の総額と、現在パリ協定に整合していると認定される企業との間には4兆ドルのミスマッチがある。CDP-Europeとオリバー・ワイマン。
銀行はどのようにしてネットゼロを達成できるのか。
銀行が公約を実現し、世界の炭素排出を意味のある形で削減するためには、世界の企業活動を動かしている、より広範なインセンティブの仕組みを、多方面にわたって再調整する必要がある。
まず、企業が排出する炭素の量とコストを推計するための、統一された方法が必要である。現状では、管轄区域によって異なる方法が混在している。40か国と20の都市・地域が炭素価格を導入し、排出される炭素1トンごとに税金または手数料を企業に課している。しかし、その価格は大きくばらついている。
集団的な政策措置と市場の動向によって形成される世界共通の炭素価格は、非常に必要とされている明確さをもたらすだろう。ただし、世界全体にこれを実施させるだけの強力な統治機関が存在しないため、その実現は容易ではない。G20などの有力な国際機関が加盟国間で合意に至ることができれば、それが世界の他の地域の方向性を定める一助となり得る。
同様に、銀行は炭素に関する適切な会計基準について国際的な合意を必要としており、それによって全銀行が同じ方法で進捗を測定できるようになる。データが容易に入手できず、世界共通で利用できる状態にもないため、企業がどれだけの炭素を排出しているかは完全には分かっていない。銀行は独自の利用のための基準を策定する必要があるが、その基準は銀行ごとに異なる可能性がある。
当局は、すべての企業が炭素関連の活動を報告する際に同じ用語を使用できるよう基準を策定することで支援できる。ロンドンに本拠を置く国際財務報告基準財団は、2022年半ばまでにそのような基準を策定することを目指しており、米国証券取引委員会(SEC)は気候関連情報開示規則の策定に向けて公開意見募集を行っている。
懐疑的な見方をする人々は、中央銀行は気候政策を実施するために設立されたわけではないと指摘するだろう。しかし、中央銀行は金融の安定を追求している。銀行は気候変動から大きなリスクに直面しており、例えば、海面上昇や高潮の危険にさらされている沿岸地域の企業への融資などがその典型である。一行が大きな損失を被れば、他の銀行も打撃を受けることになる。
気候変動に対して世界経済フォーラムは何に取り組んでいるのか。
フランス銀行総裁は6月、フィナンシャル・タイムズ紙に対し、「気候関連リスクは金融リスクの一部である。したがって、金融機関や監督当局にとっても、それは望ましいことではなく、[企業の社会的責任]の一部でもない。不可欠であり、リスク管理の一部である」と語った。イングランド銀行の健全性規制機構は現在、銀行に気候変動によるエクスポージャーの測定を求めており、欧州中央銀行は気候ストレステストを実施中で、フランスの規制当局は、銀行と保険会社が2050年までの気候リスクに対する金融エクスポージャーを測定するパイロット事業を開始した。
銀行はまた、世界中の炭素排出を追跡する能力も必要としている。企業の排出データは複数の情報源から入手可能であるものの、これらの情報セットは網羅的ではない。銀行が資本を適切に誘導できるだけでなく、科学者が炭素濃度や大気の状態をより確実にモデル化し、継続的に監視できるリアルタイムの世界炭素予算を策定する助けにもなる、単一の完全なデータベースを想像してみてほしい。この分野では、メタンを監視する低軌道衛星や、排出量を測定・追跡するテック系スタートアップの台頭を通じて、すでに画期的な進展が見られている。
排出データベースを強化することに加え、より一貫性のある世界的な気候政策へのアプローチがなければ、ネットゼロの未来は実現しない。銀行は助言を提供し資本を供給できるが、企業はネットゼロという課題を受け入れなければならず、その方向へ後押しするために税制優遇、補助金、公共契約、研究支援などのインセンティブが必要になる可能性がある。
例えば、航空会社にとってネットゼロ排出の達成は採算が合わないかもしれない。しかし、政府が航空燃料の半分を持続可能な供給源から調達することを義務付ければ、その進捗は急速に加速するだろう。これは三者間の連携のようなものと考えられる。公共部門が銀行や企業とともに、新たなソリューションの創出と資金提供を支援することができる。
銀行は気候変動対策において評価に値する一歩を踏み出している。しかし、世界の他の地域が適切な財政的インセンティブ、指標、政策を見いだせなければ、気温上昇が続く中でも、その野心は到底手の届かないものにとどまるだろう。




