直近の金融危機は、第二次世界大戦以降、米国で最も長く、最も深刻な景気後退を引き起こした。金融システムが完全に崩壊する可能性がにわかに現実的な懸念となり、評論家も政策立案者も、経済が第二の大恐慌に向かっているのではないかと危惧した(Krugman 2009)。大恐慌は、米国経済史における稀な出来事と確かに見なすことができる。壊滅的な市場暴落とともに始まり、金融危機と景気後退が互いに悪影響を及ぼしうることを示す極端な例である。
したがって、大恐慌が資産価格理論の文献で注目されてきたのは驚くことではない。CogleyとSargent(2007)は、大恐慌再来への恐れが、データで観察される大きいながらも低下傾向にある株式プレミアムを説明しうると論じている。関連はあるものの異なる研究の流れでは、Rietz(1988)を踏まえたBarro(2006)が、稀な災害は株式プレミアム・パズルの説明において重要となりうることを示している。Bianchi(2015)では、大不況の初期数か月に金融市場が大恐慌と整合的な経路をたどっており、これが資産リターンのクロスセクションを適切に価格付けする助けとなることを示した。そこから、4つの定型化された事実が浮かび上がる。
1. 大恐慌の特異な特徴は、大恐慌レジームによって捉えることができる。このレジームの確率は何十年ものあいだほぼゼロにとどまっていたが、大不況の最中に短期間急上昇した。
1928年12月から2009年6月までの期間について、マルコフ切り替えベクトル自己回帰(MS-VAR)を推定する。MS-VARでは、関心対象の変数間の関係とショックの大きさが、その時点で成立しているレジームに応じて時間とともに変化することを許容する。1 推定には、主要な金融変数を4つ含める。すなわち、無リスク金利を上回る超過市場リターン、ターム利回りスプレッド、株価収益率、バリュースプレッドである。ターム利回りスプレッドは金利の期間構造の傾きを要約する。バリュースプレッドは、小型バリュー株と小型グロース株の簿価時価比率の対数の差を測定し、資産リターンのクロスセクションの動向を捉える。小型グロース株の相対的なパフォーマンスが向上すると、このスプレッドは拡大するためである。
推定結果から、大恐慌レジームが浮かび上がる。図1に示すように、大恐慌の期間、このレジームの確率はほぼ1だった。標本期間の残りでは、確率は概してほぼゼロだったが、大不況の最中に短期間急上昇し、1948年11月以来初めて、2009年2月に50%のしきい値を超えた。しかし、その確率は2009年3月にはすぐにゼロに戻った。
図1。大恐慌レジーム
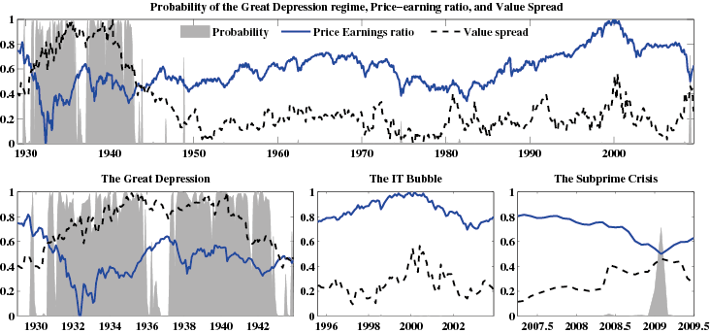
注:上段のパネルは、大恐慌レジームの推定確率と、株価収益率およびバリュースプレッドの推移を示す(どちらの変数も0~1の尺度に収まるよう再尺度化している)。下段の3つのパネルは、重要な出来事を3つ取り上げて拡大表示する。大恐慌、情報技術バブルの終焉、そして大不況である。
2. 大恐慌レジームでは、株式市場が崩壊すると同時にバリュースプレッドが大幅に拡大する。これは、金融危機の際にグロース株がバリュー株を上回るパフォーマンスを示すことを表している。
図2は、最も可能性の高いレジーム経路だけを考慮したシミュレーション(青の実線)を、実際のデータ(赤の破線)と比較している。大恐慌レジームに入ると、株式市場は急落し、同時にバリュースプレッドとターム利回りスプレッドが拡大する。劇的な下落の後、株式市場は部分的に回復する一方、バリュースプレッドとターム利回りスプレッドは拡大を続ける。経済が大恐慌レジームを脱すると、モデルはバリュースプレッドとターム利回りスプレッドが急速に反転すると予測する。株式市場は逆方向に動き、着実に上昇して、より高い平均値に収束する。
図2。大恐慌

注:この図は、推定確率に基づく最も可能性の高い経路に沿ってレジームが推移するシミュレーションを示す。初期値は実際のデータと一致する。シミュレーション系列は青の実線で、赤の破線はデータを表す。2本の水平線は、レジームごとの条件付き定常状態を示す。これは、あるレジームが長期間続いた場合に変数が収束する値である。
3. 大不況の初期段階には、金融市場は大恐慌と整合的な経路をたどっており、これが2009年2月に大恐慌レジームの確率が急上昇した理由を説明する。
図3では2つのシミュレーションを検討する。第1のシミュレーション(青の実線)では、反実仮想のレジーム系列を仮定する。つまり、2009年2月から標本期間の終わりまで、大恐慌レジームが続くとする。第2のシミュレーション(黒の破線)では、最も可能性の高いレジーム系列を仮定し、経済は大恐慌レジームに入らないとする。赤の点線はデータを表す。
図3。大不況

注:この図は、2009年3月以降について、レジームの異なる2つの経路を考慮したシミュレーションを示す。第1のシミュレーション(青の実線)では、反実仮想のレジーム系列を仮定し、大恐慌レジームが標本期間の終わりまで続く。第2のシミュレーション(黒の破線)では、実際のレジーム系列が成立すると仮定し、経済は大恐慌レジームに入らない。赤の点線はデータを表す。
これらのシミュレーションは、大不況の始まりを特徴づけた主な出来事と関連づけることができる。2008年3月、連邦準備制度はベアー・スターンズの破綻を防ぐために介入しなければならなかった。それ以降、危機は加速し、リーマン・ブラザーズが破産を申請し、失業率が急上昇し、連邦準備制度がフェデラルファンド金利をゼロに引き下げた。2月10日、財務長官のガイトナーは、政府による銀行救済策の拡大計画を発表した。金融市場はこの計画をある程度懐疑的に受け止め、5%下落した(Solomon 2009)。数日後、新たに選出されたオバマ大統領が景気刺激策に署名したが、一部の論評者は不十分だと判断した。
この期間を通じて、バリュースプレッドは上昇傾向にあった一方、株価収益率は低下を続けた。株式市場は2009年2月に12年ぶりの低水準に達し、その頃には米国が第二の大恐慌に向かうのではないかという懸念がすでに現実的になっていた。大恐慌レジームの確率が50%を超えたのはこの時である。第1のシミュレーションは、2009年2月以降、経済が実際に大恐慌レジームに入っていたなら、株価収益率とバリュースプレッドはまったく同じ動きを続け、超過リターンはマイナスにとどまっていたことを示す。言い換えれば、2009年2月まで金融市場は大恐慌レジームと整合的な経路をたどっていた。
2009年3月には、こうした動きが反転した。株式市場の超過リターンが上昇し、株価収益率が回復し、バリュースプレッドが縮小した。第2のシミュレーションは、大恐慌レジームから離れることで、こうした変化が生じることを示している。より明るい経済指標が発表され、救済計画の詳細が明らかになったのは2009年3月である。これは金融市場に好影響を与え、少なくとも金融市場の観点からは、第二の大恐慌が回避されたといえる。
4. 平時におけるグロース株のリスク調整後の低パフォーマンスは、金融危機時のその動きによって補われる。
グロース株は、市場ベータを考慮するとリターンが低すぎることがしばしば指摘される。このパズルを説明するため、CampbellとVuolteenaho(2004)が提案した「悪いベータ、良いベータ」の異時点間CAPM(ICAPM)を拡張し、レジーム変化の可能性を考慮する。このモデルは、規模と簿価時価比率で分類したFama-Frenchの25ポートフォリオに対し、35年間の移動ウィンドウを用いて検証する。図4は、クロスセクション回帰のR²の推移を示す。2 標本期間の初期にはICAPMの当てはまりは良いが、データのウィンドウが大恐慌から離れるにつれて、説明力は低下する。しかし、ウィンドウが直近の金融危機に近づくと、説明力は急激に上昇し、R²は60%に達する。これは1978年末以来の水準である。R²のこうした変化は、1980年代と1990年代にグロース株のリターンがICAPMのベータに照らして低すぎたことを反映していると示すことができる。この異常は大不況の間に大幅に是正され、平時におけるグロース株の低リターンは、金融危機時のパフォーマンスによって補われることを示唆している。
図4。移動ウィンドウで見たICAPMの説明力

注:この図は、35年間の移動ウィンドウを用いて異時点間CAPMを検証するために使ったクロスセクション回帰のR²を示す。横軸はローリング・ウィンドウの終了日を示す。たとえば1965年は、1930年2月から1965年1月までの標本に対応する。被説明変数は、Fama-Frenchの25ポートフォリオの平均リターンである。
結論
バリュースプレッドと株式市場の逆方向の動きは、大恐慌と大不況の初期段階を結びつける。このパターンは、もう一つの重要な市場下落である情報技術バブルの崩壊時には見られなかった。このことは、金融危機に関連する市場下落が本質的に異なること、そしてそうした局面で資産リターンのクロスセクションの動きを監視することが、市場の行方を理解するうえで役立つ可能性を示している。
参考文献
Barro, R J(2006)「20世紀における稀な災害と資産市場」 Quarterly Journal of Economics、121、823-866。
Bianchi, F(2015)「稀な事象、金融危機、資産リターンのクロスセクション」、CEPRディスカッション・ペーパー10520、NBER WP 21056。
Cogley, T and T J Sargent(2007)「リスクの市場価格と株式プレミアム:大恐慌の遺産か?」 Journal of Monetary Economics、55(3)、454-476。
Hamilton, J D(1989)「非定常時系列と景気循環の経済分析に対する新たなアプローチ」 Econometrica、57、357-384。
Krugman, P R(2009)「不況を食い止める」 The New York Times OP-ED、2009年1月4日。
Solomon, D(2009)「市場、銀行救済計画に難色」 The Wall Street Journal、2月11日。
Rietz, T A(1988)「株式リスクプレミアム:一つの解決策」 Journal of Monetary Economics、22、117-131。
Sims, C A and T Zha(2006)「米国の金融政策にレジーム切り替えはあったか?」 The American Economic Review、91(1)、54-81。
脚注
1 形式的には、次のように表される。ここで、 は変数ベクトル、 はレジーム固有の切片ベクトル、 は自己回帰パラメーターを制御する行列、 はショックの大きさを制御する行列、 はガウス・イノベーションのベクトルである。パラメーターは、 と がとる値に基づいて時間とともに変化することが許容される点に注意されたい。この2つの潜在変数は、遷移行列 と によって制御される、互いに異なる2つのマルコフ連鎖に従って推移する。計量経済学者の目的は二つある。第一に、レジームの組み合わせを条件としてモデルのパラメーターを学習する。第二に、各時点でどのレジームが成立していたかを学習する。これを実現する方法の詳細は、Bianchi(2015)、Sims and Zha(2006)、Hamilton(1989)に記載されている。
2 R²は1-RSS/RSMとして計算する。ここでRSSは残差平方和、RSMは定数項だけを回帰変数として用いた場合の残差平方和である。
この記事は Vox EUとの協力により掲載されています。掲載は、世界経済フォーラムが見解を支持することを意味するものではありません。
Agendaの最新情報を受け取るには、 週刊ニュースレターに登録してください。
著者:Francesco Bianchiは、Duke UniversityおよびCornell Universityの経済学助教、CEPRリサーチフェロー。
画像:2008年、シドニーのオーストラリア証券取引所(ASX)で、9月17日と18日の曲線がボードに表示されている。REUTERS/Daniel Munoz




