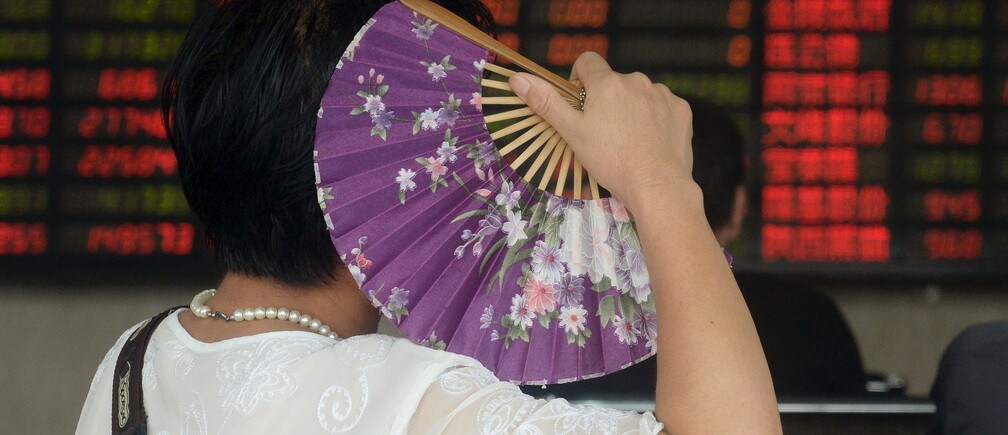
中国市場が下落し、 世界の株式市場を押し下げている中、根底にある懸念は間違いなく、中国経済の減速が世界のその他の地域にどの程度影響を及ぼすかである。2008年の世界金融危機以降、中国は世界の成長を牽引する二大エンジンの一つとして顕著に台頭してきた。
過去15年あまりにわたり、中国は世界のGDP成長に米国と同程度貢献してきたほか、2008年の金融危機以降は、世界最大の経済大国を上回る貢献も果たしてきた (IMFによれば)。実際、IMFは、この10年の終わりまでに中国が世界の生産に対して生み出す額が米国の約2倍に達すると予測している。米国と中国を合わせると、世界の残りの国々を合わせたのと同程度の世界の生産を生み出すと見込まれている。

中国が世界経済に統合される以前、米国は市場為替レートに基づく世界GDPのほぼ4分の1を占め、世界の成長を担う唯一かつ最大のエンジンであった。したがって、1995年には世界GDPのわずか2%にすぎなかった中国が、現在では約15%を占めるまでに急成長したことが、 2000年代に世界経済をこれほど急速に成長させる一助となった。
中国は、1979年に始まった改革期の最初の30年間に記録したほぼ10%の成長率から、より持続可能とみられる7%前後へと減速しつつあり、世界経済もそれに伴い減速する可能性が高い。影響が及ぶ主な分野には、商品に加え、高級品を含む消費財も含まれるだろう。
中国の経済の再均衡とは、消費(消費者が購入するもの)が国内経済において投資よりも大きな割合を占めるようになり、サービス業が製造業よりも成長の重要な原動力となることを意味する。その結果、中国の減速は、商品や資本財だけでなく、世界の消費者需要、ひいては米国や欧州の多国籍企業の利益にも影響を及ぼすことになる。影響を最も受ける分野の内訳は以下のとおりである:
1. 商品輸出国
中国の減速による影響を最も受けるのは、依然として中国へ大量に輸出している国々、とりわけオーストラリアのような商品輸出国となる可能性が高い。中国の原材料および商品需要が減少するにつれ、これらの国々の経済成長にも連鎖的な影響が及ぶだろう。
オーストラリアにとって、中国は 全輸出のおよそ3分の1を占めている。
サハラ以南のアフリカにとって、中国は最大の貿易相手国であり、全貿易のおよそ 8分の1を占めている。ただし、アフリカの対中輸出の4分の3を5カ国が占めているため、影響は集中する。その5カ国は、アンゴラ、コンゴ民主共和国、赤道ギニア、コンゴ共和国、南アフリカである。
中国は、 ラテンアメリカにとって最も重要な貿易相手国として米国を追い抜いた。ラテンアメリカは伝統的に米国の裏庭とみなされ、そのため北の隣国の経済的盛衰の影響を最も受けやすいと考えられてきた。しかし、もはやそうではない。ラテンアメリカの対中輸出は、過去最高となる 地域GDPの2%を占めるまでに増加している。
中国の成長が鈍化するにつれ、輸入は前年比で8%減少しており、 これは7月の最新データに示されている。6月に同程度に大きい6%の減少が見られたのに続くものである。この減速は、夏の間を通じて見られた商品価格の下落に表れており、 世界中の石油 ・石炭関連企業をはじめとする数万人規模の雇用喪失を招いており、 ほかの企業にも同様の影響が及んでいる。
2. 欧州
しかし、影響は商品だけにとどまらない。資本財の輸入も減少しており、中国向け輸出がGDPに占める割合が 約2%に上るドイツなどの国々に影響が及ぶだろう。ドイツ自体がEUの対中輸出の大部分を占めているため、欧州最大の国であり、輸出に支えられて回復してきたドイツもまた影響を受けることになる。
実際、EUは中国にとって最大の貿易相手国であり、中国はEUにとって 米国に次ぐ第2位の貿易相手国である。したがって、中国の減速は欧州にも影響を及ぼしており、その影響は欧州企業、例えば Burberry と BMW などによる利益予想の下方修正にも表れている。中国での売上が鈍化していることを反映したものである。
3. 米国
一方、米国から中国への輸出は GDPの1%未満にとどまる。これとは対照的に、中国向け輸出が大きな割合を占める日本では、その割合が GDPの3%に達している。
しかし、これは米国の多国籍企業が影響を受けないことを意味するわけではない。例えば、世界で最も価値の高い企業であるApple社は、 米国よりも中国で多くのiPhoneを販売しており、同社のCEOは、中国の景気減速が事業に悪影響を及ぼすことはないと、市場に 一度ならず 安心感を与えてきた。
4. 金融市場
最後に、中国の減速は金融市場において最も顕著に表れている。中国の株式市場は大部分が外国投資家に対して閉ざされているため、世界の投資家に直接的な影響を与えることはない。しかし、 当初の急落から反発したにもかかわらず、株式市場は中国減速の影響に確実に反応している。
英国のFTSEは最も深刻な影響を受けるだろう。同指数は商品関連銘柄の比率が高く、約半数が多国籍企業であることから、世界で最も開放的な取引所の一つとなっている。英国株が 2008年の金融危機以降で最悪となる1日の下落を記録したのも無理はない。その下落は 中国市場が暴落した日に起きたものである。
世界第2位の経済規模を持つ国が、完全には市場主導ではない中所得国であるのは、確かに異例である。世界経済における中国の重要性を踏まえれば、米国と同様に中国の動向をこれまで以上に注意深く監視し、その結果として世界経済で生じるとみられる大きな浮き沈みに慣れていくべき時期に来ている。
本記事は The Conversationとの協力により掲載されたものである。掲載は、世界経済フォーラムによる見解の支持を意味するものではない。
Agendaの最新情報を追うには、 週刊ニュースレターにご登録ください。
執筆者: Linda Yueh は、経済学フェロー兼経済学客員教授であり、所属先は オックスフォード大学
画像:2015年8月26日、上海の証券会社の電子掲示板で株価情報を見る、扇子を手にした女性投資家。中国による新たな金融緩和を受け、水曜日には株式市場が激しく振れ、主要株価指数は極端な変動の中で両方向に3%以上振れた後、5取引日連続で下落して終えた。REUTERS/China Daily




