インフレなき世界においてもインフレ目標に固執する中央銀行は、進むべき道を見失っている。主要政策金利が恐れられてきたゼロ下限に張り付くなか、金融政策は物価安定の担い手から金融不安定化の原動力へと変質してしまった。新たなアプローチが切実に求められている。
米連邦準備制度(FRB)はこの政策ジレンマを象徴している。連邦公開市場委員会(FOMC)が9月に、待望の金融政策正常化の開始をまたしても先送りすると決定したのを受け、インフレ抑制に慎重なハト派は公然と再延期を訴えている。
インフレ目標の純粋主義者にとって、この論理は非の打ちどころがないように見える。消費者物価指数(CPI)の総合指数はゼロ近辺にあり、FRBが最も好む指標である「コア」、すなわち基調的インフレ率も、一見すると 神聖視される2%目標を大幅に下回ったままである。長期にわたり低迷してきた景気回復が再び不安定に見えるなか、ハト派は利上げを急ぐ理由はないと主張している。
もちろん、話はそれほど単純ではない。金融政策には時間差があるため、中央銀行は目先の状況に固執せず、不完全な予測を用いて自らの決定が将来にもたらす影響を見通さなければならない。FRBの場合、米国がまもなく完全雇用に近づくという想定により、いわゆる「二重の責務」が、インフレ率を2%に戻すという一つの目標へと事実上収斂してしまった。
ここでFRBは致命的な過ちを犯している。食品やエネルギーなど、価格変動の激しい財の価格を左右する「特殊要因」を除外する、使い古された物価予測手法に大きく依存しているからだ。その論理は、価格変動はやがて収まり、総合物価指標はコア・インフレ率に収斂するというものである。
この手法は1970年代に採用された際、著しく失敗し、FRBは猛威を振るうインフレを 過小評価 する結果を招いた。今日もこの手法は失敗しており、FRBは一貫して 基調的インフレ率を過大評価 している。実際、過去1年で原油価格が50%も急落したにもかかわらず、FRBは頑なに、より速い物価上昇――そして貴重な2%のインフレ率――が目前に迫っていると主張している。
こうした論理に欠けているのは、インフレを押し下げている新たかつ強力な世界的な力を正しく評価する視点である。国際通貨基金(IMF)の最新の 見通しによれば、先進国全体の物価デフレーターは、現時点から2020年までの平均で年率わずか1.5%の上昇にとどまる見込みであり、危機によって押し下げられた過去6年間の年率1.1%というペースをわずかに上回る程度に過ぎない。さらに、世界の卸売物価の大半は依然として明確なデフレ状態にある。
しかし、FRBはこうした動きの有力な要因――すなわち、供給過剰とデフレ的な技術革新や新たなサプライチェーンの氾濫のなかで、世界の総需要が慢性的に不足しているように見える状況――を認めるのではなく、依然として世界的な力のデフレ効果を過小評価し続けている。むしろ低インフレを、インフレ目標政策の成功と、それが生み出したとされるグレート・モデレーションの成果とみなしたがっている。
このおごった解釈は、きわめて緩和的な金融政策への甘美な誘惑の歌に等しかった。インフレを抑制している世界的要因と国内要因を切り分けられないまま、物価目標を掲げるFRBは一貫して金融緩和の側に誤ってきた。
これは、過去15年間にわたり、実質フェデラル・ファンド金利(FRBの基準政策金利をインフレ率で調整したもの)が、時間の60%超にわたってマイナス圏にあり、2001年5月以降の平均は-0.6%であるという事実に表れている。対照的に、1990年から2000年までの実質フェデラル・ファンド金利の平均は2.2%だった。要するに、過去15年間にわたり、FRBは政策金利の設定において、強力なディスインフレへの対応という範囲を大きく超えてしまったのである。
その結果が問題含みであったことは、控えめに言っても明らかである。同じ15年間に、金融市場は制御を失い、資産およびクレジットのバブルが氾濫し、2008~2009年には世界経済をほとんど奈落の底へ突き落としかけた一連の危機へとつながった。しかしFRBは、危機前の過剰を認識するどころか、それに対応することすらせず、バブルの兆候を見極めることは、せいぜい不完全な科学にすぎないと指摘して、この問題について態度を保留し続けてきた。
そもそも、これは中央銀行がインフレ目標に固執し続けるための説得力のある理由とは到底言えない。彼らは繰り返しインフレ予測を的確に立てられなかったばかりか、今や金融不安定化を再燃させ、新たな危機を招く危険にさらされている。2003~2006年に私たちの数人が差し迫った危機を警告したのと同様に、今日では、 Bank of International Settlements や IMFなどを含む一部の機関―― が警鐘を鳴らしているが、無駄に終わっている。
もちろん、 インフレ目標は、かつて 暴走する物価上昇を抑制するうえで不可欠であった。しかし、インフレのない今日の世界では、それはむしろ逆効果である。それでも、今日の主要中央銀行を支配するインフレ目標論者は、昨日の戦争を戦い続けることに固執している。
この意味で、現代の中央銀行家は、1942年のシンガポールの戦いにおけるイギリス軍に似ている。日本軍が海から攻めてくると確信していたイギリス軍の防衛線は、突破不能なコンクリート製の掩蔽壕に囲まれ、固定砲は南方にしか射撃できなかった。そのため、日本軍が北方のマレー半島のジャングルやマングローブの湿地帯から現れたとき、イギリス軍はなすすべもなかった。シンガポールは瞬く間に陥落したが、これは一般にウィンストン・チャーチル首相の最も不名誉な軍事的敗北とみなされている。
中央銀行家は、シンガポールのイギリス軍と同様に、兵器を誤った方向に向けている。今こそ、政策の武器庫を今日の敵である金融不安定化へと向けるべき時である。その点だけをとっても、金融政策の正常化を求める論拠はかつてないほど説得力を持っている。
本記事は、 Project Syndicateとの協力により掲載されたものである。掲載は、世界経済フォーラムによる見解の支持を意味するものではない。
The Agenda の最新情報を追うには、 週刊ニュースレターにご登録ください。
著者:スティーブン・S・ローチは、イェール大学ジャクソン国際問題研究所の上級フェローであり、同大学経営大学院(School of Management)の上級講師でもある。
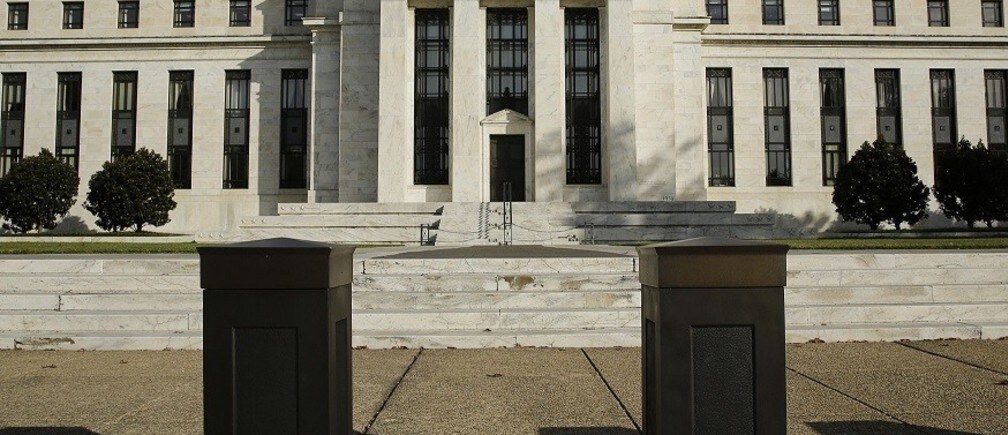
画像:米連邦準備理事会(FRB)の建物が警備用バリケードの向こうに見える。REUTERS/Gary Cameron。




