この記事は、ブリュッセルを拠点とするシンクタンクBruegelが最初に掲載したものです。全文は 同機関のウェブサイトはこちらでご覧いただけます。
1970年代に急上昇した後、先進国のインフレ率は1980年代初頭以降大幅に低下し、世界金融危機以前の数年間は2%前後で安定し、現在は非常に低い水準にあります(図1参照)。この動きはグローバル化の加速と時を同じくしており、グローバル化がディスインフレ・プロセスの主要な要因の一つではないか、またその結果として中央銀行がインフレを抑制する能力が損なわれているのではないか、という議論を巻き起こしています。
図1:総合インフレ率のパーセンタイル分布 (世界各地)
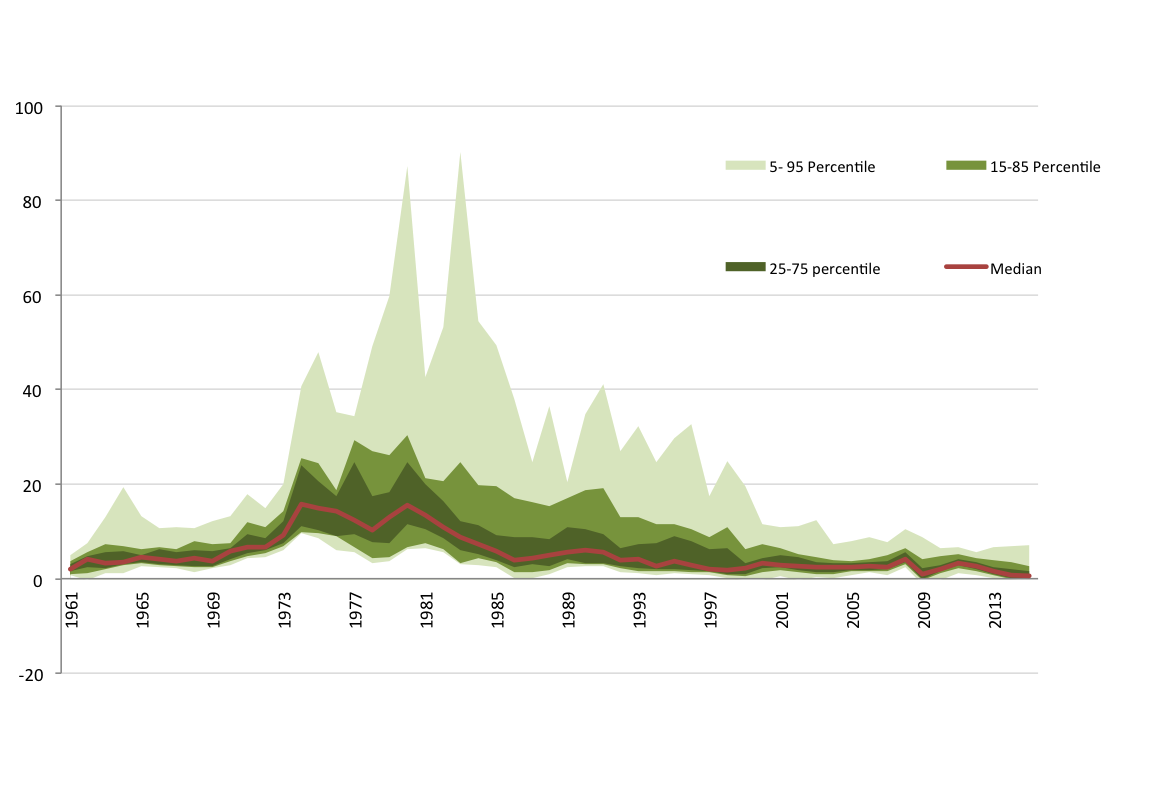
注:不均衡パネル(50か国)にわたる前年比インフレ率の分布。
出典:OECD Economic Outlook、Bruegelによる計算。
最近発表された 論文では、グローバル統合がインフレ・ダイナミクスに及ぼしうる潜在的影響を検討し、それが中央銀行の責務遂行能力に影響を与えうるかどうかを議論しました。
最近のグローバル化の加速は、主に三つの形態を取ってきました。すなわち、インフレ動向と金融政策に影響を及ぼしうる貿易統合、労働市場統合、金融統合です。貿易の開放性は、国内物価水準の対外価格ショックへの感応度を高めてきました。世界価格の変動は、実際に国内物価に大きな一時的影響を及ぼしうるものです。図2に示されるように、エネルギー価格はユーロ圏の総合インフレ率の短期的変動の主要な決定要因の一つです。さらに重要なのは、過去20年間で低コスト国との貿易が大幅に増加し、その結果、輸入財の価格が下落したことです。企業間のグローバルな競争も国内企業の価格設定力を低下させた可能性があり、数十億人の労働者が世界の労働市場に統合されたことは、国内労働者の交渉力を低下させた可能性が高いと言えます。総じて、実証文献(Pain, Koske and Sollie (2006))は、1990年代以降の世界的なディスインフレ傾向へのグローバル化の寄与はプラスではあるものの、現時点ではかなり限定的であることを示しています。
図2:総合、コア、エネルギー、食品のインフレ率、ユーロ圏(%)
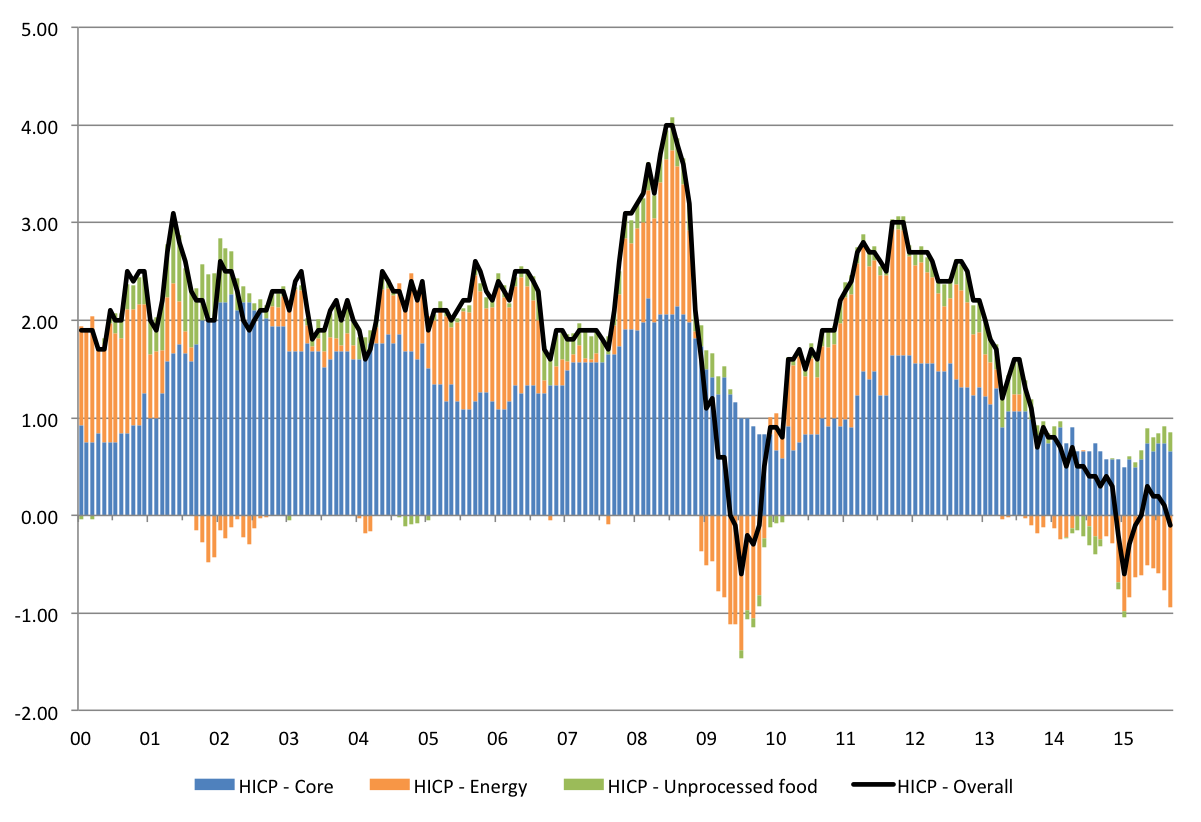
出典:Eurostat。
我々の見方では、より重要な問題は、こうした統合の潮流が金融政策の波及経路に影響を与え、中央銀行の責務遂行能力を低下させるかどうかです。金融政策の波及経路は、様々なレベルで影響を受ける可能性があります。第一に、インフレが国内の需給ギャップの関数ではなく、世界的な需給ギャップの関数となる場合、中央銀行はインフレを抑制する能力を失う可能性があります。第二に、金利が国内中央銀行の供給する流動性ではなく、世界的な流動性の関数となる場合、中央銀行は短期金利の制御を失う可能性があります。第三に、長期金利が国内ではなく、世界レベルの貯蓄と投資の均衡のみに依存する場合、中央銀行は国内のインフレと経済活動に対する支配力を失う可能性があります。
確かに、国内の需給ギャップと国内インフレとの負の関係は変化しており、いわゆるフィリップス曲線の傾きは1980年代半ば以降フラット化しています。言い換えれば、賃金上昇とインフレを引き起こす失業率の水準は、過去より現在の方が低くなっています。しかし、Ihrig et al(2007)およびBall(2006)による実証研究は、グローバル化がこの傾向の主要因の一つであったことを立証できていません。より妥当な説明は、1980年代半ば以降に行われた金融政策の変化、すなわち多くの先進国における信頼性の高いインフレ目標制の採用にあるように思われます。これらの政策は、賃金の物価連動制からの脱却と相まって、二次的効果(second-round effects)が生じなかったおかげで、対外価格ショックの持続性を1970年代に比べて大幅に低下させました。実際、図2は、最近の対外価格ショック(例:石油価格)の総合インフレ率からコア指標への転嫁(パススルー)が小さいことを示唆しています。
中央銀行による国内イールドカーブへの支配に関しては、中央銀行がベースマネーの発行について国内で何らかの独占的地位を保持している限り、イールドカーブの短期側をコントロールできることは明らかです。しかし、長期金利についてはそれほど明確ではありません。米国における2004-06年のコナンドラム現象(図3参照)は、長期金利が短期金利への感応度を低下させ、外部要因から大きな影響を受けうることを示唆しています。危機の開始以降、中央銀行は、特にゼロ金利制約によって短期金利を抑制されている場合、イールドカーブ全体に影響を及ぼすために、より非伝統的な金融政策手段を用いる意思があることも示しました。
図3:米国の短期および長期金利
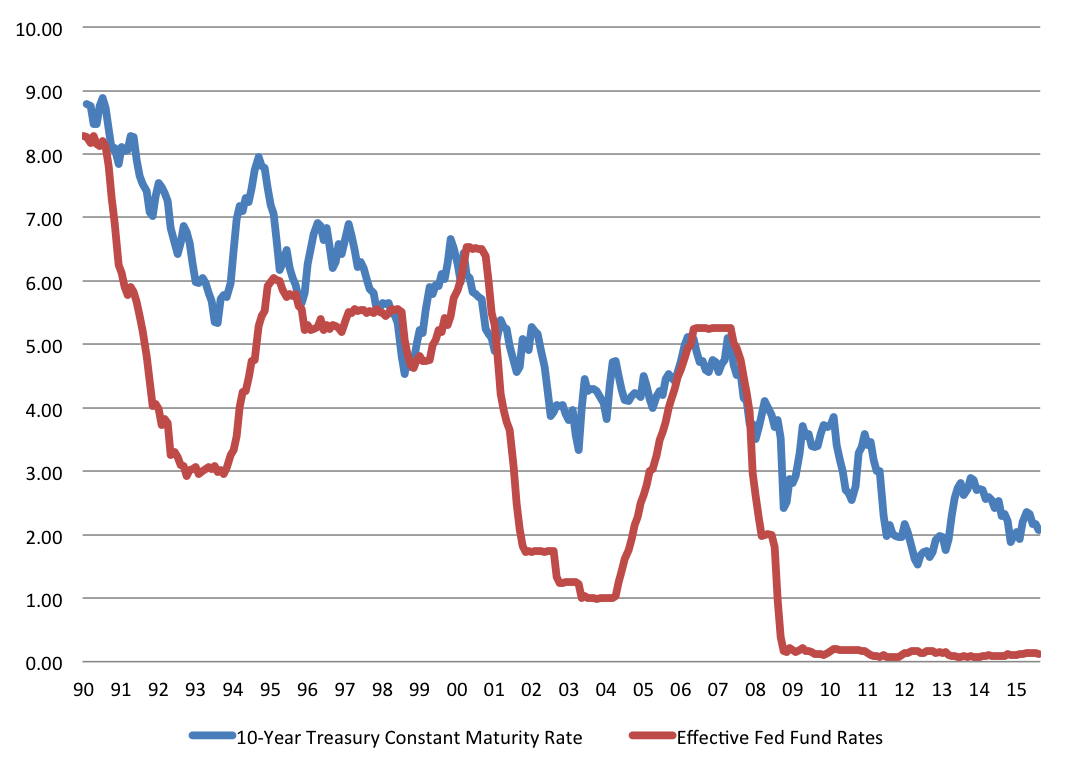
出典:FRED(セントルイス連邦準備銀行)
いずれにせよ、金融統合が長期金利チャネルの役割を縮小させうるとしても、変動相場制を採用している国々においては、グローバル化は同時に為替レートを金融政策の波及経路としての役割を高めるはずです。実際、資本規制の撤廃と、多くの先進国におけるポートフォリオのホームバイアスの縮小により、金融市場は数十年前よりもはるかに統合されており、国内外資産への需要は金利差により敏感になっています。これにより、為替レートに対する金融政策の影響力が強まっています。
より開放的な経済における対外価格ショックの影響がより大きくなる可能性と、より統合された金融市場における金融政策の波及経路の変化の可能性を踏まえると、グローバル化は、中央銀行に金融政策の決定において海外の動向を考慮することを迫ります。特に、中央銀行は、世界的ショックによって左右される年次インフレ率の管理を試みるのではなく、中期的な政策目標志向を持つ必要があります。総じて、我々は、変動為替相場制を採用している限り、グローバル化が彼らの任務を容易にしないとしても、中央銀行は中期的に目標水準でインフレを安定させる能力を保持すると考えます。その任務は、ゼロ金利制約のために既に極めて困難です。
本稿の掲載は、世界経済フォーラムによる見解の支持を意味するものではありません。
Agendaの最新情報を追うには、 週刊ニュースレターにご登録ください。
著者:Grégory Claeysは Bruegelの研究員です。Guntram WolffはBruegelの所長です。
画像:金融街に立つBank Streetの標識と高層オフィスビル。REUTERS/Luke MacGregor。




