良くも悪くも、2008年の金融危機によって金融セクターが再び公開討論の中心に据えられた。複数の論者は、金融自由化が金融危機と所得格差の拡大の両方に寄与したと指摘している(例:Krugman 2009、Moss 2009)。より一般的なレベルでは、ワシントン・コンセンサスに関連する他の政策分野と同様に、金融自由化は学界や政策立案者の間で論争の的となってきた。拡大した与信配分の恩恵が誰に及ぶのかが明確ではないためである。
国際比較の実証研究では、金融発展が所得格差および貧困率の低下とその速度の向上の両方と関連付けられている(Beck et al. 2007; Clarke et al. 2006)。国際比較研究にしばしば見られるように、内生性の懸念は多岐にわたり、さらに家計調査に基づく所得格差および貧困指標に内在する測定上の問題によって深刻化している。加えて、国際比較では、金融深化が貧困率の低下に寄与する経路を特定することに限界がある。
近年の研究では、1983年から2005年までの期間にわたるインドの15州の年次家計調査データを用いて、金融セクターの発展が農村および都市部の貧困の変化に及ぼす影響を分析している(Ayyagari et al. 2013)。具体的には、州間および時間を通じた金融深度と金融包摂の両方の変動を活用し、次の点を検討している。
金融発展と貧困水準の関係。
この関係における金融深度と金融包摂の相対的な重要性。
金融発展が貧困を緩和する経路とメカニズム。
インドは、これらの問いを検証するうえで理想的な場である。その理由は、社会経済および制度の発展において州ごとの大きな差異があるだけでなく、標本期間中に大幅な政策変更を経験しているためである(Besley et al. 2007)。特定の国に焦点を当て、一貫したデータソースを用い、社会経済状況における事前に決定された州間の差異を活用することで、国際比較研究に伴う問題、すなわち測定誤差、欠落変数バイアス、内生性バイアスを軽減している。
データと方法論
金融セクターの発展と貧困水準の関係を測定し、この関係が機能する仕組みと経路を明らかにするため、国家標本調査機関(National Sample Survey Office)の家計調査を用い、1983年から2005年までの期間にわたる15のインドの州内および時系列の変動を活用している。貧困はヘッドカウント(国の貧困線を下回って生活する人口の割合)と貧困ギャップ(貧困線からの平均乖離を貧困線に対する割合として示したもの)によって測定している。金融深度は州の域内総生産に対する商業銀行の与信によって、金融の広がりは一人当たりの銀行支店の普及度によって測定している。
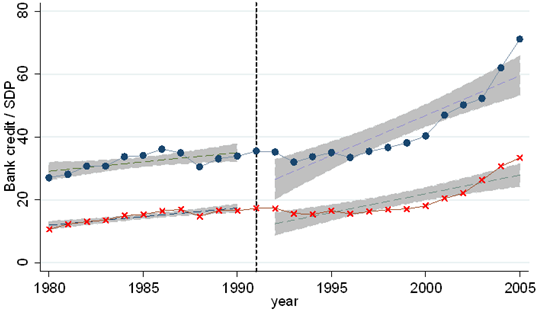
州固定効果と年固定効果を制御し、識字人口の割合、一人当たり州域内総生産、州域内総生産に占める州政府支出などの時間によって変化する州レベルの要因を制御する、差分の差(difference-in-differences)回帰の枠組みを用いている。逆の因果関係と欠落変数のバイアスを緩和するため、操作変数法を採用している。具体的には、金融深度の操作変数として、1991年における英語新聞の一人当たり発行部数の州間の差異に時間トレンドを乗じたものを用い、1991年の自由化以降の時間経過に伴うメディアの差異的な影響を捉えている。インドには比較的自由で独立した報道機関が存在する(Besley and Burgess 2002)ため、情報に通じた国民はさまざまな金融サービスをより比較しやすくなり、透明性が高まるとともに競争の度合いが上がり、金融セクターのさらなる発展につながる。図1は、英語新聞の普及率が中央値を上回る州と下回る州における、州域内総生産に対する与信の差異的な発展を示している。
図1。銀行与信と英語新聞の発行部数
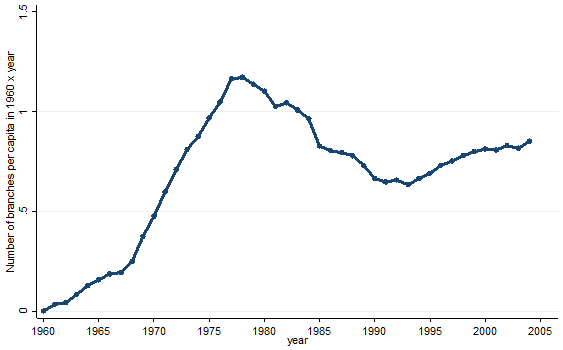
さらに、Burgess and Pande (2005) に従い、インドの州全体における農村部の銀行支店拡大が政策主導で行われた性質を、支店の普及度、ひいては金融の広がりの操作変数として活用している。1977年から1990年にかけて導入されたインド中央銀行の1:4免許政策によれば、インドの商業銀行は、既に銀行が存在する地域での支店開設1件につき、銀行のない農村地域で4件の支店を開設しなければならなかった。このため、1977年から1990年の間は、金融発展が相対的に遅れた州ほど農村部の銀行支店の拡大が大きかった一方、1990年以降はその逆となった(金融的に発展した州は収益性の高い立地を提供し、同プログラムの枠外でより多くの支店を惹きつけた)。図2は、こうした傾向の逆転を示している。
図2。当初の金融発展の関数としての銀行支店の普及度
主な知見
州レベルの貧困の年次変動と金融発展の変動を関連付けた結果、次の点が明らかになった。
州域内総生産に対する与信によって測定される金融深度は、1983年から2005年の期間にわたり、インドの農村部の貧困に対して負の有意な影響を及ぼした。この知見は、農村貧困の異なる指標を用いた場合、時間によって変化する州の特性を制御した場合、州および年の固定効果を条件とした場合にも頑健である。一方で、金融深度が都市部の貧困率に与える影響は確認されなかった。
金融深度が農村部の貧困削減に与える影響は、経済的にも意味のあるものである。州域内・年内の州域内総生産に対する与信の標準偏差1単位は、標本期間において、ヘッドカウントの偏差除去後の変動の18%、貧困ギャップの偏差除去後の変動の30%を説明する。
また、1983年から2005年の期間において、金融深度は金融のアウトリーチよりも貧困削減に対してより有意な影響を及ぼすことも明らかになった。金融の広がりの指標である一人当たりの農村支店数は、この期間において農村貧困に対して負であるものの有意ではない影響を及ぼした。ただし、社会的銀行政策の全期間を含む1965年から2005年までのより長い期間では、強い負の影響が見られた。
経路
家計データにより、金融深化がインドの農村部の貧困率に影響を与えた経路をさらに詳しく検討することも可能となった。
起業の経路を裏付ける証拠が得られた。金融深化による貧困削減効果は、主に農村部の自営業者に及ぶためである。一方で、金融深化が人的資本の蓄積に寄与したことを示す証拠は見られなかった。
また、農村部から都市部への移住も、金融深度が農村貧困を削減する重要な経路として特定された。特に、金融セクターの発展は、労働者の州間移動を金融的により発展した州へと向かわせることと関連していることがわかった。金融深化によって誘発された移住は、雇用を求める動機によるものであり、農村部のより貧しい人口層が都市部へ移住したことを示唆している。
農村部の第一次産業と都市部の第三次産業が、この移住から最も恩恵を受けた。これは、インドの成長が労働集約型の製造業ではなくサービス部門によって牽引されてきたことを示す証拠(Bosworth et al. 2007)と整合的である。
この最後の知見は、1991年以降の金融深化と、その貧困削減効果を生んでいるのは、とりわけ第三次産業への銀行与信の増加であるという知見とも整合的である。
結論
本研究の知見は、金融深化が構造的再配分や移住を通じたものを含め、重要な構造的効果を持ちうることを示唆しており、それが貧困削減に影響を及ぼす。本研究の知見は、重要な政策的含意を持つ。貧困層に有利な金融深化の効果は、必ずしも包摂的な金融システムの拡大のみを通じて生じるわけではなく、より効率的で深化した金融システムを通じても生じうる。極めて重要なのは、最も貧しい人々は、金融サービスに直接アクセスすることで金融深化の恩恵を受けるだけでなく、金融深化の間接的な構造効果を通じても恩恵を受けるという点である。これは、タイ(Gine and Townsend 2004)や米国(Beck et al. 2010)において、金融自由化と金融深化が労働市場および移住に重要な影響を与えたことを明らかにした証拠とも整合的である。
本稿は当初、 voxeu.org
著者: Meghana Ayyagari、ジョージ・ワシントン大学ビジネススクールおよびエリオット国際問題大学院准教授。 Thorsten Beck、ティルburg大学経済学教授兼欧州銀行センター議長。 Mohammad Hoseini、ティルburg大学欧州銀行センターの博士課程学生兼ジュニアフェロー。
画像:ムンバイの窓口で、顧客がルピー紙幣の束を出納係に手渡している様子 REUTERS/Vivek Prakash




