この記事は2021年6月に初めて公開され、2022年9月に更新されました。
パンデミック後の世界経済の再建において、税制は大きな役割を果たすことになるだろう。
一部の大手多国籍企業が、世界的な事業展開を利用して利益をタックスヘイブンに移転し続けており、法人税は厄介な問題となっている。
G7は現在、15%の世界最低法人税率で合意し、その税収の配分案を示している。
G7の計画は良い出発点であるが、税収が世界中で比例的かつ包摂的に分配されるよう、さらなる取り組みが必要である。
「この世で確実なものは、死と税金のみである」――1789年にフランスの友人に宛てた手紙の中で、アメリカ建国の父ベンジャミン・フランクリンはこう述べた。この有名な名言は、今日においても、これまで以上に、あるいはそれ以上に、的を射ているように思われる。
というのも、パンデミック後の世界経済の再建において税制が大きな役割を果たすことになり、この税負担を公平かつ包摂的に配分することが、回復を成功させる上で極めて重要となるからである。
特に法人税は以前から厄介な問題となっている。大手多国籍企業が、世界的な事業展開を利用して利益をタックスヘイブンに移転し続けており、税率の高い国での税負担を最小化しようとしているためである。
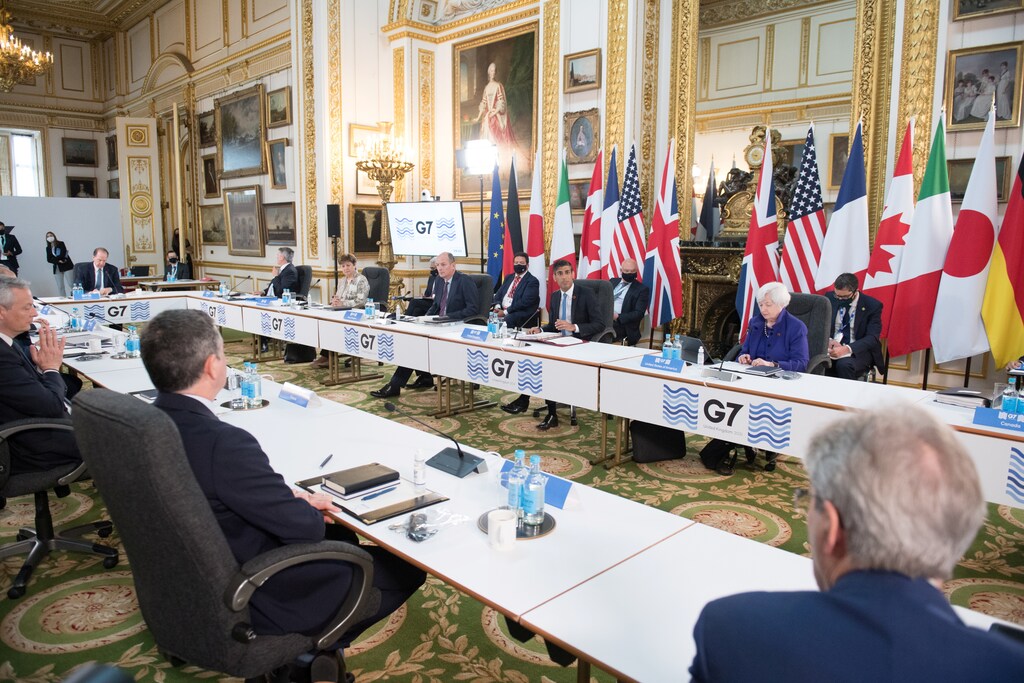
国家間の税務裁定を抑止するため、世界の主要7カ国であるG7は、2021年6月に世界最大級の企業に対して15%の世界最低法人税を導入することで合意した。さらに、企業の本拠地に関係なく、企業が事業を行う国々がより公平な税収の配分を受けられるようになる。
この計画の多くは、経済協力開発機構(OECD)が長年にわたって行ってきた、その税源浸食と利益移転(BEPS)イニシアティブの一環としての取り組みに遡る。
2021年10月、136の国と地域が経済のデジタル化に伴う税制上の課題に対処するための二本柱の解決策に関する声明に加わった。その後、2022年9月には、欧州連合の5カ国が、欧州理事会で合意に至らなかった場合でも、同協定の第2の柱を単独で施行することを表明した。
なぜ新たな法人税制度が必要なのか?
1980年から2020年の間に、平均法人税率は約50%から世界全体で約24%へと低下した。しかし、世界の大手企業の多く――特に世界最大のテクノロジー企業――は、それよりもさらに低い税負担にとどまっている。例えば米国では、これらの企業の実効税率は法定税率21%を大幅に下回っている。また、他産業の大手優良企業が納める税額をも下回っている。
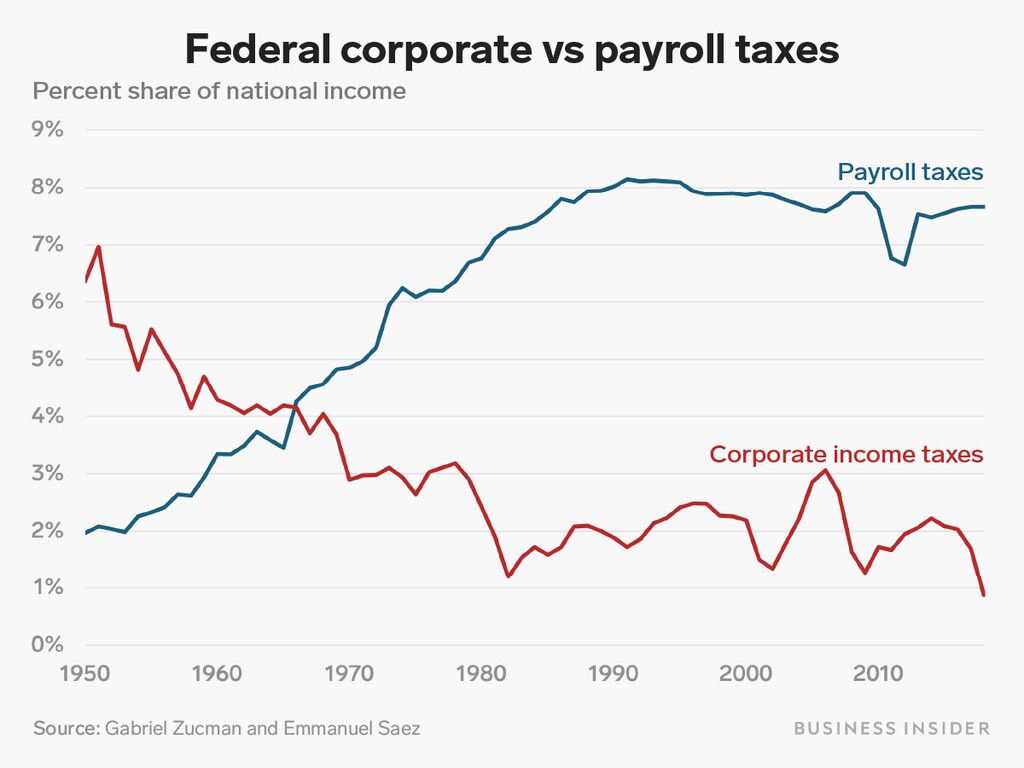
同時に、給与税は増加しており、納税者と世界最大級の企業との間に大きな格差を生み出している。給与税は現在、賃金が停滞しているにもかかわらず、法人税よりも米国の国民所得に占める割合が大きくなっている。ビジネス・インサイダーは、カリフォルニア大学バークレー校で法人課税の専門家であるガブリエル・ズックマン氏を引用し、この状況を「不平等を生む強力なエンジン」と評している。
新たに合意されたG7の世界税率は、この問題を解決するだろうか?
最近の報告書において、世界経済フォーラムは、税負担を下位層から上位層へと移すため、より累進的な課税の仕組みを設計することを提唱している。しかし、G7が構想する統一法人税によって、これは実現できるのだろうか?
これは正しい方向への一歩であるという合意が広がりつつあるが、実際に問題を解決できるかどうかを判断するには、多くの詳細を詰める必要がある。
G7改革がもたらす影響の評価は、立場によって大きく異なる。
バイデン政権は当初、世界の法人税率21%を目標としていた一方で、タックス・ジャスティス・ネットワークやオックスファムなどの提唱者は、25%を求めていた。したがって、合意された15%は、これを幾分下回る水準である。
より公正な法人税を提唱する人々にとって、この税率は低すぎると、ハーバード大学の国際政治経済学教授であるダニ・ロドリック氏は、Project Syndicateへの寄稿で述べている。しかし、外国直接投資(FDI)を呼び込むために法人税優遇措置に依存している国々にとっては、この水準は高すぎることになる。これは主に新興国に当てはまるものであり、ロドリック氏はモルドバ(12%)、パラグアイ(10%)、ウズベキスタン(7.5%)を例として挙げている。
G7の法人税改革は、発展途上国経済にどのような影響を与えるだろうか?
先進国の間でさえ懸念がある。FDIを呼び込むために税制優遇措置に大きく依存してきたアイルランド(12.5%)は、影響を受ける可能性がある。また英国では、提案された制度により、英国で事業を展開する大手グローバルテック企業に対するデジタル税からの現在の収入の約3分の2が失われる可能性がある。
しかし、これは、ポストCOVID時代の回復に対処するためにより多くの税収を最も必要としていると思われる低中所得国と比べれば、取るに足りないものである。フィナンシャル・タイムズが報じているように、これらの市場における懸念は、たとえ労働力や原材料が当該国から調達されたとしても、多国籍企業は依然として本拠地においてほとんどの税金を支払い続け、発展途上国は新たな税収のわずかな割合しか得られないのではないかという点である。
例えばアフリカ税務行政フォーラムは、段階的アプローチを提唱しており、小規模国では異なる納税義務の基準や税率を設定できるよう、中小国に対する法人課税において採用すべきだとしている。
しかし、G7――そして次の段階ではG20――に焦点が当てられていることは、多くの低中所得国が現在、交渉や審議に影響を与える「交渉のテーブルに着いて」いないことも意味している。
より公正な法人税制度のための代替アプローチとは何か?
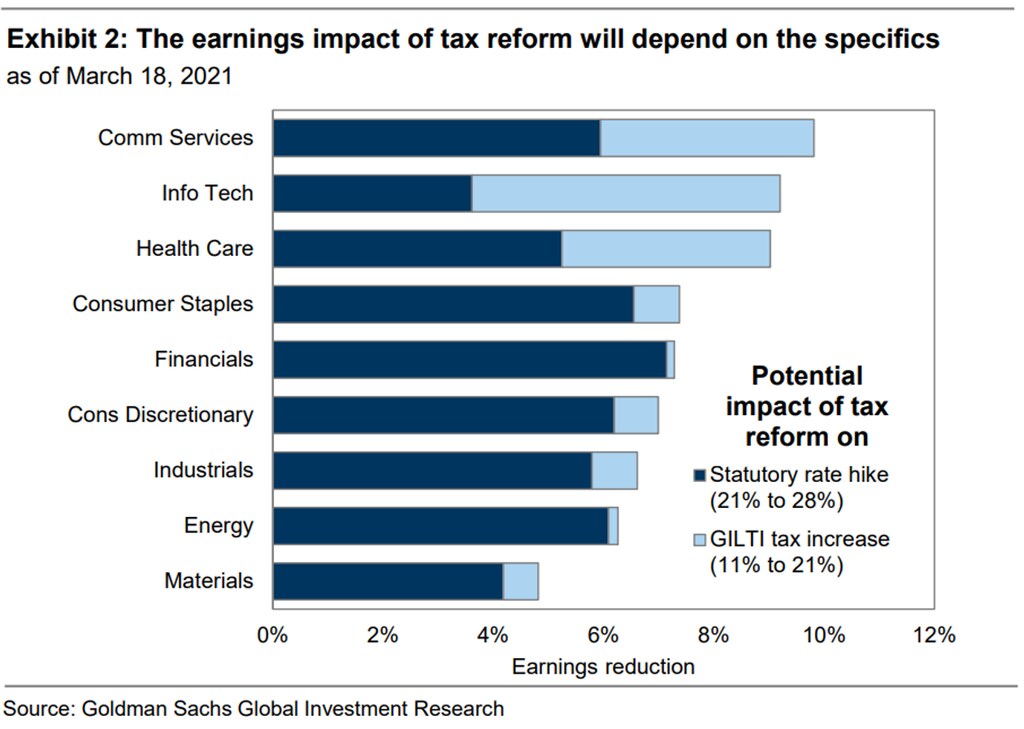
G7合意の影響を見ると、最大の気づきは、たとえG20が計画を批准し、粗削りな部分が修正されたとしても、世界最大級の企業にとっては海の一滴にすぎないということである。ゴールドマン・サックスのアナリストは、S&P500への影響は平均でわずか1~2%程度にとどまり、テック企業であってもその影響は3%を大きく下回る水準にとどまると予測している(図参照)。
問題の一つは、G7の制度の下では、法人税は依然として利益に対して課されることである。そして、これまで見てきたように、利益は流動的なものである。それだけでなく、売上高や時価総額が大幅に増加しているにもかかわらず、利益率がG7が提案した10%の基準を下回ったままの大手多国籍企業も存在する。ことを理由に、G7が設定した足切り基準の対象外となっている。したがって現状では、こうした企業はG7の制度の対象に含まれないことになる。
この問題に対処する方策が模索されている一方で、より公正な税収配分を確立するための別の提案が、税務の専門家エマニュエル・サエズ氏とガブリエル・ズックマン氏(カリフォルニア大学バークレー校)から寄せられている。利益に課税するのではなく、両氏が提案する制度は、上場企業の株式時価総額――すなわち株式の価値――に対して0.2%の税を課すものである。さらに重要なのは、この制度は一定の基準を超える利益が実現するのを待つことなく、はるかに早い段階で税収を生み出すという点である。徴収された税金は、各国における売上高に比例して配分することができ、その中にはG20以外の国も含まれることになる。
また、国連からの改革提案も検討に値する。デジタルサービス企業を特に対象とする国連のアプローチは、企業の居住地ではなく、デジタル収益が生じた場所において、国別に課税することを基本としている。国連の提案は、インド、アルゼンチン、ナイジェリア、ベトナムを含む、増加しつつある新興国の支持を得ている。
あるいは、タックス・ジャスティス・ネットワークの最高経営責任者であるアレックス・コバム氏は、最低実効税率(METR)の概念を提唱している。同氏は、最近のアジェンダ記事において、METRは「すべての国とすべての多国籍企業に対して、単純で統一されたルールを提供し、かつ条約改正を必要としない」と主張している。
世界的な法人税制度の細部を詰める
G20による批准は依然として保留中であるが、G7の提案が世界を法人課税で足並みを揃えさせるための歴史的な取り組みであることは明らかである。しかし、これまで見てきたように、国ごとに当てはまる唯一の解決策は存在しないため、批准はあくまで世界的な法人税制度を形成するための長いプロセスの始まりにすぎない。
最大の疑問は、G7の制度のように法人税を15%へ引き下げることが、ポストCOVID時代の回復の鍵となる成長を支えるかどうかである。最近の42の学術研究によるメタ分析では、「経済成長の源泉としての構造改革をめぐる議論において、法人課税が注目されてきたことは、概ね誇張されたものであるように思われる。法人税の引き下げは国際的な税の競争を刺激したかもしれないが[...]経済成長を大きく促進したようには思われない」と指摘されている。
法人所得税は万能薬とみなすべきではなく、より迅速に効果をもたらす他の手段も並行して優先的に取り組む必要がある。
特に発展途上国において、当面の財政ギャップを埋めるためには、国際通貨基金(IMF)が提唱する連帯税――高所得または資産に課税するもの――の検討に値するかもしれない。IMFは、これをポストCOVID時代の回復に対処するために必要な資金を集める手段と見ている。この提案はまた、多くの人がほとんど、あるいは全く税金を納めていない超富裕層にも責任を負わせることになる。




