中国の習近平国家主席による大規模な反腐敗キャンペーンは、いくつもの重要な目標を前進させてきた。能力主義に基づく制度への中国共産党のコミットメントに対する信頼回復に大きく寄与し、公共部門が数十年にわたり優位を占めてきた慣行に歯止めをかけ、既得権益が改革を阻む力を弱めた。また、民間部門の関係者の間では習氏の人気を高めたが、官僚機構での効果ははるかに小さい。要するに、汚職を根絶しようとする習氏の取り組みは、党と改革派の双方に力を与えた。問題は、彼らが改革への野心をどこまで推し進めるかだ。
習氏はまだ改革を終えていない。先月の中国共産党第4回中央委員会全体会議(四中全会)では、公共部門と民間部門の競争条件をより公平にすることを目指す 一連の法制度改革 を示した。改革が適切に実施されれば、契約の作成と執行の仕組みがより効率的になり、市場参入が容易になり、中国の競争法の適用が強化される。
法の支配がより忠実に実現されれば、金融報告を含め、民間部門の不正を減らす法的・金融的インフラの整備にもつながる。資本へのアクセス拡大と相まって、都市部の雇用創出に必要なサービス部門の発展を加速させるだろう。
中国の膨大な公共資産――3兆5,000億~4兆ドルの外貨準備、広大な土地保有、そして経済を支配する国有企業の過半数株式保有を含む――の管理改善は、こうした取り組みを補完する。実際、競争を促進し、イノベーションを奨励し、金融システムを強化し、資本へのアクセスを拡大する助けとなり得る。
問題は、中国がこれをどのように実現できるかだ。現状では、中国経済はある程度、旧来のレーニン主義的な「経済の要所」モデルに従っている。党がすべての政治権力を握り、主要企業や産業を支配する一方で、急成長する民間部門が成長と雇用を牽引している。この文脈では、中国が追求する「能力主義的な専門性」は重要だが、公共部門であれ民間部門であれ、真の競争の代わりにはならない。少なくとも、イノベーションと構造変化を目指すのであればそうだ。
もちろん習氏は、中国型の国家資本主義はこれまでうまく機能しており、今後もそうあり続けると宣言するだけでもよい。しかし、中国が向かう先である先進経済のミクロ経済的な力学を踏まえると、これは説得力に欠ける立場であり、したがって習氏が採る可能性は低い。
もう一つの選択肢は、国家の巨大なバランスシートの資産側を縮小するため、持続的な民営化計画に着手することだ。しかし、中国のバランスシートは、急速な成長を支えてきた極めて高い投資率を可能にし、同国に恩恵をもたらしてきた。一方、多くの先進経済は、資産が限られ、その評価も不十分である一方、債務および債務以外の負債が過大なバランスシート構成によって、大きな打撃を受けてきた。
実際、資本と労働の間で所得分配がますます不平等になり(労働者の所得階層間でも同様に不平等になっている)なか、公共資産をより多く保有することには確かな意義がある。間接的ではあるものの、資本と富の分配を平準化するからだ。公共資産はショックを和らげ、不利な傾向に対処するために使えるだけでなく、社会保険の拡充に資金を提供する助けにもなる。
中国の問題は国有資産の規模ではなく、少数の企業や産業への集中にある。この状況は経済パフォーマンスにリスクをもたらす。したがって、論理的な解決策は国家の資産保有を手放すことではなく、時間をかけて分散させることだ。
このような取り組みには、いくつもの利点がある。何よりも、大規模な国家バランスシートと市場の役割拡大を両立させ、雇用を後押しし、イノベーションを刺激し、経済の構造転換を促進できる。この目的のため、インフラ、人的資本、そして経済の知識・技術基盤への公共投資は、引き続き極めて重要となる。
さらに、中国の資産保有を分散させれば、金融市場は大きく深化する。今後数年で、国有部門の時価総額に占める上場済みまたは上場可能な部分の割合が、現在の低い水準である10~15%から上昇するにつれ、年金基金や保険会社などの機関投資家が、中国株の取引により多く参加するようになるだろう。現在、この取引は個人投資家が支配している。これにより、ますます豊かになる国民の貯蓄手段が増え、長期投資と開発への支援が強化される。
債券市場もこうした取り組みから恩恵を受けるだろう。民間部門と国有部門の境界を曖昧にすることで、時間の経過とともに、後者が享受する銀行融資への優遇アクセスとその過剰利用が減り、社債市場の拡大につながる。
社会保障制度や政府系ファンドなどの公共機関が、より分散された資産ポートフォリオを保有すれば、国家が大きな持ち分を持つ既存企業を優遇する市場介入の誘因は大幅に弱まる。これに競争法の執行強化が加われば、市場の競争条件を公平にするうえで大きな前進となる。
受託者責任とガバナンスを明確に定めれば、公共保有資産が、国家と国民を受益者とし、市場を効率性とイノベーションの判断者として、長期的なリスク調整後リターンを最大化するよう管理されることを確実にする助けとなる。最も優れた経営を行う国有企業は、拡大する市場競争に適応し、イノベーションと規模の経済を両立させながら、成功を収める有力な企業として台頭するか、その地位を保つことができる。
実際、公共部門の資産管理を「外部委託」し、民間の資産運用会社に受託を競わせることもできる。これにより資産運用部門の発展が加速し、貯蓄者や投資家に広範な恩恵をもたらすだろう。
市場がミクロ経済において決定的な役割を果たせるようにするために、中国が大規模な資産保有によるセーフティーネットを手放す必要はない。「経済の要所」モデルを捨て、両方の長所を活かすための独自の「国家資本主義」を発展させることができる。必要なのは、公益に対する政府の強固なコミットメントを粘り強く保つこと、そしてもちろん、巧みに実行される改革戦略だ。
以下の記事は、 Project Syndicate
との協力により掲載されました。筆者:Michael Spenceは、NYUスターン経営大学院の経済学教授、外交問題評議会(Council on Foreign Relations)の特別客員研究員、スタンフォード大学フーバー研究所のシニアフェロー。
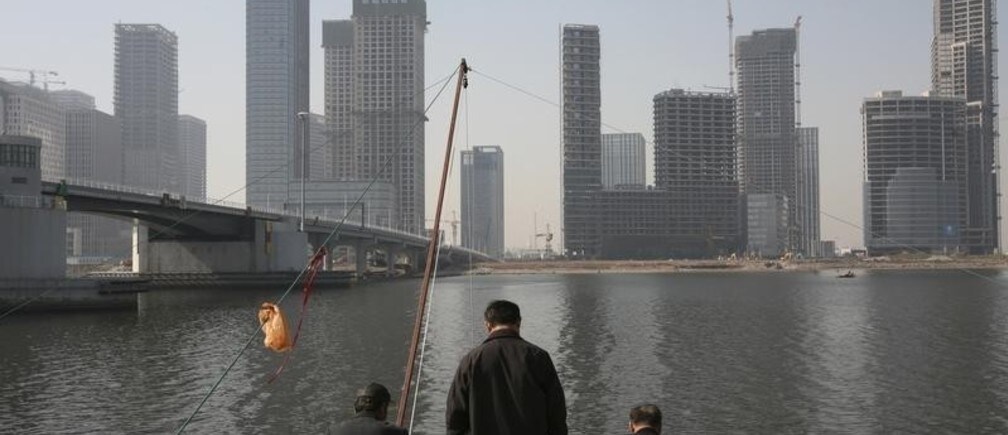
画像:2012年10月23日、政府が于家堡金融センターを建設している天津市浜海新区の海河沿岸で、住民が網を使って魚を捕っている。REUTERS/Michael Martina




