リーマン・ブラザーズ破綻から5年後、フォーラム・ブログでは、この出来事とその影響について主要人物による個人的見解を複数掲載します。ここに示す見解は執筆者個人のものであり、必ずしも世界経済フォーラムの見解を反映するものではありません。
金融危機は、罪のない一般市民に多大な苦痛をもたらした。この危機は、神の所業でも完璧な嵐でもなく、完全に防ぐことができた、強欲によって引き起こされた悲劇であった。
くすぶっていた危機は、2008年9月15日午前1時15分に表面化した。投資銀行リーマン・ブラザーズの弁護士が、米国の裁判所に対し連邦破産法第11章に基づく保護を申し立てたのである。負債総額は6,000億ドルを超え、米国史上最大の破産となった。
リーマンの破綻は致命的な連鎖を引き起こした。システムから流動性と信頼が消え去り、金融機関同士の結びつきが明白になるにつれ、金融システム全体の脆弱性と不安定さが露呈した。パニックの嵐が激しく冷たく吹き荒れた。政治家は、国際金融システムの全面的な崩壊を防ぐため、銀行やその他の金融機関に公的資金を注入するほかに選択肢がなかった。
嵐は過ぎ去った。世界は、その被害の大きさと、政府が危機を封じ込めるために支払わざるを得なかった代償に、驚愕と不信の目を向けた。その後、ほぼすべての先進国の実体経済は景気後退に陥った。一部の政府は、負債の一部を返済するために不適切な緊縮策を導入し、経済的苦境をさらに深めた。大衆の怒りは当時も今も目に見えて存在し、燃え広がりやすい状態にある。
危機後の規制
危機を検証した委員会、審議会、書籍の多くは、その原因についてほぼ一致している。すなわち、金融システムの大規模な規制緩和、経営陣の報酬の規模と形態、十分に理解されていない難解な金融「商品」の利用、格付け機関によるそうした商品への無批判な姿勢、不十分なリスク評価手法、そして危機時には致命的であることが判明した会計原則である。
新たな法律、規制の枠組み、予防措置に関する提案が、G20、欧州連合、バーゼル、ワシントンから次々と打ち出された。2010年7月、米議会はドッド・フランク法を可決した。これは規制当局の権限を強化することを目的とした800ページに及ぶ法律である。
議員、評論家、一般市民からの非難という煉獄に耐えた後、金融業界は反撃に転じた。危機の原因に対しては別の論点が示され、資力の乏しい人々が自らの経済力を超えて生活しようとした無謀な行動を強調するものとなった。
ウォール街はすぐに、米国の政治過程の運営方法がほとんど変わっていないことに気づいた。ドッド・フランク法の施行は、政治的駆け引きや裁判所での争いによって遅らされている。法の重要部分は宙に浮いたままであり、議会における改革への熱意は徐々に冷めつつある。
リーマン破綻から5年、ドッド・フランク法の成立から3年以上が経過した現在:
デリバティブ商品は一部しか規制されていない;
株主による助言的なsay-on-pay投票と、最高経営責任者(CEO)報酬と従業員の中央値報酬の比率の最終的な公表を除けば、経営陣の報酬水準と慣行はほとんど変わっていない;
銀行が自己勘定で市場取引を行うことを禁止し、プライベート・エクイティおよびヘッジファンドに関する活動を制限する「Volker rule」は、依然として機能していない;
格付け機関は、その特権の大部分を保持している;
システム上重要な金融機関は特定されており、 いずれは 金融システム全体にとってのリスクを抑制するための自己資本規制やその他の措置の対象となる見込みである;
大規模で複雑な組織における企業統治の限界(取締役会と経営陣の間の情報、専門性、知識の非対称性)は、依然として解決されていない。
進みは遅く、つまずき、骨抜きにされてはいるものの、金融システム改革は形を成しつつあり、やがては前回と同じ力学による危機のリスクを減らすだろう。それは第一次世界大戦後のマジノ線の建設に相当するかもしれない!しかし、国際金融システムの性格は根本的に変わっておらず、システムを動かす動機は危機以前と変わらないままである。それは今後の危機の前兆かもしれない。
何をすべきか?
ここでは、原因の根本に迫りうる措置を広く検討する余地はないが、大まかな提案を挙げる:
注目すべきは、偶然ではないが、金融危機に関与したすべての企業が 株式市場で取引される大規模な分散所有の株式会社であったという点である。この所有形態には、リスクに報いる報酬制度、急増する複雑性、脆弱な取締役会ガバナンスという組み合わせが特徴として見られるようになった。しかし、この20年間、すべての投資銀行はパートナーシップとして組織されていた。パートナーであったなら、ベア・スターンズ、リーマン、モルガン・スタンレー、ゴールドマン・サックスが上場企業として最終的に引き受けたリスクを取っただろうか? 競争力のある取締役会が効果的に統治できる以上の複雑性を、上場企業が抱えることは許されるべきではない。
企業は、四半期ごとの一株当たり利益を増やし続けること以上の広範な役割を担う必要がある。しかし、せっかちで一時的な株式保有、議決権行使助言会社、アクティビスト型ヘッジファンドからなる枠組み全体が、金融市場の要求を満たすこと以外の目的を追求することを極めて困難にしている。したがって、次の措置を導入することが有益であろう: 株式のより長期的な保有を促す措置 (議決権構造の変更、一定期間後の配当増額など)と、 デュアルクラス株式、協同組合的事業、非公開所有といった代替的な所有形態 。こうすることで、企業は短期的な圧力からある程度守られ、再び長期的視点で計画・経営できるようになるかもしれない。それには、企業に正当性を与えるすべてのステークホルダーへの十分な配慮が伴う。
会社に関する法的枠組みは、次の点を明確にすべきである: 取締役会は会社の長期的利益のために行動し、意思決定を行わなければならず、それには会社のすべてのステークホルダーへの配慮が含まれなければならない。
最後に、 経営陣報酬の設定の仕組み全体を見直そう。それは作り直しが必要な機能不全の仕組みである。
次のテーマに関するブログをさらに読む: 金融。
著者:Yvan Allaire, Ph.D., FRSCは、 IGOPPの取締役会執行議長である。
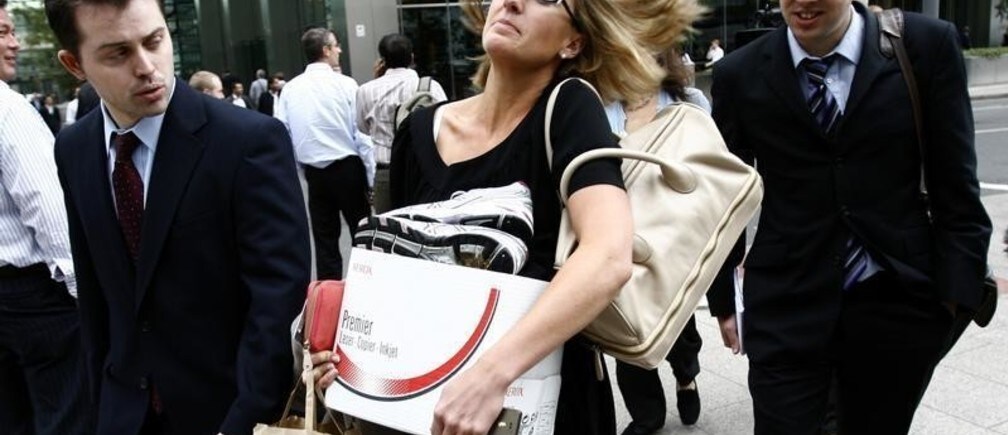
画像:2008年9月15日、ロンドンのカナリー・ワーフ地区で、米国の投資銀行リーマン・ブラザーズのオフィスから箱を抱えて歩き去る女性労働者。REUTERS/Andrew Winning




