年次調査によると、米国の金融リテラシーは約50%で推移しており、EUでも成績は振るいません。
世界経済フォーラムの資本市場の未来イニシアチブは、個人投資家を取り巻くエコシステム全体で責任ある投資を推進しています。
4月は米国の金融リテラシー月間です。お金に関する理解を深める必要がある理由と、その方法について、最新情報をお伝えします。
お金は私たちの暮らしのあらゆる面に大きな影響を与えます。住む場所、教育、健康、仕事、恋愛、家族、退職後の生活に加え、人生のさまざまな節目にも関わります。
しかし、金融の世界が絶えず拡大し変化する一方で、私たちの理解はそうではないようです。調査によると、米国とEUでは金融リテラシーを身につけていない成人が相当数に上ります。
米国の金融リテラシー
個人金融に関する知識を測る詳細な指標の一つが、米国の成人を対象に毎年実施される28問の調査「P-Fin Index」です。この指数は、収入、貯蓄、保険、リスクの理解など、金融に関する8つの実践分野を調べます。
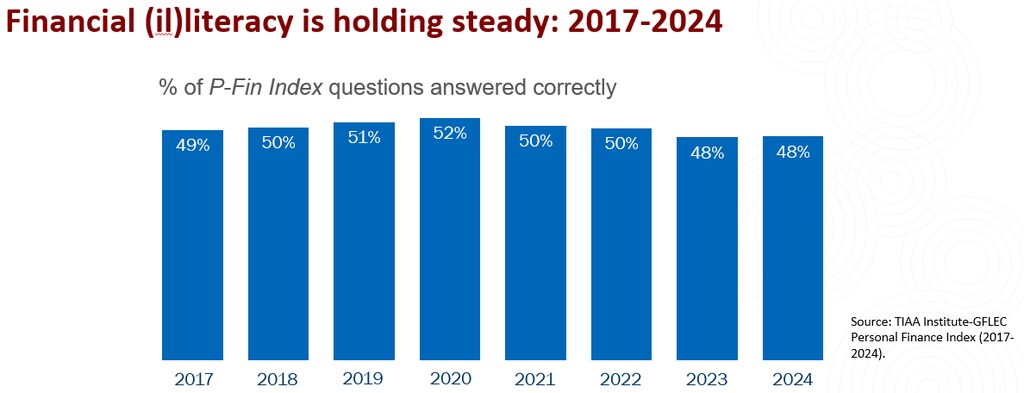
2024年の指数データからは、米国の金融リテラシーが8年連続で約50%にとどまっていることが分かります。過去2年間では2%低下しました。
また、米国人は借入、貯蓄、消費に関する金融知識には比較的自信がある一方、金融リスクの理解には最も自信がないことも結果から示されています。
米国人の金融リテラシーをよりよく理解するため、アンナマリア・ルサルディ教授とオリビア・ミッチェル教授は、 「ビッグ・スリー」と呼ばれる3つの選択式質問を作成しました。以下の質問で理解度を試し、答えはこちらで確認できます。
1. 預金口座に100ドルあり、年利が2%だとします。お金をそのまま預けて増やした場合、5年後には口座にいくらあると思いますか?
2. 預金口座の年利が1%で、インフレ率が年2%だとします。1年後、この口座のお金で買えるものは…
3. 次の文は正しいと思いますか、それとも誤りだと思いますか?1社の株式を買うほうが、通常、株式投資信託を買うより安全なリターンが得られる。
2021年には、全問正解した米国人は30%弱でした。ケンブリッジ大学の論文でルサルディ教授が指摘しているように、さらに懸念されるのは、調査回答者が自分の金融知識を平均5.1点(7点満点)と評価し、知識の不足に加えて、知識があるという誤った自信を持っていたことです。「こうした結果は、認識と現実の隔たりが、重要な金融上の意思決定に際して過信を招く可能性を懸念させます」と同教授は述べています。
EUの金融リテラシー
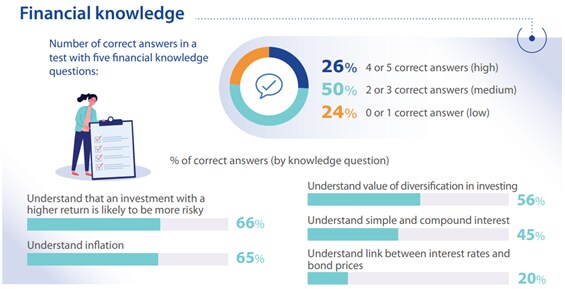
大きな金融知識の格差を抱えているのは米国だけではありません。欧州連合(EU)では、2023年の金融リテラシーに関するユーロバロメーター調査で、回答者の4分の1が知識面で低い得点でした。金融リテラシーの水準が低い回答者は18%でした。
「EUで初めて実施されたこの金融リテラシー調査は、私たちと加盟国にとって警鐘となるものです」と、金融安定・金融サービス・資本市場同盟担当委員のマイレッド・マクギネス氏は述べました。「EUの金融リテラシー水準を高めるため、私たちは力を合わせ、さらに取り組む必要があります。人々が自信と技能を身につけ、お金について十分な情報に基づいて判断できるようにすることは、誰にとっても利益になります。」
金融リスクの理解は特に低い
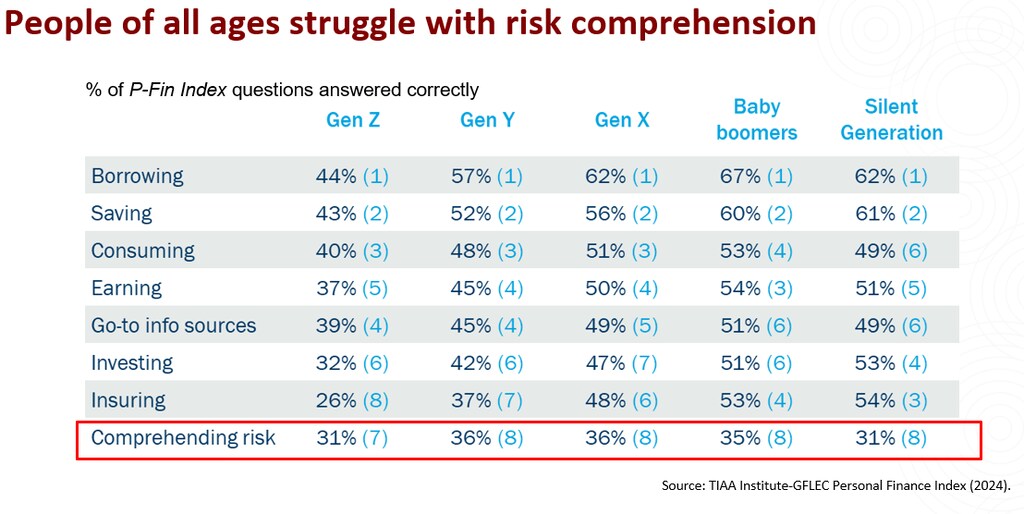
お金を取り巻く世界は大きく変化しています。そのため、リスクを避けながら金融市場の恩恵を受ける方法を知ることが非常に重要です。しかし、P-Fin Indexの結果によると、米国ではリスクに対する理解がさらに遅れ、2017年以降4%低下し、今年はわずか35%となりました。下の図が示すように、金融リスクへの注意不足は世代を超えて見られるようで、広範な問題となっています。
金融の歴史の中でも特に変化の激しい時代を生きる今、リスクを見極める力は欠かせません。Statistaのデータによると、2028年までに暗号資産を利用する人は約10億人に達する可能性があり、マッキンゼーによると、フィンテック業界の収益は、従来の銀行業界の収益のほぼ3倍の速さで成長する可能性があります。
退職後の生活設計に関する知識の現状
世界経済も苦境にあり、インフレ率、ひいては一般の人々が直面するリスクに直接影響を及ぼしています。最新の「世界経済情勢・見通し2024」報告書で、国連のアントニオ・グテーレス事務総長は、今年は「「世界の成長が鈍化する」なかで、「また厳しい一年」になると述べています。
人々の寿命はこれまで以上に延びており、約20億人にとって従来の退職後の生活設計を見直す必要が生じるかもしれません。2050年までに、世界人口に占める60歳を超える人の割合は22%に達すると、世界保健機関(WHO)は予測しています。このためP-Fin Indexでは今年初めて、米国における退職後の生活設計に関する知識を特に問う5つの質問を加えました。
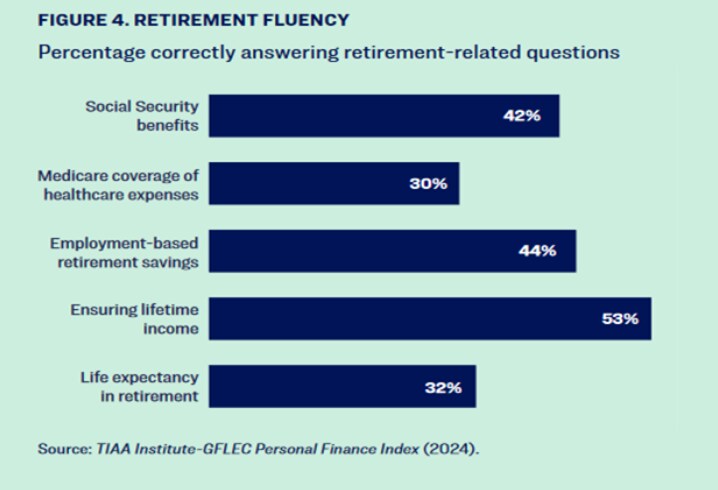
金融に強くなるには
どのような学びにも時間がかかるように、住宅ローン、投資、リスク特性、その他の金融上の選択肢について詳しく理解するにも時間が必要です。しかし、自分なりの金融知識や手段を身につける方法はあります。
P-Fin Indexは、小学校と中学校での金融教育を推奨しています。デンマークではすでに13~15歳の生徒に金融教育が義務づけられており、予算管理、貯蓄、銀行、消費者の権利などを学びます。一方、英国では金融教育が全国カリキュラムに組み込まれています。こうした取り組みは成果を上げています。金融リテラシーの世界ランキングで、デンマークと英国はそれぞれ1位と6位に位置しています。Standard & Poor’s Ratings Servicesの世界調査による結果です。

世界経済フォーラムのパートナーが取り組む事例のように、組織も学習プラットフォームの構築を主導できます。パートナーは、同フォーラムの未来のグローバル・フィンテック研究イニシアチブの一環として、金融リテラシー向上を目指す、現在および最近の官民の取り組みから得た教訓を探るため、複数の利害関係者が参加する地域別円卓会議を複数回開催しました。
金融リテラシーに終わりはありません。世界が変化するにつれて、私たちの知識も変わる必要があります。今、お金の管理の「ABC」を身につければ、世界中の何十億もの人々が銀行口座を充実させ、ひいては暮らしを豊かにする助けとなるでしょう。




