私たちの世界はかつてないほど速く成長してきたが、同時にかつてないほど不平等でもある。この不平等は、何よりもまず排除の結果である。
過去20年間に、発展途上のアジアの平均年間GDP成長率は、特に中国とインドの成長により7%に達し、その結果7億人を超える人々が貧困から脱却した。
同時に、世界の他の地域と同様に、アジアでも不平等が著しく拡大している。過去20年間で、アジアで最も裕福な1%の支出シェアは6%から9%に上昇した。また、たとえば米国では、上位1%が国の富の40%を保有する一方、下位80%が保有する富は7%にすぎない。
所得格差は、多くの場合、機会の不平等の結果であり、意欲、活力、起業家的能力の欠如によるものではない。実際、アジアの低所得層の人々は(世界の他の地域と同様に)、自らの発展にとって極めて重要な基礎的サービスの多くから排除されている。アジアでは、最も貧しい学生、すなわち所得の下位五分位に属する学生は、最も裕福な所得五分位に属する学生と比べて、大学に進学する可能性が最大20分の1にとどまる。同様に、貧しい乳児が出生時に死亡する確率は、裕福な乳児の約10倍である。アジアの貧困層は、教育や医療へのアクセスがほとんどなく、正規で多様な金融サービスへのアクセスもほぼ皆無である。
少し前に、彼らの著書「 Portfolios of the Poor」で、ダリル・コリンズ、ジョナサン・モーダッチ、スチュアート・ラザフォード、オルランダ・ルースヴェンは、1日2ドル未満の所得で暮らす人々の金融生活は、最も裕福な人々の金融生活と同程度に洗練されていると論じた。世帯当たりの金融商品は平均10種類に上る。しかし、現在、多様で近代的なサービスを提供している金融機関は、この層の人々に対して存在しないため、こうした金融商品の大半は非公式セクターによって提供されており、そのコストは非常に高い。
コストは市場の非効率性と競争の欠如の結果である。たとえばフィリピンでは、融資を必要とする零細起業家は、通常「5/6」に頼る。これは現地で、月曜日に貸し出され、金曜日に返済される融資(5日間で20%の金利)として知られている。同様に、銀行の普及率がわずか20%のミャンマーでは、多くの市場の露天商が非公式の貸し手に頼らざるを得ず、その貸し手は1日当たり最大10%の金利を請求することがあり、利息は毎日の終わりに回収される。
20年前、世界で700万人が マイクロファイナンス機関から正規の金融サービスを利用できていたと推定される。現在では約2億5,000万人に達している。しかし、金融包摂がアジアを含む世界の多くの地域で明らかに進展をもたらしてきた一方で、その進展はまだ十分とは言えない。
世界全体で約30億人、うちアジアで15億〜18億人が、依然として正規の金融サービスを利用できていない。バングラデシュやインドネシアのように、マイクロファイナンスの大手であるグラミン銀行、ASA、BRAC、BRIが事業を展開している地域でさえ(これらの各機関は500万〜1,000万人の顧客を抱えている)、サービスは決して広く普及しているとは言えず、1日2ドル未満で暮らす人々が利用できる商品は、限られた数(主に小規模事業者向け融資と基本的な貯蓄商品)にとどまっている。
IFC、世界銀行、そしてその他の開発金融機関の多くといった世界的な主要機関は、過去10年間にわたり金融包摂の発展を支援する上で重要な役割を果たしてきた。しかし現在は、すべての関係者が、正規の金融サービスへのアクセスを促進する上で、より積極的に行動すべき時である。
政府や中央銀行から地方自治体に至るまで、公共部門は、金融セクターに対する信頼を回復する政策を実施しなければならない。その際、金融セクターにおける搾取の兆候を精査すると同時に、イノベーションを進められるよう柔軟性を与える必要がある。
認可を受けた金融機関は、貧困層のために設計された革新的な商品およびサービスを開発する必要がある。また、より高い利便性とアクセスのしやすさをもたらす技術への投資を呼び込む必要がある。さらに、社会で最も脆弱な人々に対してこうしたサービスを提供する際には、規律を守る必要がある。
借り手や地域の草の根組織に対しては、能力構築、教育、そして金融リテラシーに関する研修が必要であり、さらに責任感と説明責任の意識を高める必要がある。加えて、経営管理、マーケティング、技術的スキルなど、その他の支援を提供する取り組みも行われるべきである。
ミャンマーで実施された調査は、金融サービスへのアクセス欠如の背後にある表面的な問題を示した。これは、金融セクターに対する信頼の欠如、物理的なアクセス、商品やサービスの理解、そして手頃な価格であることに起因していた。
これらの問題や他の課題に迅速に対処できるのは、協調的な取り組みを通じてのみである。それが実現すれば、急速な進展が見られるはずだ。世界中の人々は、機会が平等かつ公正に与えられれば、生来の機転、活力、そして意欲が自然と彼らを前進させ、しばしば私たちや経済をも前進させることを、幾度となく示してきた。
昨年の東アジアに関する世界経済フォーラムでの演説で、アウン・サン・スー・チーが述べたように、包摂性は認識の問題である。人々が「包摂されていると感じる」ときに初めて、それは真に実現される。都市部と農村部の社会で最も貧しい人々が金融サービスを利用するようになって初めて、より良く包摂的な世界を創出するうえでの成功を主張できる。
著者:ミャンマーのYGA Capital Limited社の専務取締役であるThura Ko(Young Global Leader)と、フランスのPlaNet Finance社の共同創業者兼CEOであるArnaud Ventura(Young Global Leader)
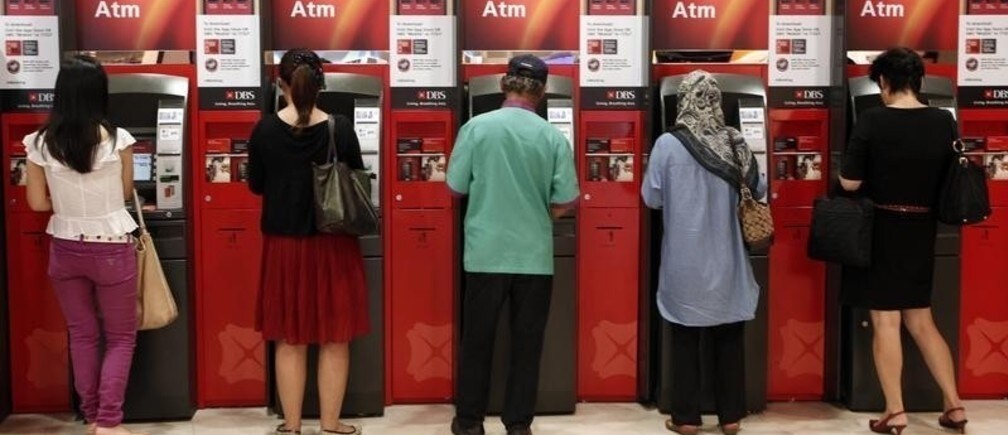
画像:2013年4月30日、シンガポールの銀行の外でATMを利用する顧客。REUTERS/Edgar Su




