外国債券の保有者のほぼ全員が、債券が発行された国の通貨ではなく、自国通貨建てでその債券を保有しています。自国通貨バイアスは非常に強く、債券の発行通貨が分かれば、債務発行者の国籍を知らなくても、保有者の国籍をかなり正確に推測できます。これは、International Currencies and Capital Allocation』(NBERワーキングペーパー第24673号)の調査結果によるものです。
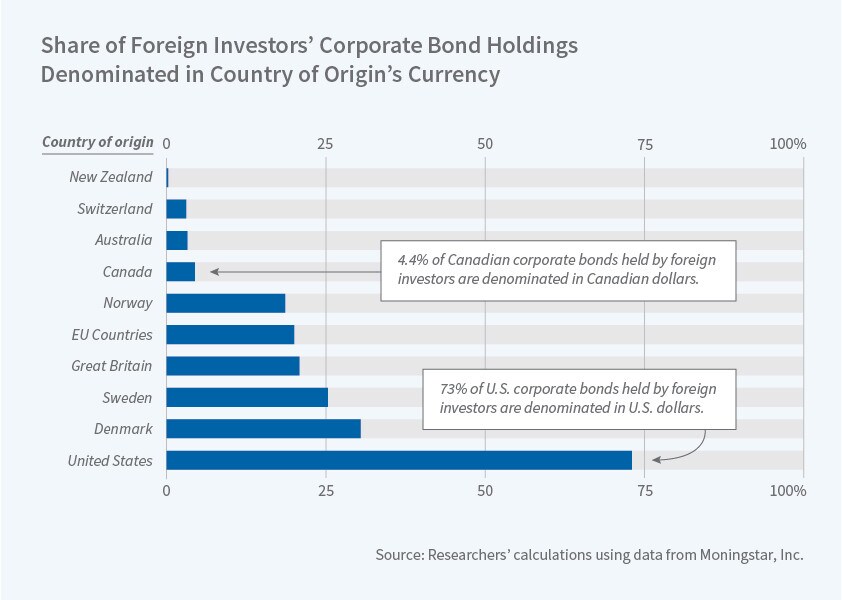
この傾向が当てはまらない唯一の国は米国です。ドルが国際通貨だからです。外国の債権者は米ドル建ての米国債務を保有する意思があり、この傾向は過去10年間で強まりました。外国投資家がドル建て債券を保有するため、多くの米国企業は他国の企業よりも容易に海外市場から資金を借り入れることができます。
この研究は、Matteo Maggiori、Brent Neiman、およびJesse Schregerが、50カ国の投資信託における27兆ドルの保有資産に関するモーニングスターのデータを用いて行ったものです。投資家が自国通貨建ての資産を保有する傾向である「自国バイアス」は、債務の発行者と購入者が同じ国の出身かどうかにかかわらず見られると判明しました。発行者と購入者の国籍が同じ場合にこのバイアスが見られるのは、驚くことではありません。
カナダの例が分かりやすいでしょう。カナダ人がカナダ企業や政府の債務を購入する場合、その保有分の95%はカナダドル建てです。一方、外国人がカナダの債務を購入する場合、カナダドル建ては20%未満です。通常は外国人投資家の自国通貨建てです。自国通貨バイアスは社債で特に顕著です。外国人が保有するカナダ企業の債務のうち、カナダドル建ては10%未満です。中小企業は現地通貨での借り入れを好むため、債務の大半は国内で保有されています。外国投資家はこうした企業の株式を多く保有していますが、債務を保有することはほとんどありません。
研究者が確認した傾向の唯一の例外は米国です。外国投資家は、米国企業の債務を自国通貨建てだけでなくドル建てでも保有しています。この例外的な状況は、過去10年間で強まったようです。10年前、世界の企業債務の国境を越えた保有残高のうち、米ドル建ては約45%、ユーロ建ては35%でした。現在、ドルの割合は60%を超え、ユーロは20%を下回っています。
研究者らは、「世界のポートフォリオは2008年の金融危機後、ユーロからドルへ大きく移行しました。これによりドルの国際的な役割がさらに強まり、その地位が米国にもたらす恩恵を増幅させる可能性があります」と報告しています。




