ギリシャの公的債務が、再びヨーロッパの議題に上っている。実際、これは五か月にわたる債権者との苦しい対立の中で、ギリシャ政府が成し遂げた最大の成果であったといえる。「先送りしてごまかす」やり方が何年も続いた後、今日ではほぼ誰もが債務再編が不可欠であることに同意している。最も重要なのは、これがギリシャだけに当てはまるわけではないということだ。
2月に私は、ユーログループ(ユーロ圏加盟国の財務大臣が集まる会合)に対して、一連の選択肢を提示した。その中には、チャールズ・グッドハートが最近『フィナンシャル・タイムズ』紙で支持したGDP連動債、欧州中央銀行の帳簿上の従来の債務を処理するための永久債などが含まれている。ギリシャが支払不能の泥沼にさらに沈む前に、こうした提案が根付くための土壌が今やより整っていることを願う。
しかし、より興味深い問いは、これらすべてがユーロ圏全体にとって何を意味するのかである。ジョセフ・スティグリッツやジェフリー・サックスなど多くの論者が、国家債務全般に対する別のアプローチを求めてきた先見の明ある主張は、ユーロ圏の危機の特有の性質に合わせて修正される必要がある。
ユーロ圏は通貨圏の中で独特である。その中央銀行には、自らの決定を支える国家がない。一方で加盟国には、困難な時に支えとなる中央銀行がない。ヨーロッパの指導者たちは、この制度上の欠落を、しばしば拘束力を持たず信頼性にも欠ける複雑なルールで埋めようとしてきた。しかし、その失敗にもかかわらず、結果的にそれらのルールは支援を必要とする加盟国を窒息させてきた。
そうしたルールの一つは、マーストリヒト条約が定める、加盟国の公的債務をGDPの60%に抑えるという上限である。もう一つは、同条約の「救済禁止」条項である。ドイツを含むほとんどの加盟国が、表立ってか否かにかかわらず前者のルールに違反してきた。一方で、いくつかの国については、後者のルールは高額な融資パッケージによって無力化されてきた。
ユーロ圏における債務再編の問題は、それが不可欠であると同時に、通貨同盟を支える暗黙の憲法と相容れないことにある。経済が制度のルールと衝突するとき、政策立案者は、ルールを改正する創造的な方法を見つけるか、自らが作り出したものが崩壊していくのを見守るかのいずれかを迫られる。
ここに、ルールを再調整し、その精神を強化し、根底にある経済問題に対処することを目指したアイデアがある(スチュアート・ホランドとジェームズ・K・ガルブレイスが共著した『A Modest Proposal for Resolving the Euro Crisis』の一部)。
要するに、欧州中央銀行は明朝にも、今後参加を希望するいかなる加盟国に対しても債務転換プログラムを実施すると発表できる。欧州中央銀行は(購入ではなく)、マーストリヒト・ルールで認められる加盟国の公的債務の割合に相当する部分について、満期を迎えるすべての国債の元利払いを担う。したがって、例えば債務対GDP比が120%と90%である加盟国の場合、欧州中央銀行はそれぞれ、満期を迎える国債の50%と66.7%を担うことになる。
一部の加盟国に代わってこれらの償還の資金を調達するため、欧州中央銀行は自らの名義で債券を発行する。この債券は欧州中央銀行のみが保証するが、全額が当該加盟国によって返済される。こうしたECB債の発行に際して、欧州中央銀行は、その債券を発行する代理となった加盟国のために、同時に借方勘定を開設する。
その場合、加盟国は、ECB債のクーポンおよび元本を賄うため、同勘定に預託する法的義務を負うことになる。さらに、加盟国のECBに対する負債は超優先順位の地位を享受し、ハードデフォルトのリスクに対して欧州安定メカニズムによって保険が掛けられる。
こうした債務転換プログラムは五つの利点をもたらすだろう。まず、欧州中央銀行の現行の量的緩和とは異なり、債務の貨幣化を伴わない。したがって、資産価格バブルを膨らませるリスクはない。
第二に、このプログラムはユーロ圏全体の利払いを大幅に減少させるだろう。加盟国の国家債務のうちマーストリヒト基準に適合する部分は、(欧州中央銀行債の満期と同じ)より長い満期で、そして欧州中央銀行だけが国際資本市場で獲得できる超低金利で再編されることになる。
第三に、ドイツの長期金利は影響を受けないだろう。ドイツは債務転換スキームを保証することも、欧州中央銀行の債券発行を裏付けることもないからである。
第四に、公的債務に関するマーストリヒト・ルールの精神が強化され、モラルハザードは減少するだろう。結局のところ、このプログラムは、マーストリヒト基準に適合する債務と、加盟国の手元に残る債務(これまで加盟国に蓄積が許されていなかったもの)との間の金利スプレッドを大幅に拡大させるだろう。
最後に、GDP連動債や、持続不可能な債務に合理的に対処するためのその他の手段は、このプログラムの対象外となる加盟国の債務にのみ、国家債務管理に関する国際的なベストプラクティスに沿って適用されうる。
ユーロ危機に対する明白な解決策は、連邦的な解決策だろう。しかし、誇り高い一つの国を別の国と痛ましくも対立させた危機によって、連邦化の可能性は、むしろ高まるどころか低くなってしまった。
実際、今日ユーログループが支持しうるいかなる政治同盟も、規律重視で効果のないものになるだろう。一方で、ギリシャだけでなくユーロ圏全体が切実に求めている債務再編は、現在の状況では政治的に受け入れられる可能性が低い。
しかし、納税者に一切の負担をかけることなく、ヨーロッパの人々をより強く結びつける形で、債務を合理的に再編する方法は存在する。その一つの措置が、ここで提案した債務転換プログラムである。それを実行することは、ヨーロッパの傷を癒し、欧州連合が必要としている、ヨーロッパの人々がふさわしいと考える政治同盟の在り方をめぐる議論の土台を整えるのに役立つだろう。
本記事は、 Project Syndicateとの協力により掲載されたものです。世界経済フォーラムが見解を支持することを意味するものではありません。
Agendaの最新情報を受け取るには、 週刊ニュースレターにご登録ください。
著者:ヤニス・バルファキス(ギリシャの元財務大臣、急進左派連合(シリザ)の国会議員、アテネ大学経済学教授)
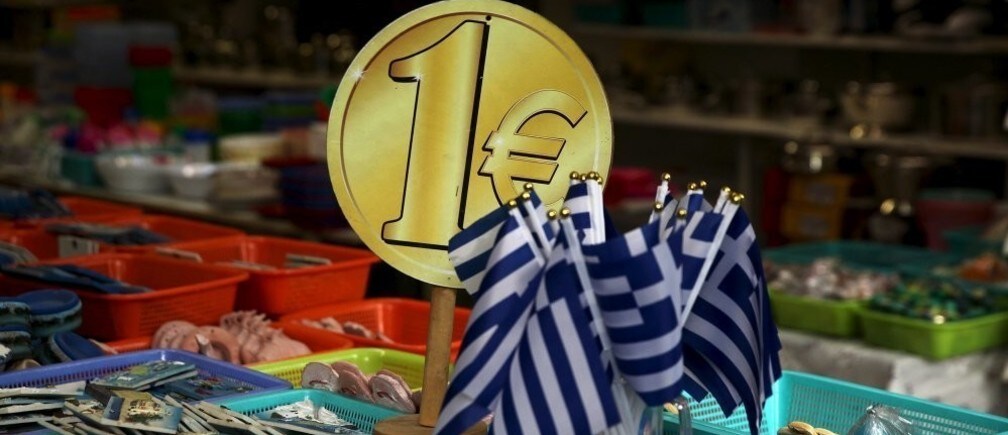
写真:アテネ中心部の店舗で、ギリシャ国旗が1ユーロで販売されている。REUTERS/Yiannis Kourtoglou




