今年6月に発表された「Completing Europe’s Economic and Monetary Union」に関する五者報告書は、銀行同盟を完成させるため欧州預金保険の導入を求めた。欧州理事会議長のトゥスクも、条約改正なしにこれを実現できると主張しつつ、欧州預金保険の創設による銀行同盟の完成を求めた。一方、ドイツの「ノンペーパー」は、「共通の預金保険または欧州預金再保険制度を通じた銀行リスクのさらなる相互化に関する議論は、ベイルインの可能性を高め、銀行の国家へのエクスポージャーを減らし、銀行と国家の結びつきを弱めるような他の措置が事前に講じられない限り、受け入れられない」と主張した。また、このノンペーパーは条約改正を不可欠と考えている。
銀行と国家の結びつきを減らすことは、銀行同盟が達成を目指す重要な課題である。監督面では、SSMはすでに、各国の監督当局を通じて及ぼされる国内の圧力から銀行をかなり強く切り離している。しかし、監督事項における国内と欧州の権限をめぐる現在の議論の理由の一つは、破綻時の預金の扱いに関係している。国の政府と国内預金保険が銀行の最後の拠り所である限り、銀行と国家の結びつきは強いままである。その結果、各国当局は「自国の」銀行の監督において特別な役割を求めることになるだろう。監督当局(すなわちSSM)から一部の権限をドイツ財務省へ移そうとするドイツのアプローチと、ECBの 監督権限の主張 との間の最近の対立は、その潜在的な一例である。したがって銀行同盟は依然として不完全なままである。その結果、銀行のリスク、資金調達コスト、銀行の業績は各国の政策に左右されることになる。
欧州預金保険は、完全な銀行同盟に不可欠な多くの要素の一つである。我々は、政策立案者が預金保険に関する議論を、銀行の破綻処理という制度的問題にまで広げるべきだと主張したい。概念的には、単一預金保険を単一破綻処理基金と組み合わせ、拡充された Single Deposit Insurance and Resolution Board が運営するのが理にかなっているだろう。米国のFDICと日本の預金保険機構も、破綻処理と預金保険の機能を兼ね備えている。
本ブログ記事の目的は、欧州預金保険の組織化に関する異なる選択肢を明確にすることであり、最善の選択肢をまだ決定することではない。預金保険に関する政策議論は、概念的な表現が不明確であることが特徴である。我々は、異なる選択肢が達成できること、できないことを説明し、強調することを目指す。最後に、より統合された銀行市場への移行に伴う問題(移行問題)と、他の各国政策のさらなる調和の可能性を踏まえ、さまざまな形態の預金保険に対して適切と考えられる見返り措置について、暫定的な結論を導く。
重要な論点は、欧州預金制度が預金者の損失リスクを国境を越えて相互化するのか、それとも各国預金保険制度への信用枠として機能するにとどまるのか、その有無と程度である。EU全体で銀行の資金調達条件が銀行の所在地に過度に左右されないようにするには、国境を越えたリスク分担が重要である。
預金保証は現在、各国の制度である。その信頼性は、払込資源の額、当該国の銀行部門の健全性、そして国内預金保証の最後の拠り所として機能する公的部門の健全性に左右される。特に、預金保証制度指令( DGS)は、必要に応じて銀行が国内預金基金へ追加の拠出を行うことを想定している。さらに、大規模な支払いにより基金が枯渇した場合、国内預金基金は通常、国の政府から融資を受けることになる。
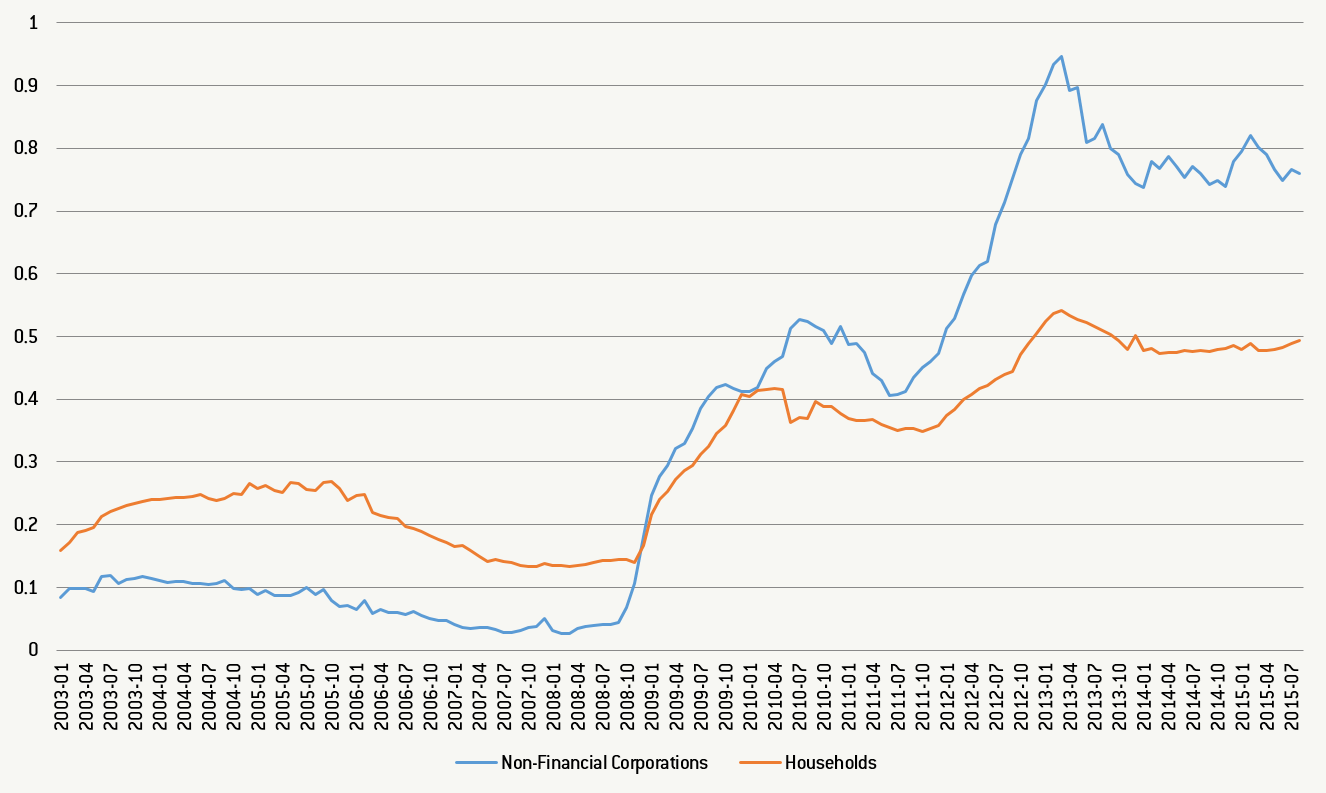
したがって、銀行の資金調達コスト、すなわち預金金利は、ユーロ圏諸国間で異なる。この図は、ドイツの預金金利で正規化した預金金利の標準偏差を示している。(これは変動係数であり、正規化は最低金利を持つ大国の金利による。平均金利で正規化すると変動係数がむしろ上昇して見えるが、銀行同盟の導入決定以降、周辺国の預金金利が低下し平均金利を押し下げてきたため、誤解を招く。)この係数は近年低下したものの、危機以前の水準をなお上回っている。このことは、ユーロ圏内の銀行の所在地が、銀行の預金のリスク度合いを決定する重要な要因であることを示唆している。
非金融法人および家計からの預金金利の標準偏差(ドイツの金利で正規化)
正規化された標準偏差は、所定の年におけるユーロ圏諸国の未償還残高に対する金利の標準偏差を、同年のドイツの金利で割って算出した。
出典:ECB統計データウェアハウス、銀行金利-非金融法人および家計からの預金(未償還残高ベース)
預金保証に関する議論は、量的にも重要である。ユーロ圏の各国の預金は、しばしばGDPの100%を超える。また、下図に示すように、保護対象預金もGDPに対して非常に大きな割合を占めている。このような預金の規模からも明らかなように、積立型の保険基金は、預金基盤の大きい大規模なシステム上重要な銀行が甚大な損失を被った場合、その一部しかカバーできない。こうした理由から、預金保険は明示的または暗黙の財政的な最後の支えに依拠している。
2012年のGDP比で見た総預金および保護対象預金

注:GDP比の総預金は、国内の預金総額を、当該国の市場価格表示の国内総生産で割って算出した。GDP比の保護対象預金は、国内の保護対象預金(当該国の預金保証制度の下で払い戻し可能な預金)の総額を、当該国の市場価格表示GDPで割って算出した。
出典:欧州委員会共同研究センター「Updated estimates of EU eligible and covered deposits」;ECB統計データウェアハウス、市場価格表示の国内総生産。
これを踏まえ、以下の提案について検討する。
国内預金保険制度へのバックストップ
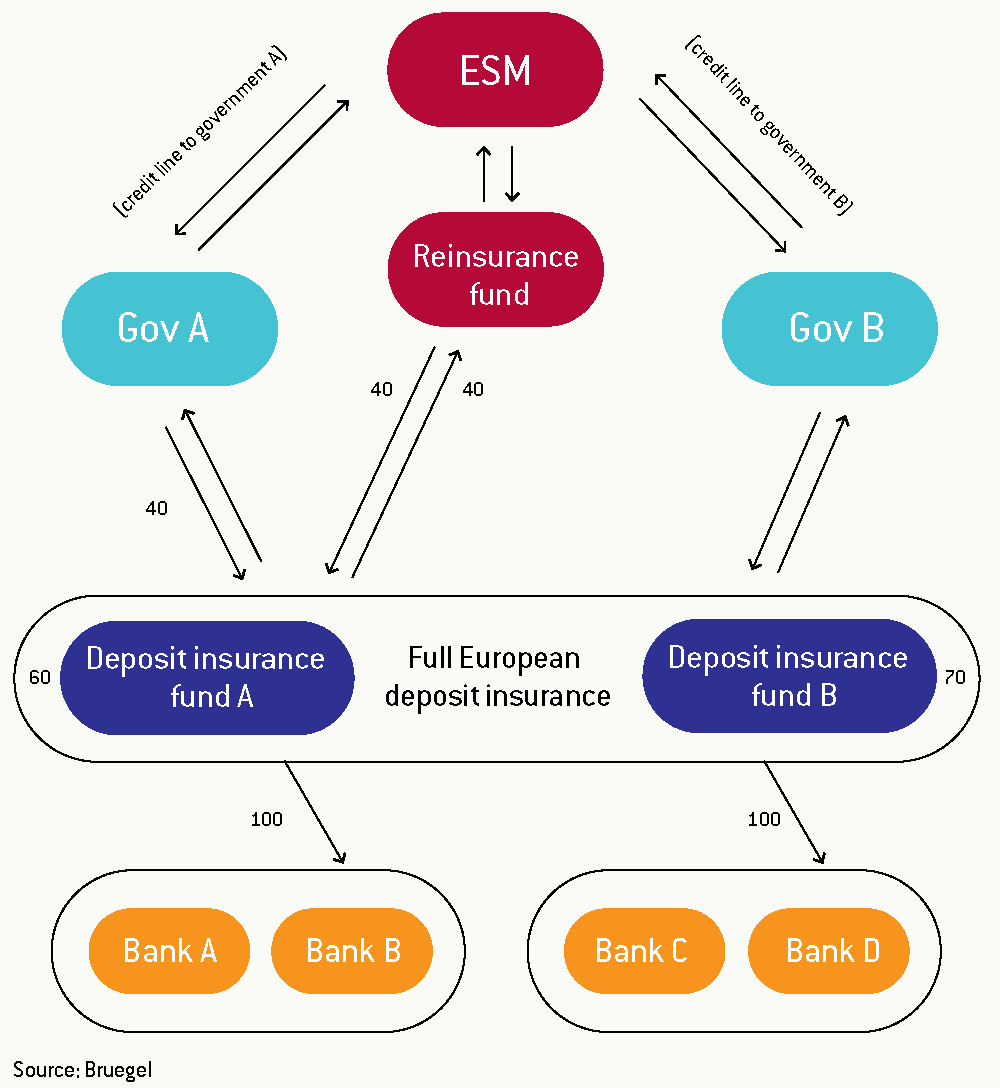
第一の提案は、中規模または大規模な銀行の破綻により資金が尽きた場合に、国内預金保険制度に流動性を供給することである。図1は、基金が60である預金保険制度の例を示しており、仮定上の破綻銀行に対する預金保険の支払いは100となる。この制度は、国Aの政府からの信用枠により自己資金を補填でき、その返済は将来の銀行からの預金保険料で行われる。国Aの政府が資金を提供できない場合、欧州安定メカニズム(ESM)から借り入れることもできる。この選択肢は既に存在しており、2012年にスペインが銀行システムを安定させるために行った措置にある程度類似している。しかし、結局これは流動性枠にすぎず、損失は国内にとどまる。国内の銀行と納税者が、将来の預金保険料によってESM融資を返済しなければならないからである。したがって、銀行と国家の結びつきを断ち切る効果はほとんどない。
別の選択肢は、ESMや欧州預金保険基金といった超国家的基金から国内預金保険への信用枠を設けることである。ここでも、結局は損失が国内の銀行システムに残り、銀行と国家の結びつきを断ち切ることはできない。
第三の提案は、 Gros が2013年に強く支持し、また危機対応策として Véron が2012年に支持したもので、再保険制度を創設することである。国内預金保険制度は存続するが、預金保険の支払いが国内基金を超える場合には、欧州基金から再保険を受けることになる。これは大規模かつシステム的なショックに対する保険に相当する。Grosは、逆選択を避けるためこうした制度は強制加入であるべきだと指摘し、また国内DGSが第一損失トランシェを負担することになると述べている。再保険に通常伴うように、国内制度は極端なリスクに対するこの保障に対して保険料を支払う。こうしたリスクプレミアムは、国ごとに異なるもの(その場合は国による差異が生じる)か、欧州全体で統一されたものでありうる。このような再保険はテールリスクに対する保護であり、したがって大規模な損失を国境を越えて分散させる真の保険である。より小規模なリスクについては、残る国内銀行への追加保険料によって国内基金を補填する必要がある。ただし、再保険を導入しても財政的な最後の支えの問題は完全には解決しない点に留意すべきである。実際、より大規模なシステムリスクの場合、再保険でさえ、影響を受けうる預金全体をカバーできる可能性は低い。したがって、再保険はまた、欧州安定メカニズム(ESM)のような財政的バックストップから資金を引き出せる必要がある。
第四の提案は、欧州預金保険基金を創設することである。この基金は、起こりうる預金保険の支払いをカバーするもので、保険料は参加するユーロ圏の銀行全体に均等に配分される。欧州基金は規模が大きく、数行の中規模銀行または一、二行の大規模銀行の破綻をカバーできるため、再保険はもはや必要ない。それでも、欧州安定メカニズム(ESM)からの信用枠は有用であろう。これは、米国財務省が連邦預金保険公社(FDIC)に対して設けている信用枠と同様のものである。
評価
では、これらの制度を全体として比較するとどうなるか。我々は、選択肢AおよびBを欧州預金保険制度とはみなしていない。むしろ、これらは国内預金保険制度の信頼性を高める信用枠であるが、流動性リスク以外の国境を越えるリスクを保険するものではない。市場は依然として銀行の本国を区別するだろう。政府財政が脆弱な国の銀行は、より高い資金調達コストを負担することになる。我々の見解では、預金保険の枠組みが基本的に国内にとどまるため、この格差は最初の二つの提案においても残るだろう。さらに、各国政府は、国内預金保険制度が国内銀行の破綻に晒されることから、ECBの単一監督を国内監督で補完しようとするだろう。
一方、預金再保険制度には、いくつかの利点と欠点がある。この制度の利点は明白である。これは、現在も一部の銀行政策が国内にとどまっていることを認めるものである。最初の損失は、一部の国内政策が銀行の業績に影響することを反映して、国内制度に残る。例えば、住宅ローンの融資価値比率は欧州各国で異なり、そのため銀行のバランスシートにおける住宅ローンのリスク度合いに影響を与える。ただし欠点は、銀行に対する国ごとの差異が依然として大きいままである点である。特に、国内の監督当局が、国内預金保険が最初の損失を負担しなければならない銀行との間で特別な監督関係を持ちたいと考えるのは、当然のことである。
さらに、保険に占める国内の割合は、制度の有効性を左右する重要な変数である。国内の割合が高い場合、特に銀行救済後に基金を再融資する責任を国内の預金者が負うため、各国の銀行システム間の大きな差異が残る。実際、国内の割合が大きいと、ある銀行の破綻によって引き上げられた賦課金のため他の銀行の預金のコストが上昇するという、重大な悪循環の要素が生じることさえある。対照的に、国内の最初の損失の部分が比較的小さい場合、この制度は欧州預金保険(選択肢D)に類似した仕組みに近づく。
これに対し、第四の提案は、ユーロ圏全体でのリスク分担を提供するものである。この方式では、銀行の資金調達コストは支払能力に応じて引き続き異なるが、本店の所在地による違いはなくなる。この制度の利点は、預金保険の質が各国間で平準化されることである。こうした制度は、SSMによる集中監督にも最もよく対応し、直接監督を受けるすべての銀行に対して強制加入とすることも可能であろう。ただし、この制度はまた、他の国の政策が欧州の保険に便乗するような形で用いられないようにすることも必要であり、そうしなければ重大な道徳的ハザードの問題が生じうる。
結論
結論として、「銀行と国家の悪循環を断ち切る」という目的を満たす真の銀行同盟には、選択肢Dが必要である。しかし、この選択肢は、一部の国内政策が残存する場合の移行問題やガバナンスに関する疑問を提起する。このような完全な欧州預金保険を導入する前に、何らかの形の大口エクスポージャー規制を導入するなどして、銀行のバランスシートにおける国家の信用リスクを低減することが確かに必要である。また、完全な欧州預金保険には、欧州の財政的バックストップが必要となる。
対照的に、選択肢AおよびBは、国家が最終的な支えとして残る以上、大口エクスポージャー規制の方向へのいかなる動きも本質的に正当化するものではない。
本記事は、ブリュッセルを拠点とするシンクタンクのBruegelが当初掲載したものである。記事は 同団体のウェブサイト(こちら)で閲覧できる。掲載は、世界経済フォーラムによる見解の是認を意味するものではない。
アジェンダの最新情報を追うには、 当フォーラムの週刊ニュースレターに登録してください。
著者:Dirk Schoenmaker は Bruegel のシニアフェローである。Guntram Wolff は2013年6月から Bruegel のディレクターを務めている。
画像:パリ郊外クルブヴォワにあるフランス企業の本社の様子。REUTERS。




