2012年、共和党の大統領候補だったミット・ロムニーは、連邦所得税を納めていないことを理由に、米国民の47%が「政府に依存している」と発言し、注目を集めた。さらに、自分の仕事は「そうした人々を心配することではない」と説明した。
ジャーナリストやその他の著名人は、税金を払っているのは富裕層だけだと主張することが多い。その根拠として、富裕層が連邦所得税の大部分を納めているという議論を挙げる。しかし、連邦所得税は、より広範な税制の一部にすぎない。他の種類の連邦税に加えて州税や地方税も考慮すると、税制全体はそれほど累進的ではないことが明らかになる。言い換えれば、富裕層に重税を課しているわけではなく、貧困層の税負担が免除されているわけでも決してない。
前述の「47%」の人々も、州税や地方税を相当額納めている。しかし、これらの税を考慮に入れなくても、所得税が連邦税収全体の半分にすぎない点に留意すべきだ。
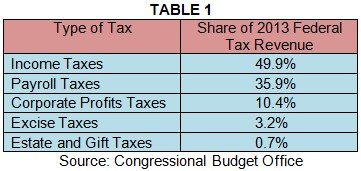
連邦、州、地方のすべてのデータがそろっている最後の年度である2013会計年度に、連邦政府は総額2.6兆ドルを超える税収を得た。また、関税、連邦準備制度からの送金、各種手数料や罰金を主とするその他の収入も、さらに1,340億ドル得た。税収のうち約1.3兆ドルは累進的な連邦所得税から、さらに2,740億ドルは累進的な法人所得税から得られた。相続税と贈与税も累進的で、190億ドルを占めたが、連邦税収のわずか0.7%に相当する。
一方、逆進的な税、つまり富裕層より貧困層に高い税率で課される各種の税も、税収全体の相当な割合を占めていた。とりわけ、連邦歳入全体の3分の1を超える額は、給与税から得られた。給与税は賃金にのみ課されるため、主に富裕層が得る資本所得にはまったく課税されない。給与税収全体の約4分の3を占める社会保障給与税は、さらに逆進的だ。税率は一律12.4%で、課税対象となるのは労働者の賃金のうち最初の12万7,200ドルまでである。つまり、年収25万4,400ドルの労働者は、賃金の半分にしか社会保障税を払わない。(2013年の課税上限は11万3,700ドルだった。)その労働者が株式市場でさらに25万4,400ドルを得た場合、総所得のわずか4分の1だけが課税対象となる。これに対して、資本所得のない年収4万ドルの労働者は、所得全額が社会保障給与税の課税対象となる。最後に、メディケア給与税は、そこまで逆進的ではないものの、給与税収全体の5分の1を超える額をもたらす。さまざまな少額の給与税が、残る税収の5%を占める。所得に占める割合で見ると、給与税の負担は所得分布の下位20%の米国民では上位1%の人々の約3倍に上る。これらの税は社会保障とメディケアの財源となっており、どちらも給付の仕組みは非常に累進的だ。それでも、人々はこうした給付のために課税されている。
最後に、連邦税収の約3.2%は物品税によるものだ。物品税は、特定の商品やサービスに課される売上税である。一般に、貧困層は貯蓄率が低く、所得のほぼ全額を使うため、富裕層より多く負担する。連邦レベルでは、酒類、たばこ、ガソリンなどが物品税の対象となる。予算・政策優先センターによると、世帯所得の下位20%は毎年、所得の1.6%を連邦物品税として納める一方、上位20%の負担はわずか0.4%だ。物品税は税制全体の中で特に大きな部分を占めるわけではないが、相続税より重要性が高い。それにもかかわらず、保守派は相続税が過度な負担を課していると、きわめて裕福な家族について主張する。一方、連邦物品税が課す、より大きな負担について語られることはほとんどない。
連邦所得税は、連邦税制の一部にすぎないことを念頭に置くべきだ。確かに、所得の低い米国民より富裕層のほうが連邦所得税率は高く、法人所得税や相続税など、連邦税制のほかの要素も同様の仕組みになっている。しかし、連邦給与税と連邦物品税は非常に逆進的であり、税制全体は一般に言われるよりもはるかに累進性が低い。
税収の3分の1は州・地方レベルで徴収される――その税は逆進的
連邦税制は累進的だが、州税と地方税はかなり逆進的だ。
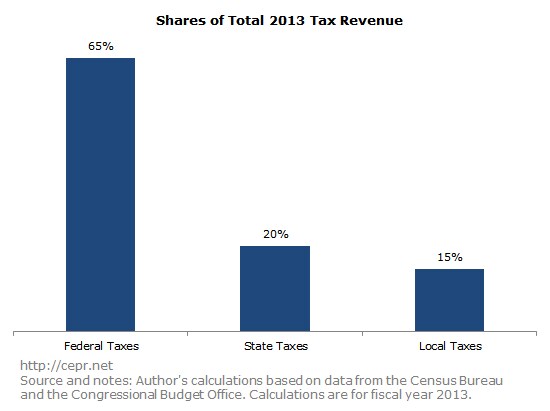
2013年、州政府と地方政府を合わせた税収は、連邦政府の税収の半分を超えた。州税として納められた8,240億ドルと、地方税として納められた6,060億ドルは、税制全体の相当な部分を占めている。
下の表2は、州・地方レベルを合わせて、税収が最も多い5種類の税を示している。主な財源は、州・地方の売上税、地方の固定資産税、州の所得税だ。
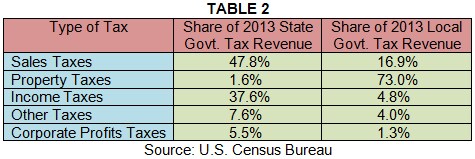
主に州レベルで徴収される売上税が非常に逆進的なのは、連邦物品税が逆進的であるのと同じ理由による。つまり、貧困層は貯蓄率が非常に低く、年間所得のほぼ全額を使う一方、富裕層は資産を貯蓄できるため、課税を免れやすい。税制・経済政策研究所(ITEP)によると、所得分布の下位20%の世帯は、州・地方の売上税として所得の7.0%を納める一方、上位1%の世帯の負担はわずか0.8%だ。
固定資産税は主に地方レベルで課され、地方税収の73%を占める。固定資産税は逆進的だ。貧困層より富裕層のほうが高価な住宅を所有しているものの、所得に占める住宅価格の割合は、所得が高くなるにつれて低下する傾向がある。ITEPの報告書によると、固定資産税は最も貧しい世帯の総所得の3.7%、中間層世帯の総所得の2.8%、最も裕福な世帯の総所得のわずか1.6%を占める。
州・地方税のうち、真に累進的なのは州所得税だけだ。この種の税については、貧困層の負担は実質的にゼロで、最も貧しい世帯の州・地方所得税の平均実効税率はわずか0.2%だ。ただし、州によって大きな違いがある。カリフォルニア州では富裕層の所得税率は、貧困層より大幅に高いが、アラバマ州では所得税率はほぼ一律だ。
州政府や地方政府は、税収は少ないものの、ほかにもさまざまな税を課している。州と地方の両方で課される法人所得税は累進的な傾向がある一方、州レベルの固定資産税と地方レベルの売上税は逆進的だ。比較的重要性の低いその他の税が所得分布に与える影響は、明確ではない。
すべてを合計すると、州税と地方税は非常に逆進的だ。ITEPによると、州政府と地方政府が課す税率は、所得上位者の下位20%で10.9%、中間の20%で9.4%、上位1%ではわずか5.4%だ。
連邦所得税は広範な税制の3分の1未満を占め、その全体もわずかに累進的なだけ
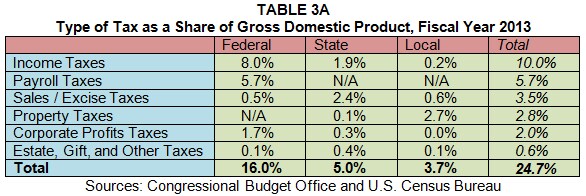
米国の広範な税制の全体像を示すため、表3では、税の種類ごとに税収全体に占める割合を示している。このページの下部にある別の形式の表では、各税の対GDP比を示す。表の列は、税を課す政府の種類、すなわち連邦、州、地方を区別している。行は課税方法、すなわち所得税、給与税、固定資産税などを示す。最後の行には政府の各レベルが徴収した税収全体に占める割合が示され、最右列には課税方法ごとの税収全体に占める割合が示されている。例えば、2013会計年度には、連邦、州、地方の所得税が税収全体の40.6%を生み出した。州政府はあらゆる課税方法を通じて、税収全体の20.2%を得た。また、州の売上税・物品税だけで税収全体の9.7%を占めた。つまり、表3は、税収がどこで、どのような方法で生み出されているかを包括的に示している。
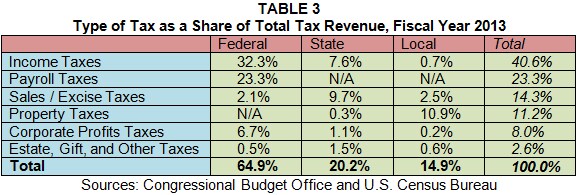
表3によると、連邦所得税が生み出す税収は、全体の3分の1に満たない。州税と地方税は税制全体で実際にはより大きな割合を占めており、連邦所得税とは異なり、その大部分は逆進的だ。連邦所得税の4分の3に相当する税収を生み出す連邦給与税も、低所得層と中間層の世帯に偏って負担されている。
実際、米国の税制全体は、わずかに累進的なだけだ。2016年、所得上位1%の人々は、所得の33.7%を連邦・州・地方のすべての税として納めた。所得分布の中間層の世帯も、ほぼ同じ27.3%を負担した。所得分布の下位20%でさえ、税率は19.3%だった。表3を見ると、低所得世帯と中間所得世帯が、一般に報じられているよりはるかに多くの税を納めている理由がよく分かる。税収全体のうち、累進税(政府のすべてのレベルで課される所得税と法人所得税、および連邦相続税)から得られるのは、わずか49.1%だ。逆進税(すべての政府レベルで課される売上税と物品税、連邦給与税、州・地方の固定資産税)は、税収全体の48.7%を占める。残る2.1%は、州・地方レベルで納められる「その他の税」であり、その影響は明確ではない。いずれにしても、連邦所得税は富裕層に重税を課しているのではなく、富裕層がほかの人々より低い税率を払うのを防いでいる。