近年、金融サービスへのアクセスは改善されてきましたが、金融リテラシーは依然として遅れています。
リテラシーの水準を引き上げる効果的な施策を展開すれば、消費者保護と金融の健全性を大幅に改善できる可能性があります。
世界経済フォーラムとケンブリッジ大学のCCAFは、デジタルおよび金融リテラシーの向上に向けて現在進行中および最近行われている官民の取り組みから得られた教訓を探るため、一連の円卓会議を開催しました。
デジタル金融サービスは、金融包摂を促進する効果的な手段となり得ます。特に、多くの成人が銀行口座よりも携帯電話へのアクセスに優れている途上国では、その効果が顕著です。金融包摂とは全体として、質が高く手頃な価格の金融商品・サービスにアクセスし、それを利用することで金融面での幸福(ウェルビーイング)につながることを指します。過去10年間で、包摂のうちアクセスの側面は大きく改善されました。現在では、世界の成人人口の76%が銀行口座またはモバイルマネー口座を保有しており、2011年の51%から上昇しています。
こうした進展にもかかわらず、多くの国では依然として、国民の大きな層に十分な金融サービスを提供できていません。個人が経済危機に耐える力が危険なほど低いことを考えると、この状況は特に懸念されます。途上国経済では、予期せぬ出費に充てるための資金を30日以内に調達できる成人は、全体のおよそ半数にとどまっています。
金融包摂を十分に実現するうえでの大きな障壁は、デジタルおよび金融リテラシーの水準の低さです。金融商品・サービスの提供がデジタル化するにつれ、両分野のリテラシーが不可欠になっています。効果的な施策によってリテラシー水準を引き上げれば、大幅に消費者保護を改善し、特に途上国の不利な立場にあるグループの金融の健全性を高めることができます。ただし、効果的なデジタルおよび金融リテラシー施策の設計と実施は複雑です。公共部門と民間部門の組織は、多くの場合市民社会とも連携しながら、最終的にはリテラシー教材、エンドユーザーへの届け方、パイロット事業の評価で協力する必要があります。
デジタルおよび金融リテラシー施策を実施するための決定的に最善のアプローチはまだ存在しないため、世界経済フォーラムとケンブリッジ大学ジャッジ・ビジネススクール内のケンブリッジ代替金融センター(CCAF)は、リテラシー向上に向けて現在進行中および最近行われている官民の取り組みから得られた教訓を探るため、多様なステークホルダーが参加する地域別の円卓会議を一連開催しました。
前述の2021年に開催された一連の円卓会議に続き、包摂的なデジタル金融サービスの推進に資するパートナーシップの構築に重点を置いて、2022〜2023年にフォーラムとCCAFは4つの地域別円卓会議を開催しました。対象地域はサブサハラ・アフリカ(SSA)、アジア太平洋(APAC)、ラテンアメリカ・カリブ海地域(LAC)、中東・北アフリカ(MENA)で、革新的なデジタルおよび金融リテラシーのパイロット事業とプログラムを検討しました。これらの円卓会議には、金融サービス・エコシステム全体の利害関係者が参加しました。
円卓会議での各種プレゼンテーションや議論から、より成功するデジタルおよび金融リテラシー施策を構築するための3つの重要な知見が浮かび上がりました。
効果的に届けるためには、新たなチャネルと創造的なアプローチを取り入れることが不可欠である
ソーシャルメディア・プラットフォームには、金融詐欺や広告詐欺を助長するといった課題がある一方で、大規模に消費者の金融教育を行う手段にもなります。ほとんどの円卓会議では、ソーシャルメディア・チャネルや創造的なアウトリーチ手法を活用した取り組みの事例が共有されました。
SSAおよびLAC地域の事例には、次のような取り組みが含まれていました。架空のキャラクターが登場するミニドラマや音声クリップで物語を伝える。電子ウォレットの開設、クレジット商品についての問い合わせ、金融上の意思決定行動などをテーマにしています。双方向音声応答キャンペーンは、女性がデジタル金融サービスにアクセスし、利用する能力を高めることを目的として設計されています。これらの音声クリップは、基礎的なリテラシーの課題に対処する効果的な手段として注目されました。フィリピンのSEC(証券取引委員会)やチリのCMF(金融市場委員会)などの政府機関は、独自のYouTubeチャンネルを開設し、投資家教育の動画シリーズを制作しており、Instagramや、その他の双方向型ツールを活用して、さまざまな金融分野について消費者を教育しています。
地域の加盟店は包括的なデジタル金融インフラの重要な要素であり、リテラシー支援を必要としている
「リテラシー」は、個々の消費者レベルで取り組むべき課題と考えられがちです。しかし、地域の加盟店は、デジタル金融サービスを拡大するうえで重要な結節点でもあります。加盟店はデジタル決済を受け付けることで、デジタル金融サービスの利用を促進すると同時に、売上管理の改善やデジタルな足跡の確立を通じて事業を強化できます。その結果、実証可能な信用力につながる可能性があります。
円卓会議の議論では、適切に設計された商品を通じて加盟店が事業をデジタル化することの利点が強調されました。また、加盟店がこの移行を検討する際の支援の重要性も強調されました。こうした取り組みは、BSR HERfinanceの賃金デジタル化プログラムのような大規模で包括的な施策の中に位置付けられることがあります。このプログラムは、雇用主がグローバル・サプライチェーンの低所得労働者への賃金支払いを責任を持ってデジタル化できるよう支援するものです。この取り組みの重要な要素は、賃金支払いをデジタル化した工場の近くにある地域加盟店の関与と研修です。これらの加盟店は、デジタル決済の受け付けに関するインセンティブと支援を受けており、このプログラムの持続的な成功に貢献しています。
施策は、異なる消費者グループを対象とし、それぞれに合わせて設計される必要がある
一般的な共通課題はあるものの、社会的に疎外されたコミュニティは多様であり、金融アクセスの課題の経験の仕方、程度、根本原因はそれぞれ異なります。円卓会議の参加者は、「顧客がいる場所に合わせて関わる」ことの重要性を議論しました。例えば、ATMを一度も使ったことがない縫製労働者、母語が異なる出稼ぎ労働者のグループ、読み書きが不十分な人々などが対象になります。
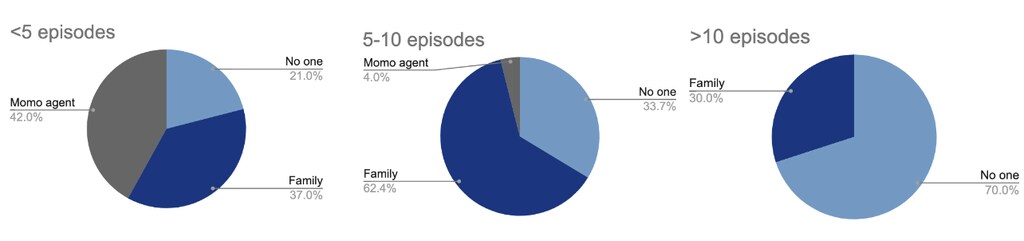
多様な消費者に届けるための独自のアプローチが求められていることを受けて、Digi#ancesプロジェクトはヨルダンで実施されています。ヨルダンは一人当たりの難民受け入れ国のトップに位置する国であり、さまざまな難民グループに対応するため、複数の言語で金融研修を提供しています。同様に、Hey Sister!のデジタルおよび金融リテラシーキャンペーンは、地域ごとにそれぞれ個別の方法で実施され、各地域に拡大しています。例えばSSAでは、通信事業者が主要なパートナーとなり、加入者に無料でコンテンツを提供しています。MENAでは、ある中央銀行が本イニシアチブのオープンソースのコンテンツを適応させ、同行の金融リテラシー戦略の実施に役立てています。LACでは、消費者が一層共感できるよう、音声・動画の研修クリップに新しいキャラクターを登場させました。消費者からのフィードバックは、このアプローチが機能し、金融リテラシーの向上に役立っていることを示しています。例えばSSA地域では、女性が視聴したエピソードが多いほど、家族や モバイルマネー(MoMo)代理店などの第三者とPINを共有する可能性が低くなりました。下図が示すとおりです。
あなたはPINを誰と共有しますか?
円卓会議全体の議論から、ますますデジタル化が進む世界において、効果的で拡張可能なデジタルおよび金融リテラシー施策を構築することの重要性が明らかになりました。また、成功への唯一の道筋は存在せず、いかなる実施にあたっても文化的・状況的なニュアンスを考慮する必要があることも示されました。パイロット事業の成功や失敗に関する知見の共有は、デジタルおよび金融リテラシーの大きな前進を実現するうえで鍵となります。
今後2年間、フォーラムとCCAFは、追加の円卓会議を開催することで多様なステークホルダー間の知見交換を促進し、グローバル・フィンテック研究イニシアチブ(Future of Global Fintech Research Initiative)と連携しながら協力を続けます。同イニシアチブは、フィンテックと包括的なデジタル金融に関して、関連性が高くタイムリーなグローバルな知見を生み出すことを目指す取り組みです。これらの知見が、金融サービス・エコシステムにおける責任あるイノベーションをさらに推進し、消費者と企業の双方にとってより大きな金融面での幸福につながるイノベーションを生み出すことが目標です。




