世界の中央銀行の最大80%は、法的な理由によりデジタル通貨を発行できません。
デジタル通貨を利用するには、すべての市民がデジタル機器を利用できる必要があり、そのため中央銀行デジタル通貨に法定通貨としての地位を付与することは困難になる可能性があります。
デジタル通貨は、例えば「口座型」や「トークン型」など、さまざまな形態をとることができ、それに伴い関連する法的問題も複雑になります。
デジタル通貨が機能するためには、金融システムへのスムーズな統合を保証する強固な法的基盤と、市民および経済主体による受容が必要です。
各国はデジタル通貨の創設に向けて急速に動いています。少なくとも、さまざまな調査からはそのように伝えられています。さまざまな調査では、公式のデジタル通貨の実現に向けて大きな前進を遂げている中央銀行の数が増加していることが示されています。
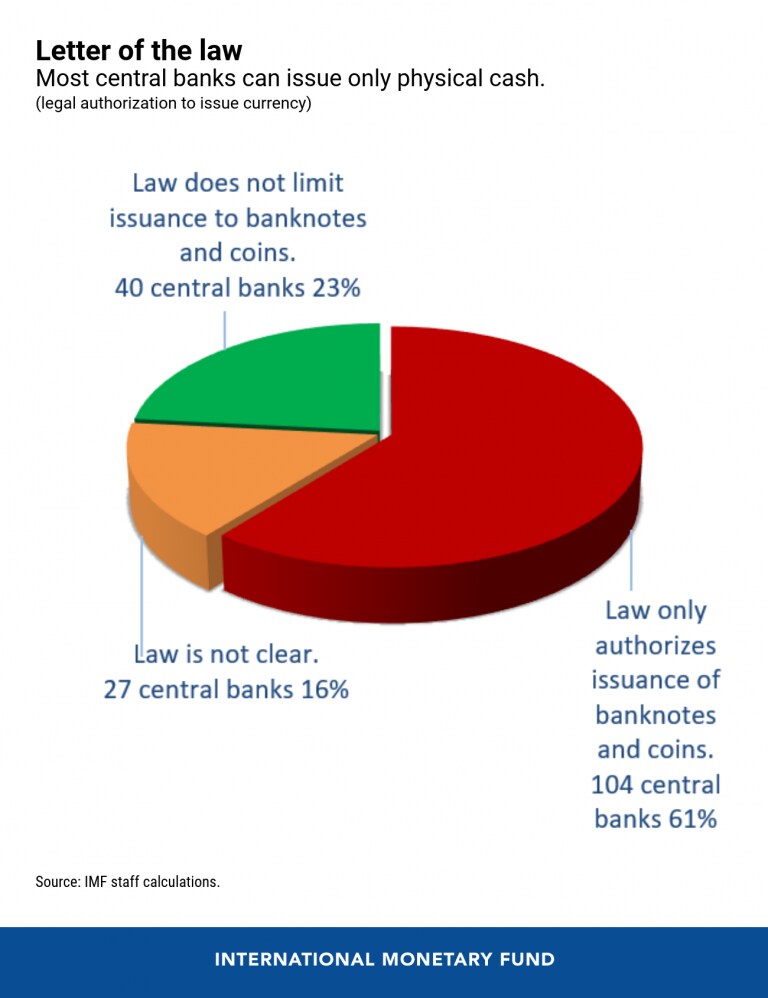
しかし実際には、世界の中央銀行の80%近くが、既存の法律に基づいてデジタル通貨を発行することを認められていないか、あるいは法的枠組みが明確ではありません。
各国がこの評価を行うのを支援するため、私たちはIMF加盟174か国の中央銀行法を新しいIMFスタッフ論文において検証したところ、法的にデジタル通貨の発行が認められているのは約40か国のみであることが分かりました。
単なる法律上の些細な問題ではない
あらゆる通貨の発行は中央銀行にとって一種の債務であるため、機関にとっての法的、財務的、および評判上のリスクを避けるためには、確固たる根拠が必要です。結局のところ、重要で論争を呼ぶ可能性のある革新が、中央銀行の権限に合致していることを確保することが問題なのです。さもなければ、政治的および法的な異議申し立てを招く恐れがあります。
ここで読者は、通貨の発行がどの中央銀行にとっても最も基本的な機能であるならば、なぜデジタル形態の通貨はこれほど異なるのか、と疑問に思われるかもしれません。その答えには、各中央銀行の機能と権限、ならびにデジタル手段の設計の違いがもたらす影響について詳細な分析が必要です。
デジタル通貨の論拠を構築する
法律上「通貨」として認められるためには、通貨として、支払手段が国の法律によってそのように見なされ、その国の公式な通貨単位で表示されている必要があります。通貨は通常、法定通貨としての地位を享受しており、これは債務者が債権者に対して通貨を移転することで債務を支払えることを意味します。
したがって、法定通貨としての地位は通常、人口の大多数が容易に受け取って使用できる支払手段にのみ与えられます。これが、紙幣と硬貨が最も一般的な通貨形態である理由です。
デジタル通貨を利用するには、まずノートパソコン、スマートフォン、接続環境といったデジタルインフラが整備されている必要があります。しかし政府は市民にその機器の保有を強制することはできないため、中央銀行デジタル手段に法定通貨としての地位を付与することは困難かもしれません。法定通貨としての指定がなければ、完全な通貨としての地位を達成することも同様に困難となり得ます。それでもなお、先進国で広く使用されている多くの支払手段は、法定通貨でも通貨でもありません(例:商業銀行の帳簿上の預金通貨)。
未知の領域?
デジタル通貨はさまざまな形態をとり得ます。私たちの分析は、さまざまな中央銀行が検討している主要な概念の法的影響に焦点を当てています。例えば、「口座型」または「トークン型」のいずれで設計されるかといった点です。前者は、現在中央銀行の帳簿上で口座に保有されている残高をデジタル化することを意味します。一方、後者は、商業銀行が中央銀行に保有する既存の口座とは接続されない、新たなデジタルトークンを設計することを指します。
法的な観点から見ると、その違いは数世紀にわたる伝統と未知の領域との間にあります。第一のモデルは中央銀行制度そのものと同じくらい古く、現代の中央銀行の先駆けと見なされている、17世紀初頭にアムステルダム為替銀行によって開発されたものです。ほとんどの国における公法および私法上の法的地位は十分に発展し、理解されています。これに対しデジタルトークンは歴史が非常に浅く、法的地位も不明確です。一部の中央銀行は、あらゆる種類の通貨(デジタル形態を含み得る)を発行することが認められていますが、大多数(61%)は紙幣と硬貨のみに限定されています。
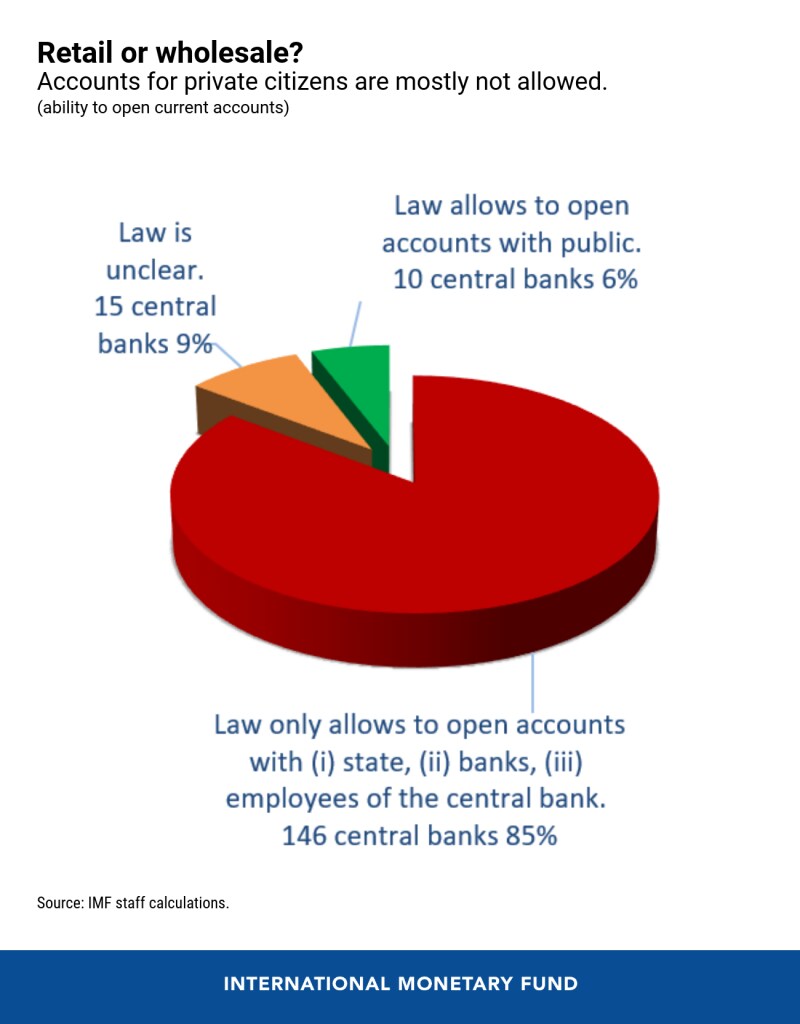
もう一つの重要な設計上の特徴は、デジタル通貨が金融機関による「ホールセール」レベルでのみ使用されるのか、それとも一般公衆(「リテール」)にもアクセス可能となり得るのかという点です。商業銀行は中央銀行に口座を保有しており、それゆえ中央銀行の伝統的な「顧客」です。リテールバンキングのように民間市民の口座を認めることは、中央銀行の組織のあり方に大きな転換をもたらし、重大な法改正を必要とするでしょう。私たちの調査対象の中で、現在そのような口座を開設することが認められているのはわずか10の中央銀行です。
困難な取り組み
これらの特徴やその他の設計上の特徴が重なり合うことで、非常に複雑な法的課題が生じ得ると同時に、各金融当局による決定に大きな影響を及ぼす可能性もあります。
中央銀行デジタル通貨の創設は、税務、財産、契約、および倒産法、決済システム、プライバシーとデータ保護など、その他多くの分野においても法的問題を提起するでしょう。そして最も根本的には、マネーロンダリングおよびテロ資金供与の防止に関わります。もし「お金の進化における次の節目」となるのであれば、中央銀行デジタル通貨には、金融システムへのスムーズな統合、信頼性、そして各国の市民および経済主体による広範な受容を保証する強固な法的基盤が必要です。




