本記事は Project Syndicateとの提携により掲載されています。
米連邦準備制度理事会(FRB)は、ほぼ10年ぶりに、ついに利上げに踏み切った。金利スプレッド、新興国株式、住宅需要への影響など、その波及効果については広く議論されている。しかし、市場が緩和的ではない金融政策に適応していくなかで、多くの人が見過ごしてきた重要な好材料があるかもしれない。
米国における所得と資産の不平等は、2008年に世界金融危機が起きて以来、着実に拡大してきた。しかし、金融政策の正常化は、この傾向の終わりの始まりとなりうる。実際、それはこの流れの反転を加速させるはずである。
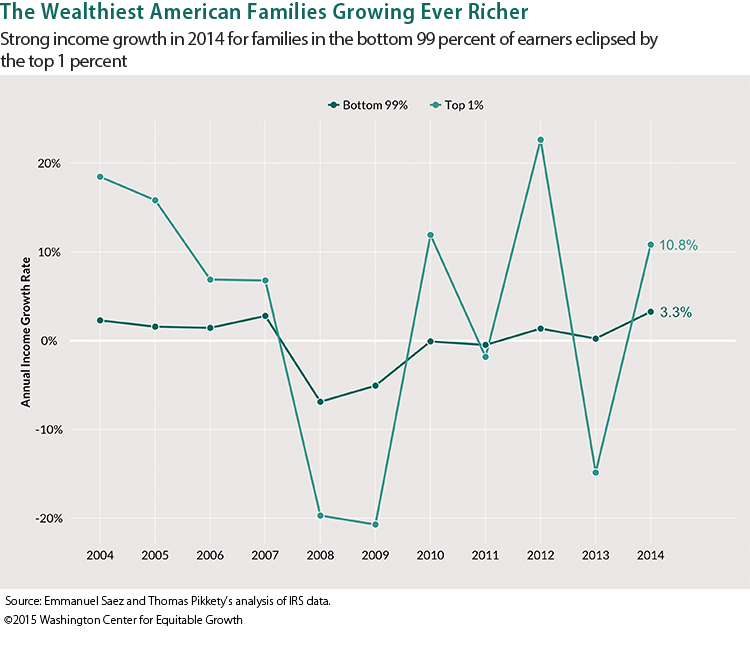
現状を示す、いくつかの暗い統計を見てみよう。インフレ調整後の米国の世帯所得の中央値は、1979年とほぼ同水準である。ピュー・リサーチ・センターによる 最近の調査 では、2014年のアメリカ人の所得は2000年と比べて4%少なかったこと、そして40年以上で初めて、中産階級のアメリカ人がもはや人口の過半数を占めなくなったことが指摘されている。
米国で最も裕福な20人は、今や全人口の下位半分よりも 多くの富を 保有している。米国の高所得層と、それ以外のすべての人々との間の富の格差は、これまでになく極端である。富裕世帯は、米国の全人口の 5人に1人 以上を占めている。注目すべきは、ウォール街から北へ車で1時間ほどのコネチカット州ブリッジポートでは、所得分配と不平等を測る標準的な指標であるジニ係数が より悪化しており 、ジンバブエよりも深刻である。
皮肉なことに、この傾向は金融危機への政策対応によって悪化した。2007〜2008年の景気後退では、高所得層の方が低所得層よりも大きな打撃を受けた(前者は労働所得よりも変動の大きい資本所得から比較的多くの所得を得る傾向があるため)が、2009年以降はその逆になっている。それ以来、全所得増加の約95%が上位1%に流れている。
所得と資産の不平等の拡大の原因は多岐にわたり、複雑である。しかし、近年の前例のない超緩和的金融政策の意図せざる結果も、その責任の一端を負うべきである。実質金利のマイナスと量的緩和は、現金保有者に金融抑圧を強い、貯蓄者を傷つける一方で、主に富裕層が保有するリスクの高い金融資産の価格を広く押し上げてきた。債券に利回りがなくなると、最も保守的な年金基金でさえリスク資産に殺到し、価格をさらに押し上げている。
企業は、こうした景気刺激策から大きな恩恵を受けてきたが、その代償を払ってきたのは労働人口である。企業はコストを削減し、インフラ投資を先送りし、超低金利で借り入れ、弱い労働市場を利用して賃上げを回避することで、利益率を過去最高水準まで拡大させてきた。
しかし、今まさに傾向の反転が迫っているのだろうか。S&P 500は2009年の安値から150%上昇しており、成長の勢いが弱まっていることを踏まえると、株価水準は割高に見える(シラー株価収益率は26で、2009年の15と比べて高い)。こうした背景のもと、最も裕福な米国人が近い将来、金融投資からさらに大幅な利益を得る可能性は低い。
同時に、長年ぶりに賃金に対する有意な上昇圧力が見られるはずである。失業率は5%に低下し、FRBによる現在の中央値の推計である非加速的インフレ失業率(NAIRU)をわずかに上回っている。真のNAIRU水準はおそらくこれより低く、労働参加率は長期的に低下している可能性が高いが、米国の労働市場は2016年にも引き締まっていくはずだ。
実際、「労働力に含まれないが現在求職中」の区分の人数は、11月には41万6000人減少し、 560万人をわずかに上回る水準となった。過去を見ると、この種の変化は賃金上昇圧力と密接に関連してきた。また、民間非農業部門の全従業員の平均時給は10月に前年比2.5%増を記録し、2009年以来最大の伸びとなった。
FRBが緩やかに利上げするなか、銀行に苦労して蓄えた貯蓄を預けてきた中産階級の家計は、ようやく預金から何らかの収益を得始めるだろう。複利の貯蓄効果による好影響を踏まえると、その長期的な効果を過小評価すべきではない。
2004年から2006年にかけての直近の金融引き締め局面では、 世帯の利子所得 は29%増加した。ただし今回は、FRBの引き締めのペースと規模が大きくなる可能性が高いことから、利益は小さく、到達までにより時間がかかると予想されるが、預金に支払われる利子は、世帯所得を望ましい方向、すなわち上昇へと動かすだろう。
もちろん、福祉にプラスとなりうる多くの政治改革は、不平等をさらに縮小させる可能性がある。しかし、例えば税制をより累進的にするといった施策への障壁は、特に大統領選挙戦を背景にすると、よく知られている。つまり、労働者の実質賃金の上昇が最も直接的な効果をもたらすことになる。たとえそれが米企業の利益率の低下を意味するとしても。
FRBによる利上げの決定は、金融市場にとって歴史的な節目であり、世界の資産価格においてすでに変動性が高まる時期を招いている。投資家にとっては厳しいかもしれないが、実体経済への影響については、むしろ安心材料とすべきである。
米国の社会契約は大きく綻びており、これは今後の大統領選挙で重要な役割を果たす可能性が高い。有権者は、アメリカン・ドリームがますます手の届かないものになっていることに憤りを表明している。賃金の上昇と消費者の購買力の向上がなければ、いかなる景気回復も持続し得ない。FRBの今回の措置は、この必要な力学の始まり、おそらく不平等の傾向における重要な転換点が、ついに到来したことを示唆したのかもしれない。そしてFRBは、その到来を早めるための役割も果たしたのかもしれない。
掲載された見解は、世界経済フォーラムの見解を示すものではない。
アジェンダの最新情報を追うには、 毎週のニュースレターにご登録ください。
著者:アレクサンダー・フリードマン、GAMホールディング・グループCEO。UBSウェルス・マネジメントのグローバル最高投資責任者、ビル&メリンダ・ゲイツ財団の最高財務責任者を務めた。
画像:ワシントンにある米連邦準備制度理事会(FRB)本部ビル。REUTERS/Gary Cameron。




