ユーロ導入以前の通説では、通貨同盟によって生産性の最も低い加盟国が、経済の近代化に必要な構造改革を行うことを余儀なくされるとされていた。過去には、周辺欧州諸国は景気循環のショックからの回復に通貨切り下げを用いてきたが、経済の根本的な不均衡は是正しなかった。ユーロは、物価志向の金融政策の偏りを解消し、健全な財政政策を強制し、幅広い自由化を促すものと期待された。
1990年代末までに、ユーロ圏加盟への誘因のもと、周辺欧州諸国の大半は構造改革と財政の立て直しに取り組んでいた。しかし、ユーロの導入と、その後の金利収斂(図1参照)により安価な資金が大量に流入し、さらなる改革への誘因が逆転した。その結果、ユーロ最初の10年の終わりまでに、ユーロ圏周辺部の制度とガバナンスは、その10年の初めよりも悪化していた。ユーロによってもたらされた信用バブルは、競争力を損ない、債務を増大させただけでなく、これらの経済の制度的基盤をも損なった。
図1。国債、10年物利回り
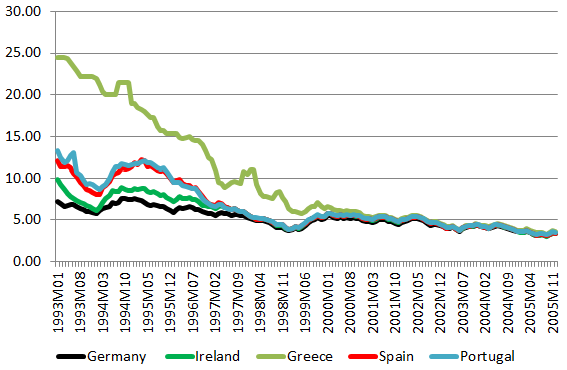
出典:Eurostat。
これほど多額の資本流入が経済改革の放棄につながった主な経路は2つあった。第一に、流入はエージェントが行動する制約を緩め、改革への圧力を弱めた。第二に、公的部門と民間部門の双方において、プリンシパルが誰が好成績で誰が不振かを示すシグナルを読み取ることを困難にした。銀行が大きな利益を上げているとき、すべての経営者が有能に見える。国家が有権者の求める公共財を提供しているとき、すべての政府が効率的に見える。その結果、無能なエージェントは解雇されず、無能な経営者は職にとどまり、非効率な政府が再選された。長期的成長の重荷となる、硬直的な労働市場、独占的な製品市場、機能不全の教育制度、あるいは脱税にまみれた極めて歪みの大きい税制といった主要制度の改革の取り組みは、放棄され、しばしば撤回された。
新たな研究
Fernández-Villaverde、Garicano、Santos(2013)では、このメカニズムを検討し、その理解のための枠組みを構築し、スペイン、アイルランド、ギリシャ、ポルトガルの経験に適用した。さらに、周辺国での改革の遅延を可能にしたのと同じ状況が、実際には改革に消極的なドイツに改革を強いたと論じる。
スペイン
スペインでは、ユーロ導入前の数年間は改革にとって好都合であった。特に、スペインの財政状況は安定し、一連の民営化の波の結果、いくつかの強力な多国籍企業が誕生した。しかし、スペインの不動産バブルは時計の針を逆戻りさせた。2002年に機能不全に陥っていた労働市場の改革は、わずかな試みにとどまり完了しなかった。教育制度は中途退学率の上昇に見舞われ、地方政府と金融システムの大部分は、不動産ブームが生み出した蔓延する汚職に侵された。
アイルランド
同様に、アイルランドは1980年代後半以降、労働市場改革を含む重要な経済政策改革を導入し、航空輸送や電気通信システムといった戦略的分野の経済を自由化していた。これらの改革により、1987年から2000年まで実質年間生産高成長率は平均6%を超えた。しかし、実質金利が低下するにつれ、アイルランドはEUで総固定資本形成に占める住宅投資の割合が最も高い国となった。バブルを相殺しようとするのではなく、政府の政策は、印紙税の引き下げや住宅ローン利子の所得税控除上限の引き上げといった規制および税制の変更を通じてバブルを加速させ、不動産開発をさらに魅力的なものにした。さらに、いくつかの大規模な法改正により金融監督は悪化した。おそらく無関係ではないが、1997年から2007年にかけて、開示された寄付金の49%は、政権与党であったFianna Fáilへの寄付で、不動産開発業者と建設業界からのものであった(Byrne 2012)。このように、アイルランドは生産性向上に基づく、より低く持続可能な成長率へと移行する代わりに、雇用比率の上昇に基づく成長から投機的サイクルへと移行した。
ギリシャ
ギリシャは、先送りされた調整の象徴である。ギリシャの呪縛は、他のどの周辺国よりも、改革されていない経済であった。改革が阻まれた例は数多いが、最も明白なものの一つが年金制度である。少なくとも1990年以来、改革は差し迫ったものとみなされてきた。制度は、急激に上昇する扶養比率と過度に寛大な所得代替率の両方に直面していた(OECD 2009)。さらに、制度は極めて断片化しており、2003年には236の別個の基金が存在し(O’Donnell and Tinios 2003)、非効率と重複を生んだ一方で、多くの年金受給者を貧困のリスクにさらしていた。この欠陥のある制度を改革する散発的な試みはあった。1992年には予算が深刻な圧迫を受けていた際にいくつかの変更が行われたが、長期的な不均衡には取り組まなかった。2001年には、1958年に初めて提案され、すでに極めて緊急と考えられていた年金制度の改革案が否決された(Borsh-Supan and Tinios 2001)。2002年には、創造的会計と実質的改革のほとんどない新たな改革案が、議会を難なく通過した。ギリシャ政府は、ユーロ圏加盟交渉の間、ある程度の圧力を受けていた。しかし、ギリシャがユーロ圏に加盟すると、圧力は消え、年金およびその他の経済改革は放棄され、ギリシャがすでに経済危機の最悪の時期の只中にあるまで再び取り上げられることはなかった。
ポルトガル
最後に、EU加盟後15年間の経済成長を経た後、ポルトガルの経済は2000年頃に停滞した。衝撃的なことに、2012年のポルトガルの生産高は2001年より低かった。政府財政赤字の見出し数値は、GDP比2.9%を下回ることがなく、景気循環の影響や一時的・臨時的な調整を考慮しても、基礎的財政収支は恒常的に赤字であった(Marinheiro 2006、2011年更新)。相次ぐ財政赤字により、公的債務は2001年の生産高の51.2%から2010年には92.4%へと累積した。民間部門は停滞した経済見通しに対し、貯蓄率を引き下げ、現在の消費を賄うために海外から多額の借入を行う一方、国内需要に占める投資の割合は低下した。要するに、公的部門と民間部門の双方の行動は、中期的には持続不可能であった。しかし、ユーロへの加盟により、公的部門と民間部門の双方は、歴史的に低水準の金利を活用して、清算の時を先送りすることができた。例えば、政府債務のGDP比は41%ポイント上昇したが、債務に対する利払いはほとんど変わらず、2000年にはGDP比2.9%、2010年には同3%であった。このように、ユーロにより、ポルトガルの政治経済的均衡は、最終的には是正が避けられなかったとしても、世界の他地域からの大規模な資本流入によって中期的に維持された。
ドイツ
一方で、ユーロ導入後の数年間に、ドイツは福祉国家と労働市場の痛みを伴う改革(特にハルツIV改革として知られるもの)に着手した。1990年代末のドイツの経済的成果の乏しさ、再統一の累積コスト、そして不利な人口動態の傾向が、福祉制度に深刻な負担を与えていた。なぜユーロは、スペイン、アイルランド、ギリシャ、ポルトガルのような周辺国と同じ効果を、ドイツにもたらさなかったのか。すなわち、改革を先送りさせることはなかったのか。我々の見解では、そして仮説と一致して、その答えは図1に示された金利の推移にある。ドイツにとって、ユーロは財政および予算の制約を強めたが、金融環境を緩めることはなかった。金融ブームによる余地がなければ、政治家には行動する以外の選択肢はなかった。
要約すると、ユーロの到来が周辺欧州経済の近代化につながると観測者は予想していたが、為替リスクの低下およびユーロ圏全体の金融バブルから生じた急激な金融ブームにより、これらの国々が直面していた予算制約は、むしろ引き締められるのではなく、緩められた。安価に借り入れられる国々は、痛みを伴う改革を先送りした。さらに、バブル期には、資産価格の上昇がすべての誤りを覆い隠したため、悪い判断が短期的に負の結果をもたらさず、説明責任が失われた。
今後の研究の方向性
我々の研究は、今後の研究に向けていくつかの方向性を示唆している。第一に、事例研究はそこで働くメカニズムを慎重に分析するのに理想的であるが、我々の理論を検証するためには、バブルにおける公的および民間のガバナンスに関するより体系的な実証分析が必要である。第二に、我々の研究は現在進行中であるため、バブルにおけるシグナル抽出に関する仮説は定式化される必要がある。第三に、我々の理論は、民間バブルと公的バブルの有害性の間に差異があるかもしれないことを示唆している。民間バブルはより有害であるように見える。なぜなら、公的財政の持続可能性に影響するだけでなく、民間部門のガバナンスも損なうからである。最後に、我々の分析の適用範囲の広さに関する問題がある。資金調達が豊富で安価な状況はすべて、ガバナンスの悪化と経済改革の放棄を助長するのか。もしそうであれば、この状況は現在、ゼロ金利制約下にある米国が直面しているものであり、その場合、我々の分析は、公的および民間のガバナンスの同様の悪化が起こりうることを示唆している。
著者:Jesús Fernández-Villaverde、Luis Garicano、Tano Santos
画像:ローマで為替レートを表示する平面ディスプレイに映る1ユーロ硬貨 REUTERS/Stefano Rellandini




