途上国の成長をめぐる世界的な議論は、最近になって大きく方向転換しました。近年の、先進国への急速な追いつきへの期待と熱狂は消え去りました。アジア諸国が経験した目覚ましい経済収斂、そして(それほど目覚ましくはないものの)ラテンアメリカとアフリカの大半の国々が経験した収斂が、今後数十年にわたって続くと考える本格的な分析者は、今やほとんどいません。この異例の時期を支えた低金利、高い商品価格、急速なグローバル化、冷戦後の安定は、継続しそうにありません。
そして第二の認識も浸透しつつあります。途上国には新たな成長モデルが必要だということです。問題は、移ろいやすい資本流入や商品ブームへの依存から脱却する必要があるというだけではありません。そうした依存は、途上国を繰り返し衝撃にさらし、危機に陥りやすくしてきました。さらに重要なのは、富への最も確実な道であった輸出志向型工業化が、その役割を終えたのかもしれないということです。
産業革命以来、急速な経済成長の鍵は製造業にありました。ドイツ、米国、日本など、やがてイギリスに追いつき、追い越した国々は、いずれも製造業を育成することでそれを成し遂げました。第二次世界大戦後には、二つの急速な経済収斂の波がありました。一つは1950年代から1960年代の欧州周辺部、もう一つは1960年代以降の東アジアです。
どちらも工業製造業に基づいていました。1970年代以降、この成長戦略の典型として台頭してきた中国も、使い古された道をたどりました。
しかし今日の製造業は、かつてのものとは異なります。資本集約度と技能集約度がはるかに高まり、農村から大量の労働力を吸収する潜在力は大きく低下しています。
グローバル・サプライチェーンは製造業への参入を容易にしてきた一方で、国内に蓄積される付加価値の利益も減らしてきました。繊維や鉄鋼などの多くの伝統的産業は、需要の変化と環境問題を背景に、世界市場の縮小と過剰生産能力に直面する可能性が高いです。また、中国の成功の副作用として、他の多くの国々は、製造業でニッチ以上の地位を確立することがはるかに難しくなっています。その結果、途上国は、先進国の経験よりもはるかに低い所得水準で脱工業化を始め、サービス業への依存を強めつつあります。私はこの現象を「 早期の脱工業化」と名付けてきました。
サービス産業は、かつて製造業が果たした役割を担えるでしょうか。すでに、 サービス業は 途上国のGDPの大部分を占めています。伝統的に農業が大きな役割を担ってきた低所得国でも同様です。農村を離れて都市に向かう若年労働者は、製造業ではなく都市のサービス業の雇用にますます吸収されつつあります。そして国際サービス貿易は、商品貿易よりも速く拡大する傾向にあります。
楽観論者の中には、世界銀行のEjaz GhaniとStephen D. O’Connellがいます。 最近の論文で、彼らは、サービス産業が、伝統的に製造業が担ってきた成長のエスカレーターの役割を果たしうると主張しています。
特に二人は、近年サービス業では生産性について「無条件収斂」が見られることを示しています。すなわち、世界の労働生産性のフロンティアから最も遠い国々ほど、サービス業における生産性の伸びが最も速いのです。
これは非常に良いニュースですが、慎重に見るべき理由もあります。Ghani-O’Connellの証拠には、1990年代初頭から始まるデータが含まれており、その時期の途上国は資本流入と商品ブームに後押しされ、経済全体で収斂を経験していました。彼らの結論が他の時期にも当てはまるかは不明です。
サービス業を製造業と異なるものにしている点は二つあります。第一に、サービス業の一部の分野は貿易可能で、世界の商取引においてますます重要になっていますが、それらは通常、技能集約度の高い部門であり、比較的少数の一般労働者しか雇用していません。
銀行、金融、保険などの企業向けサービスは、情報通信技術(ICT)と並んで、いずれも高い賃金を支払う高生産性の活動です。労働力が十分に訓練されている経済では、これらは成長の牽引役となりえます。しかし途上国経済は一般に低技能労働力が大半を占めています。そのような経済では、貿易可能なサービス業が労働供給のわずかな部分しか吸収できません。
そのため、インドのICT部門は成功を収めているものの、経済成長の主要な原動力にはなっていません。対照的に、伝統的な製造業は、農場から直接来た労働者に多くの雇用を提供でき、その生産性は農業の3~4倍に達しえました。
今日の途上国では、余剰労働力の大半は、小売業や家事などの活動において、非常に低い生産性で営まれる非貿易サービス業に吸収されています。原則として、これらの活動の多くは、より良い技術、組織の改善、より高度な制度化の恩恵を受けられるはずです。しかしここで、サービス業と製造業との第二の違いが作用します。
非貿易部門における部分的な生産性向上は、最終的には自ら限界を生みます。個々のサービス活動は、自らの交易条件を自らに不利にすることなしには拡大できず、自身の価格(そして収益性)を押し下げてしまうからです。製造業では、小規模な途上国が少数の輸出の成功を基に繁栄し、時間をかけて順次多角化できました。まずTシャツ、次にテレビや電子レンジの組み立て、そしてスキルと付加価値の連鎖を上っていくのです。
対照的に、市場規模が国内需要によって制約されるサービス業では、継続的な成功には、経済の他の部門における補完的かつ同時の生産性向上が必要です。少数の部門に集中しても、すぐに勝てる機会は生まれません。したがって成長は、人的資本と制度という形での、経済全体の能力のはるかに緩やかな蓄積に頼らざるをえません。
そのため私は、サービス主導型のモデルが、かつて製造業がそうであったように、急速な成長と良質な雇用をもたらせるかについて懐疑的であり続けています。技術楽観論者が正しいとしても、それによって途上国が過去数十年間に経験したような成長を維持できるようになるとは、考えにくいのです。
本稿は Project Syndicateとの協力により掲載されています。
著者:Dani Rodrikは、ニュージャージー州プリンストンの高等研究所(Institute for Advanced Study)の社会科学教授です。著書に『One Economics, Many Recipes: Globalization, Institutions, and Economic Growth』があり、最近では『The Globalization Paradox: Democracy and the Future of the World Economy』を著しています。
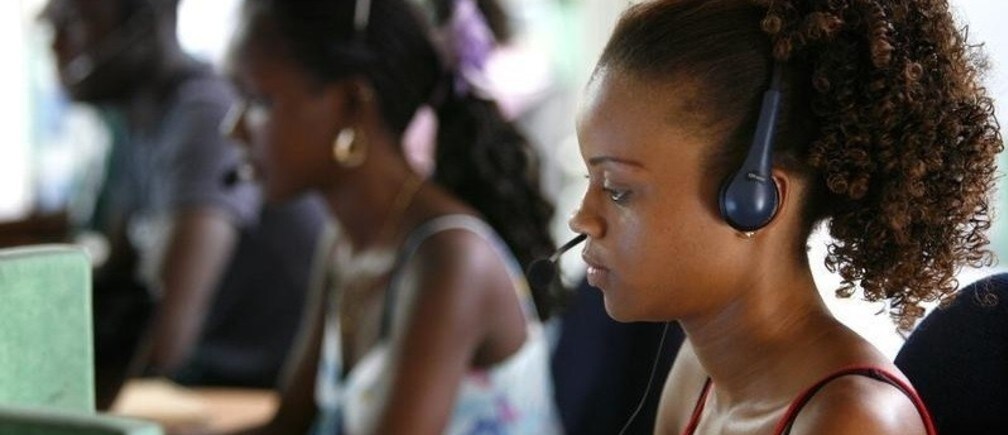
画像:Ndeye Astou Fall(22歳)は、セネガルの首都ダカールのコールセンターで働いています。REUTERS/Finbarr O’Reilly。




