中国の減速は、世界経済成長にとって短期的に最大の脅威である。8月には工業付加価値が減少し、信用成長は大幅に鈍化し、住宅価格も下落して販売は前年同月比20%減となっている。ユーロ圏の停滞と日本の先行きの不透明さを踏まえると、中国のハードランディングは世界需要に大きな打撃を与えるだろう。
今年の実質GDP成長率が政府目標の7.5%とどの程度の差になるかに、多くの関心が集まっている。しかし、より大きな問題は、中国が金融危機や急激な景気減速に陥ることなく、今後2〜3年で経済を再バランスできるかどうかである。中国特有のいくつかの要因がこの結果の実現可能性を高めているが、成功は決して確実ではない。
2008年の金融危機に直面した中国は、産出と雇用の成長を維持するために信用の拡大を加速させた。 信用は急増し、 2008年のGDP比150%から2014年半ばには250%に達した。多様な形態のシャドーバンク信用が、銀行融資の急速な拡大を補完した。
この戦略は功を奏し、中国は引き続き 年間1,200万〜1,300万人の新規都市雇用を創出した。しかし、投資がGDP比40%から47%へと上昇する中で、成長は危険なほど不均衡となり、インフラ建設と不動産開発に大きく依存するようになった。狭義に定義すると、これらの活動は中国の付加価値の12%を占める。実際、 最近の研究 によると、中国の経済活動の33%は不動産セクターの健全な状態の継続に依存している。
中国は今、すべての先進国の信用拡大局面に共通するジレンマに直面している。拡大局面が長引くほど、投資の浪費、巨額の不良債権、そして大規模な金融危機の危険は大きくなる。しかし、新規信用供給を単純に抑制し、不良債権のデフォルトを放置すること自体が、危機や景気後退を誘発しかねない。
今年は、政策対応が揺れ動いてきた年である。デフォルトによる規律の必要性は多く議論されてきたが、実際に適用されることはほとんどなかった。大幅な減速にもかかわらず、中国人民銀行は金利や準備率の一律引き下げには応じてこなかった。しかし、今年第2四半期、李克強首相は7.5%の成長目標を改めて示し、その後、鉄道、中小銀行、農業、小規模事業者に重点を置いた新規融資を中心とする、いくつかの「的を絞った」景気刺激策によって支えられた。複数物件の購入や高レバレッジ投資の制限など、不動産市場への規制は強化された後、緩和された。
少なくとも現時点では、規制と市場規律を求める議論が論争に勝利したように見える。これは、最も重要な目標に関する強調点の微妙な転換を一部反映しているのかもしれない。李首相と政策専門家の最近の発言はいずれも、特定の成長目標の重要性を軽視し、代わりに雇用創出と低失業率に重点を置いている。
幸いなことに、人口動態の変化により、経済の再バランスを図り、社会的緊張を回避するのに十分な雇用拡大を実現しやすくなろうとしている。中国の生産年齢人口は現在、緩やかに減少している。さらに劇的なのは、15〜30歳の人口が 2015年から2025年にかけて25%減少する ことである。農村部の労働力は依然として3億人を超えており、多くの人々が都市部へ移動し得ることを意味している。しかし、農村部の労働力の高齢化に伴い、移動の速度は鈍化するだろう。
その結果、中国の労働市場は、多くの人が予想するよりも急速に引き締まるだろう。実質賃金の上昇は、より消費主導型の経済への移行を支え、失業への懸念の低下は、労働供給を吸収するための信用主導型の建設への依存を減らすだろう。
しかし、信用拡大局面によって生じた巨額の債務は依然として大きな問題である。これまで、そのような拡大局面を経験しながら金融危機や大きな成長の後退を回避した経済は存在しない。楽観論者はしばしば「中国は違う」とされる2つの点を強調する。第一に、多くの債務は中国国家の異なる機関にまたがっており、例えば国有企業(SOE)や地方政府が国有銀行に負っている債務である。
第二に、中国の中央政府は 低債務 である。2013年末時点でGDP比わずか22%にとどまり、それゆえ相当な財政的余力がある。金融セクターが多額の不良債権に直面する中、政府は1990年代後半に行ったことを繰り返し、不良債権を吸収し銀行の資本増強を行うことで、デフォルトや銀行破綻が経済を景気後退へと陥れるのを防ぐことができる。
しかし、中国は同様の信用拡大局面にある他の国々よりも政策の余地が大きいものの、リスクは依然として深刻である。不良債権問題は国有企業の間で最も深刻かもしれないが、2010年以降の新規事業融資のうち半分をわずかに上回る額は民間セクター向けであり、民間セクターは問題を抱える 重要な役割 を不動産市場で果たしている。そして、不動産ブームが下降に転じると、企業や家計によるデレバレッジの取り組みは、銀行の破綻が認められていない場合でも成長を損なうおそれがある。バランスシート不況は、必ずしも金融危機を必要としない。
中国が掲げる「市場が決定的な役割を果たす」という目標を達成すればするほど、「中国は違う」という議論は当てはまらなくなる。金利の自由化は、過剰債務を抱える多くの借り手の借入コストを押し上げるだろう。シャドーバンク機関に対する救済禁止ルールは、信頼感を損なう損失を生むだろう。資本勘定が開放されるほど、中国の巨額の債務は世界中の銀行やその他の機関投資家によって保有されることになる。
GDP比250%に相当する過去から引き継いだ債務を抱える経済において、信用供給を単純に引き締め、市場規律を課すことは、災いを招く処方箋となりかねない。代わりに、中国は信用成長の減少とデレバレッジのデフレ効果を相殺するために、直接的な財政刺激策を用いるべきである。また、完全な金融自由化に踏み切る前に、債務の減額と資本増強を通じて銀行のバランスシートを整理すべきである。
中国が経済を再バランスし、金融システムに市場規律をより多く導入する必要があることは疑いない。人口動態は前者の課題に助け舟を出すだろう。しかし、慎重な政策設計と実施の順序付けがなければ、その過程で大きな後退が起こりかねない。
本記事は次の媒体との協力により掲載された: Project Syndicate
執筆者:アダイア・ターナー氏は、英国金融サービス機構(Financial Services Authority)の元会長であり、英国金融政策委員会および貴族院の委員を務める。
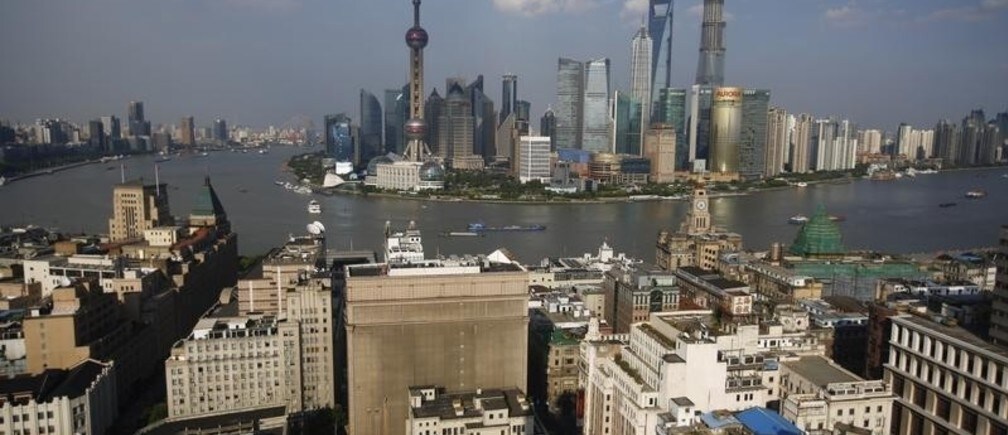
画像:2013年7月31日、上海で撮影された、建設中で2014年末までの完成が予定されている上海タワー(右)を含む、上海の金融街である浦東の全景。REUTERS/ Carlos Barria




