新型コロナウイルスのパンデミック以降、アメリカ人は車両購入のために大幅に多くの負債を抱えるようになった。
このインフォグラフィックは、連邦準備制度理事会(FRB)による最新の消費者債務に関する報告のデータを可視化したものである。
40歳未満のアメリカ人は、車両関連の負債を最も大きく増やしており、平均的な自動車ローンは2019年以降41%増の24,000ドルとなっている。
若いアメリカ人が直面する自動車ローン問題の深刻化
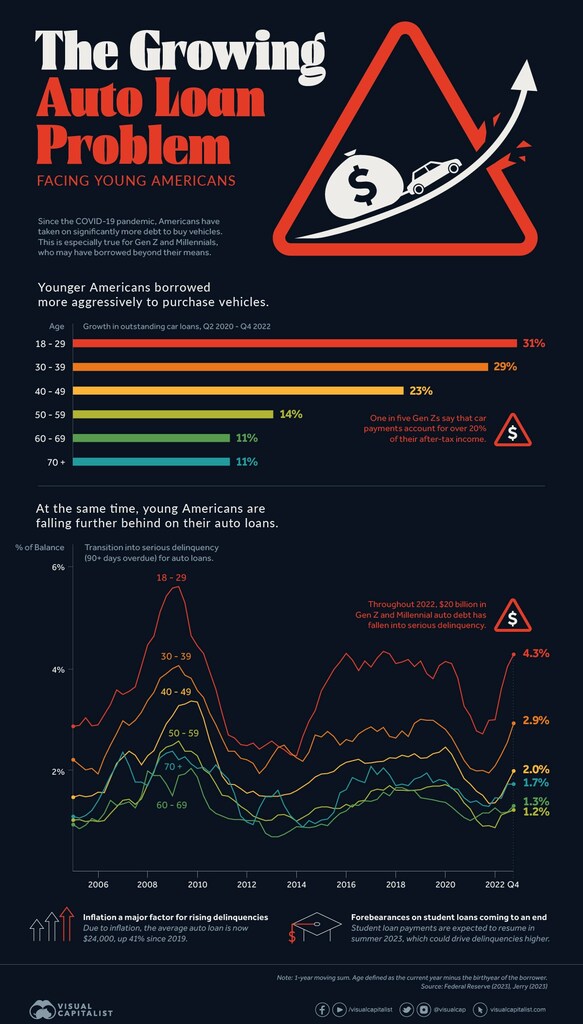
新型コロナウイルスのパンデミック以降、アメリカ人は車両購入のために大幅に多くの負債を抱えるようになった。これは特にZ世代やミレニアル世代に当てはまり、連邦準備制度理事会は、彼らが自身の返済能力を超えて借り入れを行っている可能性があると見ている。本インフォグラフィックでは、FRBの最新の消費者債務に関する報告のデータを可視化した。

積極的な借り入れ
このグラフの最初のチャートは、2020年第2四半期(パンデミック開始時)から2022年第4四半期(直近で入手可能な時点)までの自動車ローン残高の増加を示している。
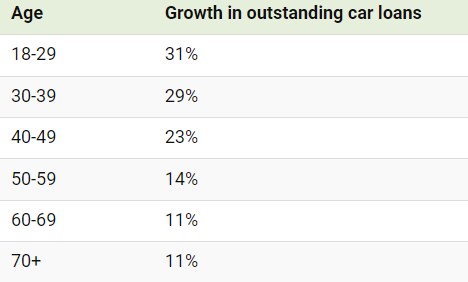
40歳未満のアメリカ人が車両関連の負債を最も大きく増やしていることがわかる。Z世代(11〜26歳)の増加率が高いのは、その多くが初めて車を購入しているためで自然なことだが、相対的に見ても31%は非常に高い水準である。
この背景には、現在のインフレ環境があり、中古車価格が過去最高水準に押し上げられている。また、サプライチェーンの問題により、新車の30%超が希望小売価格(MSRP)を上回る価格で販売されている。
このような価格上昇を受け、FRBの報告によると、平均的な自動車ローンは現在24,000ドルで、2019年の17,000ドルから41%増加している。
延滞の急増
自動車ローンの金利は通常固定されており、そのため多くの若いアメリカ人がパンデミック中の低金利を活用することができた。
それにもかかわらず、Z世代の5人に1人が、自動車のローン返済が税引き後所得の20%超を占めていると回答している。
このインフォグラフィックの2つ目のチャートに示されているように、深刻な延滞へと移行する自動車ローン債務の割合は、Z世代やミレニアル世代で大幅に高くなっている。2022年を通じて、これらの世代では90日以上延滞した自動車債務が200億ドルに上った。
こうした返済に苦労している借り手の見通しは厳しい。まず、インフレにより、ほとんどの消費財の価格が上昇している。これにより、自動車ローンの返済能力が圧迫されている。
次に、金利の上昇がある。これにより、若い借り手にとってのもう一つの悩みの種であるクレジットカード債務のコストがさらに高くなっている。最後に、学生ローンがある。学生ローンの返済は2023年夏に再開される予定だが、学生債務の返済は新型コロナウイルスのパンデミック開始以来停止されている。