二酸化炭素除去はネットゼロ達成に不可欠ですが、現在の除去量は科学が求める水準を大きく下回っています。金融アーキテクチャが目的に適していないためです。
二酸化炭素除去を拡大するには、プロジェクトを融資可能にし、リスクを適切な種類の資本に割り当て、資本が確信を持って動けるようにする金融アーキテクチャが必要です。
主な障壁は「ミッシング・ミドル」です。初期のエクイティ資金調達を終えていても、まだ融資可能ではないプロジェクトは、貸し手にはリスクが高く、ベンチャー投資家には資本集約的すぎるため、資本のギャップが生じ、拡大を妨げています。
二酸化炭素除去が拡大するのは、金融アーキテクチャが進化し、融資可能になったときです。
二酸化炭素除去はネットゼロ達成に不可欠です。オックスフォード大学の2024年『二酸化炭素除去の現状』報告書は、1.5°Cの経路を維持するには、2050年までに世界で年間70億~90億トンのCO2を除去する必要があると推計しています。現在、耐久性のある炭素除去として検証されているのは年間約200万トンにすぎず、必要量の0.1%未満です。
技術は存在します。不足しているのは、リスクを適切に評価・配分し、流動性をもたらし、インフラを大規模にファイナンスできる金融アーキテクチャです。
Carbon Dioxide Removal.fyiの報告によると、2024年に耐久性のある二酸化炭素除去企業に投じられたエクイティ資本は、わずか8億3,600万ドルでした。Carbon Dioxide Removal.fyi『2024年市場報告書』。 『耐久性のある二酸化炭素除去のファイナンスの現状』報告書によれば、供給事業者の70%は6カ月以内に、43%は3カ月以内に資本調達を見込んでおり、この分野が直面する短期的な流動性圧力が浮き彫りになっています。欧州委員会の推計によると、欧州の短期的な気候目標を達成するには、2030年までに二酸化炭素除去への累計投資額が24億~67億ユーロに達する必要があります。
機能する資本構成がなければ、プロジェクトは資金を待ち、投資家は融資可能な資産が現れるのを待つことになります。
資本が動きにくい理由
期待のずれ:議論は「需要シグナル」に偏りすぎているか、ベンチャーキャピタルや銀行がなぜもっと取り組むべきかに集中しすぎています。どちらも必要ですが、それだけでは不十分です。ベンチャー投資家は、高いリターンと高いリスクを伴うイノベーション向けであり、資本集約型インフラ向けではありません。一方、銀行はキャッシュフローの見通しが立たない実証前のプロジェクトには融資しません。
ミッシング・ミドル:初期のエクイティ資金調達を終えていても、まだ融資可能ではないプロジェクトは、貸し手にはリスクが高く、ベンチャー投資家には資本集約的すぎます。バークレイズ『2024年気候テック報告書』 は、世界の気候ファイナンス需要のうち充足されているのは約16%にとどまり、気候技術を拡大するには触媒的資金やブレンドファイナンスが必要となる広大な「ミッシング・ミドル」が残されていると推計しています。現在、二酸化炭素除去プロジェクトのうち、この移行期の資本を利用できているのはごく一部です。
『耐久性のある二酸化炭素除去ファイナンスの現状』報告書は、助成金と機関投資家の資本との間をつなぐ100万~500万ドル規模の投資家がほとんど存在しないことを示しています。この「ミッシング・ミドル」では、ファミリーオフィス、開発銀行、ソブリン・ウェルス・ファンド、公的資金によるイノベーションファンド、インパクトファンドなどのリスク許容度の高い資本が役割を果たす必要があります。構造的な不整合:二酸化炭素除去の供給事業者と金融機関は、依然として異なる金融用語で話しています。供給事業者にとって「プロジェクトファイナンス」とは、技術導入に向けた初期の非希薄化型資本を意味します。銀行などの機関投資家にとっては、優良な取引相手が裏付けとなる契約済みキャッシュフローを持つ、長期的でリスクを低減した資産を意味します。「融資可能なオフテイク契約」でさえ、標準的な審査基準を満たさないことが少なくありません。たとえば、契約上18カ月以内に解約できる一方、発行の遅延はそれを超えることが多く、担保として適さない場合があります。
長期化しコストのかかる取引サイクル:多くの貸し手がプロジェクトの必要とする長期の融資期間を提供できず、確実性の高いオフテイク契約があっても民間資本は15%超のリターンを求め、評判や確実性に関する要件も依然として厳しいため、こうした制約が強まります。これらの要因が重なり、需要が拡大しているにもかかわらず、資本の投入が遅れています。
こうした非効率性によって、資本が信頼できる資産を見つけ、信頼し、投資することが妨げられています。
機能する金融アーキテクチャの構築
炭素除去を拡大するには、プロジェクトを融資可能にし、リスクを資本の種類に応じて割り当て、信頼できるデータや適切なリスク低減策を活用して、信用リスクの評価と実績に連動した利回りを可能にする金融アーキテクチャが必要です。
需要が融資可能性を生む
予測可能な需要は、投資対象となる市場の基盤です。CDR.fyiによると、マイクロソフトなどの企業バイヤーやバイヤー・クラブ(Frontier、NextGen CDR)は、長期オフテイク契約を通じて耐久性のある炭素除去を推進するため、100億ドル超を拠出することを約束しています。CDR.fyi。
各国政府は、融資可能な炭素除去を支える政策基盤を整え始めています。英国は、炭素回収・除去を対象とする差額決済契約(CfD)を導入し、民間資金を呼び込む安定した価格下限を設けました。また、工学的手法による除去を英国排出量取引制度に組み入れる作業を進めています。カナダは現在、炭素除去技術の設備投資額(CAPEX)の最大60%を対象とする投資税額控除を提供しています。一方、米国では45Q税額控除が初期プロジェクトの経済性を支える最も強力な要因の一つであり続けています。
安定した複数年にわたる需要は、供給事業者に事業拡大の経済的基盤をもたらし、プロジェクト投資家や貸し手には、確信を持って融資判断に使える予測可能なキャッシュフローを提供します。信用力の高い「投資適格」の買い手は、プロジェクトの融資可能性をさらに高め、資本コストを大幅に引き下げる可能性があります。
資本がイノベーションとインフラをつなぐ
資本は、各層のリスク許容度、資本コスト、期待リターンに合致した、体系的な資本構成を通じて動く必要があります。
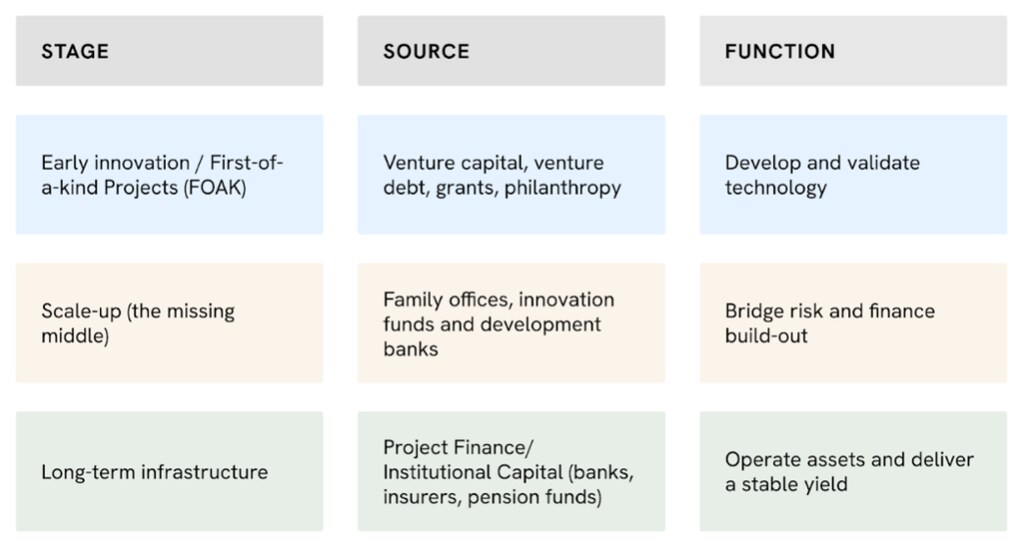
実際には、この構成は損失負担の優先順位も反映します。初期のエクイティが最初のリスクを負担し、劣後融資やブレンドファイナンスが移行をつなぎ、キャッシュフローが予測可能になればプロジェクトのエクイティとデットが最も低コストの資本を提供します。
世界経済フォーラムは自然を活用した気候ソリューションにどのように取り組んでいるのか?
世界は、加速する自然破壊と気候変動という、複合的な環境危機に直面しています。
自然を活用した気候ソリューション(NCS)とは、炭素貯留を増やし、炭素排出を削減する保全・土地管理プログラムへの投資です。NCSは、両方の危機に対処する重要な手段となり、環境面と社会面でさらなる便益をもたらします。
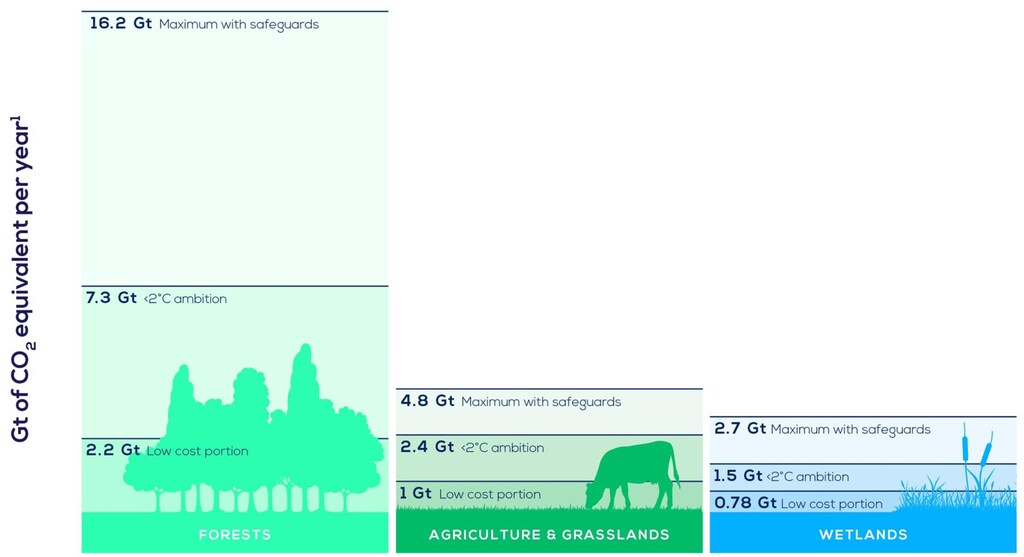
フォーラムのために実施された調査では、『自然とネットゼロ』報告書が、NCSによって2030年までに1.5°および2°の経路を達成するために必要な気候変動緩和の3分の1を、他の二酸化炭素除去手法より低いコストで実現できるという推計を裏付けています。この報告書は、自主的炭素市場拡大タスクフォースの提言を踏まえ、企業リーダー、政策立案者、市民社会の連携を通じて、高品質なNCSの拡大を加速し市場を開拓するための6つの行動を提示しています。
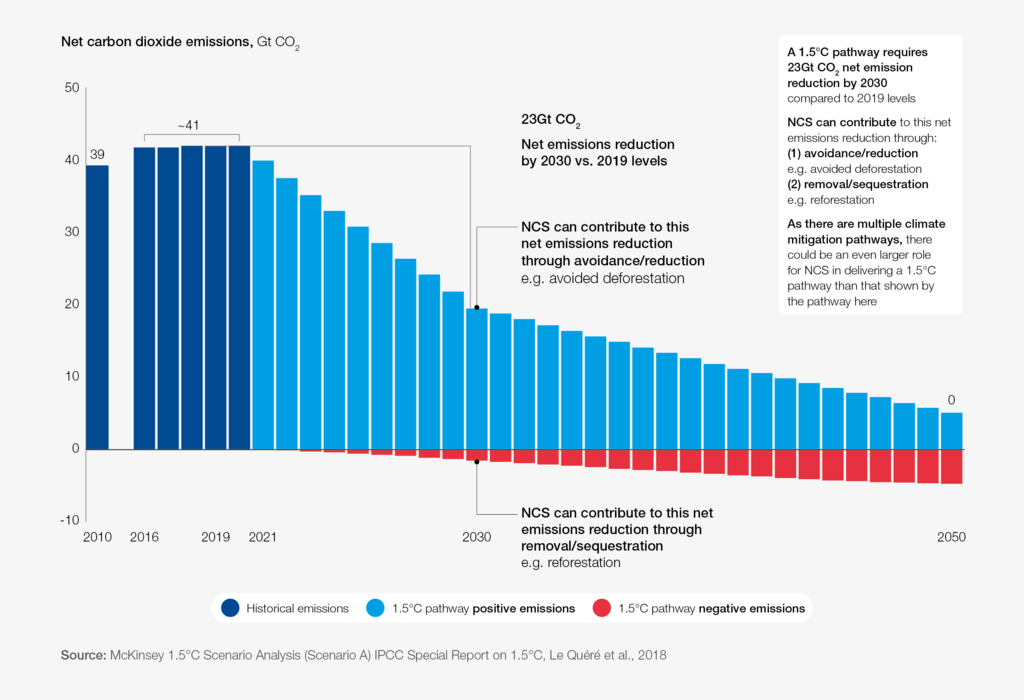
連携を促進するため、2019年にフォーラムと持続可能な開発のための世界経済人会議は協力して、官民の関係者を集め、NCSへの投資機会と障壁を特定することを目的とする自然を活用した気候ソリューション・アライアンスを設立しました。
NCSアライアンスの加盟組織は専門知識を提供し、企業によるNCSクレジットの信頼できる活用に関する概要ガイド『企業向け自然を活用した気候ソリューション』の作成に貢献しました。
お問い合わせいただき、自然の力を解き放つ私たちの使命にご参加ください。
データが資本の流れを可能にする
独立したモニタリング、報告、検証(MRV)とデューデリジェンスのサービスにより、プロジェクト開発から炭素貯留までのプロジェクト実績を、測定・監査可能な結果に変えることができます。プロジェクトの全期間にわたるこの透明性は信用リスクを低減し、貸し手が検証済みのマイルストーンに応じて資金を実行できるようにします。
このモデルは、最初の1トンが除去される前にインフラに資金を提供し、助成金、債券、買い手のコミットメントを連携させて炭素除去を融資可能にできることを示しています。
今が重要な理由
炭素除去分野の状況は、2000年代後半の再生可能エネルギー分野と似ています。固定価格買取制度、プロジェクトファイナンス、データ検証が整合すると、再生可能エネルギーへの投資額は 2004年の330億ドルから2024年には7,280億ドルへと増加しました。
金融アーキテクチャが進化し、リスクを正確に評価し、流動性を生み、資本を効率よく振り向けることができれば、炭素除去も同じ道をたどる可能性があります。
構築に向けた呼びかけ
企業は買い手が投資適格であることを条件に、需要と価格のリスクを取り除く複数年のオフテイク契約によって市場を支えるべきです。こうした契約は、プロジェクトが融資可能となり、基礎となる資産に資金が提供されるために必要な収益の見通しをもたらします。
各国政府は政策、政治、法務上のリスクを 初回損失保証、CfD、イノベーション資金、コンプライアンス市場と自主的市場における明確な認証経路を通じて取り除き、民間資金を呼び込むべきです。公共調達は需要をさらに加速させ、長期的な確実性を示すことができます。
開発銀行とファミリーオフィスは触媒的資本や劣後資本でミッシング・ミドルを埋め、規模拡大と初期運用のリスクを吸収することで、シニアレンダーの参入を可能にすべきです。多くの経路では技術リスクは低く、ギャップとなっているのは初の商業施設建設への資金調達です。
機関投資家は保険によるリスク移転、標準化された契約、信頼できる事業者を通じて納入リスクが軽減された段階で、炭素除去を新たなインフラ資産クラスとしてファイナンスする準備を進めるべきです。
プロジェクト開発者は経験豊富な事業者を招き、規律ある実行方法を取り入れて運用・納入リスクを下げ、資本構成全体でインセンティブを整えることができます。
炭素除去を科学が求める水準まで拡大するには、資本が確信を持って動く機能的な金融アーキテクチャが不可欠です。その仕組みを構築する時は今です。
企業の買い手、金融機関、開発パートナーなど、貴組織が炭素除去の金融アーキテクチャ構築への協力に関心をお持ちの場合は、連携の可能性を検討するため、著者までお問い合わせください。
著者は、本記事に対する思慮深く建設的な貢献について、以下の査読者に感謝します。Kash Burchett(HSBC)、Cindy Jia(ING)、Lucas Joppa(Haveli Investment)、Henry Waite(Kumo)、Max Zeller(Carbon Removal Partners)。本記事に示された見解はすべて著者個人のものであり、査読者または各所属組織の立場、意見、推奨を示すものではありません。




