資本規制が復活している。国際通貨基金(IMF)は、資本規制の利用に対する従来の反対姿勢を和らげた。一部の新興市場(例えばブラジル)は、2008〜2009年の世界金融危機以降、規制を再び利用している。多くの著名なエコノミストが現在、さまざまな経済・金融上の問題や課題に対応するため、規制の強化と緩和を提唱している。
その根拠はさまざまであるものの、いずれも、最善の政策は利用できず、資本規制は次善の介入とみなせるという前提を共有する傾向がある。一連の研究は、名目賃金が硬直的で、物価水準を操作するための金融政策が利用できない状況下で産出量が変動する設定を検討している(Schmitt-Grohe and Uribe 2012a、2012b、Farhi and Werning 2012)。第二の研究群は、資本規制を国際的な交易条件を最適に操作する手段として位置づけている(De Paoli and Lipinska 2013)。最後の研究群は、金融安定を支えるために資本規制を柔軟に用いることを主張している(Ostry et al. 2012、Forbes et al. 2013)。
議論がどれほど興味深くても、それらが推奨するアプローチは、我々にほとんど経験のないものである。我々が新たな論文で示すとおり、政府は、短期的な産出量の変動、交易条件、金融安定への配慮を理由に資本規制を課したり撤廃したりすることは、ほとんどなかった。一度課された規制は長期にわたって維持される。一度撤廃された規制が再び導入されることはほとんどない。規制の強度は、景気循環の周期で変動するのではなく、国内の金融の深度や発展度、民主的なチェック・アンド・バランスの強さ、規制制度の質といった、同様にゆっくりと変化する変数に沿って、長期間にわたって変化する傾向がある。
我々専門家は、資本規制が高頻度で調整された場合に経済がどのように機能するかについて、ほとんど知識を持っていない。資本規制はこれまで、まれにしか調整されてこなかったためである。
1996年、169の国・地域がIMFに対し、資本市場証券に対する規制に関するデータを提供した。そのうち127カ国・地域には制限があった。つまり、これらの規制は広く行き渡っていた。同じ127カ国・地域のうち116カ国・地域(91.3%)が、2012年時点でも同様の規制を維持していた。すなわち、規制は 持続的であった。また、表1に示すとおり、資本市場証券に対する規制について当てはまったことは、他の資本規制措置にも同様に当てはまった。
表11996年時点の規制のうち2012年まで存続した割合
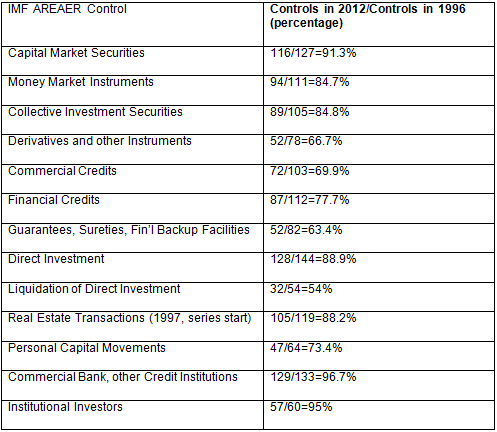
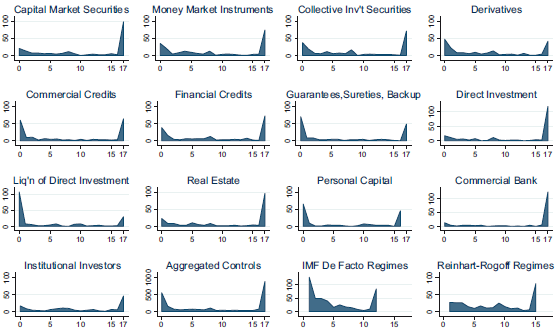
図1には、さまざまな種類の資本規制の継続期間を示すヒストグラムの系列が含まれている。左上のグラフは、資本市場証券に対する規制の継続期間を示している。一部の国は、1996年から2012年の間、そのような規制を一切持たなかった。これらの国が、グラフ左端のピークを形成している。右に目を移すと線は下降していく――1年、2年、3年あるいはそれ以上の期間にわたって規制を課していた国はわずかである――そして、グラフの右端に至ると、系列はスパイクで終わる。実に98カ国が、1996年から2012年までの17年間すべてにわたり、資本市場証券に対する規制を有していた。また、資本市場証券に対する規制は、他の種類の規制にも典型的に見られる。下段の左から二番目のパネルでは、さまざまな種類の規制が集計されており、その結果得られる集計値も同じパターンを示している。
何が規制の普及を決定するのか。検討すべき自然な変数は二つあり、その国の為替相場制度と金融危機への脆弱性である。いずれも、理論上および一般的な通説において、規制の発生と関連づけられてきた。しかし実際には、為替相場制度と規制の相関は弱いにすぎない(詳細は以下の付録の表2を参照)。為替相場制度の代わりに金融危機を用いた結果も、同様である。注目すべきは、我々が重要であると考えてきた事柄と資本規制との間に、有意な相関がほとんど見られないことである。
近年の理論文献は、政府が景気循環的な動向やマクロ・プルーデンス上の配慮に応じて規制を調整する可能性を示唆しているものの、我々はこれらの議論の実証的な妥当性には懐疑的である。資本規制の緩慢な性質を、景気循環的なマクロ経済・金融現象によって理解することは困難に思われる。とはいえ、これらは検証可能な仮説である。我々の研究では、資本規制の発生を、インフレ率、GDP成長率、交易条件、GDP比で表した遅行資本収支、そしてインフレ調整後の国内信用成長率と関連づけることを試みた。実際には、政府がこれらの変数の変化に応じて規制を課したり撤廃したりする兆候はほとんど見いだせなかった。
部分的な例外は国内信用成長であり、信用成長が加速する際には、政府が規制を緩和または撤廃する傾向がわずかに見られる。これは、マクロ・プルーデンス上の論理が示唆するところとは逆である。
規制はゆっくりとしか変化しないため、規制を、それ自体が緩慢に変化する、金融の深度や発展度、民主的なチェック・アンド・バランスの強さ、規制制度の質といった国の特性と関連づけて検討する方が、より妥当に思われる。我々の新たな論文では、これらの要因が実際に規制の変化の原因となりうることを示唆する若干の証拠を提示している。特に、一方で規制の発生と、他方で金融の発展、政治の発展、制度の発展という指標との間に、頑健で統計的に有意な負の相関を見いだした。考慮したほぼすべての資本規制の指標についても、同様のことが当てはまる。
少数の国々は、資本規制を景気逆行的に調整することに成功してきた。すなわち、外国資本が大量に流入している時には規制を強化し、その流入が収まると規制を緩和してきた。その目的は、資産価格や国内信用供与を流入の影響から遮断することである場合もあれば、望ましくない実質為替レートの増価を防ぐことである場合もあり、さらにはこれらの理由の組み合わせである場合もある。ブラジルは代表的な事例であり、資本移動の増減に応じて規制の強化と緩和を繰り返してきた。インドネシア、タイ、韓国といった他の数例も、同様に挙げることができる。しかし、我々の証拠が示すとおり、これらは例外である。
景気循環の周期で規制を調整することに対するこの消極性には、二つの説明がある。第一に、最近まで規制を経験していない国で規制を課すことは、否定的なシグナルを送るリスクを伴う(Bartolini and Drazen 1997)。これは、最善の政策は利用できないという推定を反映している。資本流入に伴うインフレを抑えるために規制に頼ることは、引き締め的な金融政策といったより伝統的な手段が、とりわけ脆弱な銀行システムへの悪影響などのために利用できないことを示すものと受け取られかねない。実質為替レートの増価を抑えるために規制に頼ることは、政治制度が財政政策のより伝統的な引き締めを実施する能力を欠いていることを示すものと受け取られかねない。この否定的なシグナルは、規制を定期的に用い、以前に調整した経験のある国では、存在しないか、少なくとも弱いものとなる。
第二に、景気循環の周期で規制を調整することは、技術的な観点からは、既に何らかの形の規制が存在する国の方が容易である。そうした国には関連する官僚機構が既に備わっており、新たに設立する必要がない。金融取引を監視する制度も備わっており、ゼロから新たに構築するより便利である。例えばブラジルは資本規制の長い歴史を持ち、その大部分を前の10年の半ばまでに撤廃した。その時点で、資本勘定はほぼ完全に開放されていた。
近年、マクロ経済およびマクロ・プルーデンス管理の手段としての資本規制が再評価されている。この再評価は歓迎すべきものであるが、これらの近年の論文で特定されているマクロ経済およびマクロ・プルーデンス管理の目的のためにこれらの手段を用いることは、まれである。頻繁な規制の変更を義務づける新たな政策の取り組みは、データに基づく経験ではなく、理論に基づいている。我々は、この乖離について、いくつかの説明を示してきた。
第一に、政策立案者は、可能な限り最善の政策対応を実施しようとし続けている。すなわち、景気循環に対しては従来の金融・財政政策を、金融リスクに対しては国内の従来型の規制手段を用いている。
Bhagwati and Ramaswami(1963)は、貿易政策の文脈で、国内に歪みが存在する場合には、最善の国内介入を行う方が、次善の関税や割当で対応するよりも優れているという議論を、よく知られた形で提示した。その議論は、現在の文脈にも同様に当てはまる。
第二に、政府は、規制を行う制度がまだ整っていない場合には、規制に頼ることに消極的である。
そうすることは、否定的なシグナルを送りかねない。従来、政策立案者が頼ってきた最善の政策がもはや利用できないことを示すものと受け取られかねない。関連する官僚機構が解体されている場合には、執行は困難である。ここでの教訓は、マクロ経済またはマクロ・プルーデンス管理に関連した目的で規制に頼らざるを得ないと予想する国は、規制制度を解体する前に慎重になるべきだということである。いったん解体し、資本勘定の完全な交換可能性まで移行してしまうと、元に戻すことは困難で、費用もかかりうる。
参考文献
Bartolini, Leonardo and Allan Drazen(1997)、「Capital-Account Liberalization as a Signal」、 The American Economic Review、87(1): 138–154。
Bhagwati, Jagdish and V K Ramaswami(1963)、「Domestic Distortions, Tariffs and the Theory of the Optimum Subsidy」、 Journal of Political Economy、71: 44–50。
De Paoli, Bianca and Anna Lipinska(2013)、「Capital Controls: A Normative Analysis」、Federal Reserve Bank of New York Staff Report 600。
Farhi, Emmanuel and Ivan Werning(2012)、「Dealing with the Trilemma: Optimal Capital Controls with Fixed Exchange Rates」、NBER Working Paper 18280。
Forbes, Kristen, Marcel Fratzscher, and Roland Straub(2013)、「Capital Controls and Macro-prudential Measures: What are They Good For?」、DIW Berlin Discussion Paper 1343。
International Monetary Fund(2012)、「The Liberalization and Management of Capital Flows: An Institutional View」、Washington, DC: IMF。
Jongwanich, Juthathip and Archanun Kohpaiboon(2012)、「Effectiveness of Capital Controls: Evidence from Thailand」、 Asian Development Review、29: 50–93。
Ostry, Jonathan, Atish Ghosh, Marcos Chamon, and Mahvash Qureshi(2012)、「Tools for Managing Financial-Stability Risks from Capital Inflows」、 Journal of International Economics、88: 407–421。
Schmitt-Grohe and Uribe(2012a)、「Managing Currency Pegs」、 American Economic Association Papers and Proceedings、102: 192–197。
Schmitt-Grohe and Uribe(2012b)、「Prudential Policy for Peggers」、NBER Working Paper 18031。
著者:Barry Eichengreen氏はUniversity of California, Berkelyの経済学・政治学の教授であり、かつてはIMFの上級政策顧問を務めた。Andrew K Rose氏はUniversity of California, Berkeleyの国際ビジネス・経済分析・政策グループの教授である。
画像:ニューヨーク証券取引所のフロアで作業しながら、コンピューター画面のチャートを見上げるトレーダー。REUTERS/Lucas Jackson




