商業用不動産投資における重要な指標の一つが利回り、すなわちキャップレート(capitalization rate:還元利回り)である。最も単純には、テナントが支払う賃料と、建物の購入価格(または、投資目的で保有される建物の鑑定評価額の場合もある)との比率を指す。キャップレートは、市場の現状を示す最も重要な指標の一つである。キャップレートは価値と逆相関の関係にあり、キャップレートが圧縮されると認識される価値は上昇し、価格の下落はキャップレートの上昇を意味する。利回り(キャップレート)の低下は、特にキャップレートが妥当なファンダメンタルズから乖離している場合、市場が過熱していることを示す重要な初期警告の兆候でありうる。とりわけ、市場参加者が低いキャップレートは「新たなパラダイム」や「市場の力学における重大な変化」によるものだと主張し始めたら、おそらく資産を売却して一目散に逃げ出すべき時である。しかし、利回りは市場で日常的かつ定期的に観察される数少ない統計の一つであることを踏まえると、多くの参加者が利回りの変動を懸念の材料としてではなく、自然なものとして受け入れているのは奇妙に思える。
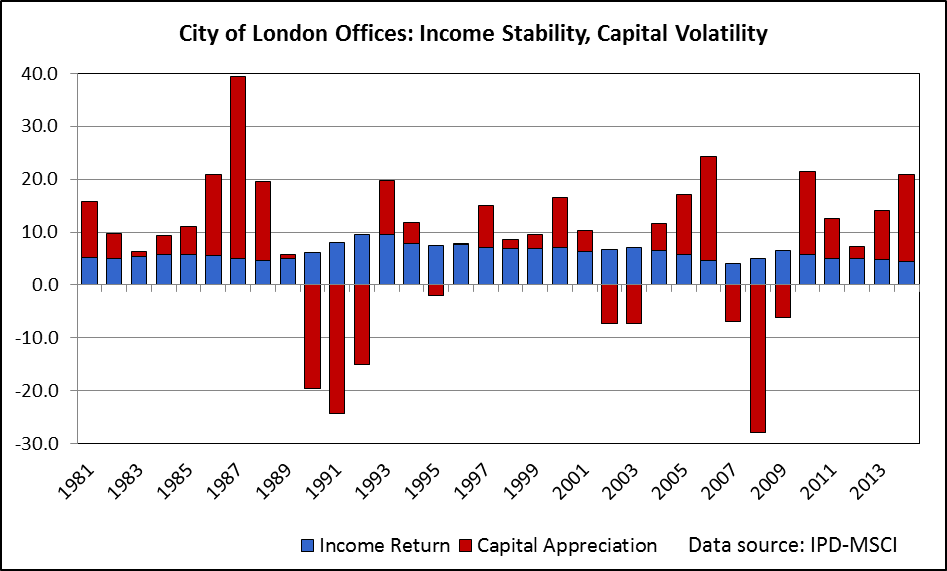
不動産収益を賃貸収入とキャピタル・アプリシエーションの要素に分解すると、ほとんどの市場で収益の要素である賃貸収益が長期にわたり著しく安定していることは明らかである。キャピタル・グロース(さらに、より顕著にはキャピタル・ダウン)が資産価値の変動性を生み出す。例示すると、IPD-MSCIのデータは、シティ・オブ・ロンドンのオフィスの年間純賃貸収益率が1981年から2014年の間に4.1%から9.5%の範囲であり、標準偏差はわずか1.3%であったことを示している。対照的に、同期間のキャピタル・アプリシエーションは-28%から+34%の範囲で、標準偏差は13%であった(下のチャートを参照)。キャピタル・バリューの変化は、その大部分がキャップレートの変化によって支配されている。金融危機前の価格と価値の上昇は賃料成長ではなく、キャップレートの圧縮(利回りの低下)によって生じた。その後の急激な市場調整も同様であった。これは、株式市場におけるボブ・シラーの知見と呼応する。株式市場では利益は長期的に比較的安定しており、株価収益率の変化は株価の変化によって生じる。
キャップレートは、単純に不動産投資市場における需給の結果とみなすことができる。投資機会に比べて市場に流入しようとする資本が過剰であれば、需要が供給を上回るため、価格は押し上げられ、キャップレートは押し下げられる。
さて、金融理論が私たちに教えること、そして私たちが学生に教えていることは、キャップレートは、不動産に対する要求収益率から、長期的な賃料収入の成長(減価償却調整後)を差し引いたものであるべきだということである。要求収益率は、経済全体の金利、投資家の資本コスト、そしてリスクに対する姿勢を反映する。翻って、市場における要求収益率は、リスクフリー収益率に、資産タイプのリスクに見合ったリスクプレミアムを加えたものであるべきである:
k = RFR + RP – g
したがって、市場で利回りが変化するのを観察した場合、それは、そうした構成要素のいずれか(リスクフリーレート、リスクプレミアム、あるいは長期的な賃料成長)が変化したことを意味するはずである。その変化をもたらしている要因を基本的なレベルで確認できない場合、市場の価格付けに誤りがある可能性が大いにある。
2005年と2006年には、市場の実務家と研究者の双方にとって、取引価格が「筋が通らない」と感じられるのは共通の経験であった。収入、成長、コスト、要求収益率について妥当な想定をキャッシュフローモデルに当てはめると、投資価値は達成された価格をはるかに下回る結果となった。この時点で行動的要因が作用し始める。成長率が引き上げられ、要求収益率が引き下げられ、出口利回りが投資評価を価格に合わせるために引き下げられ、そして「新たなパラダイム」論が、それらの変化した想定を支えるために現れる。当時、これは筋が通っていたのか。今はどうなのか。
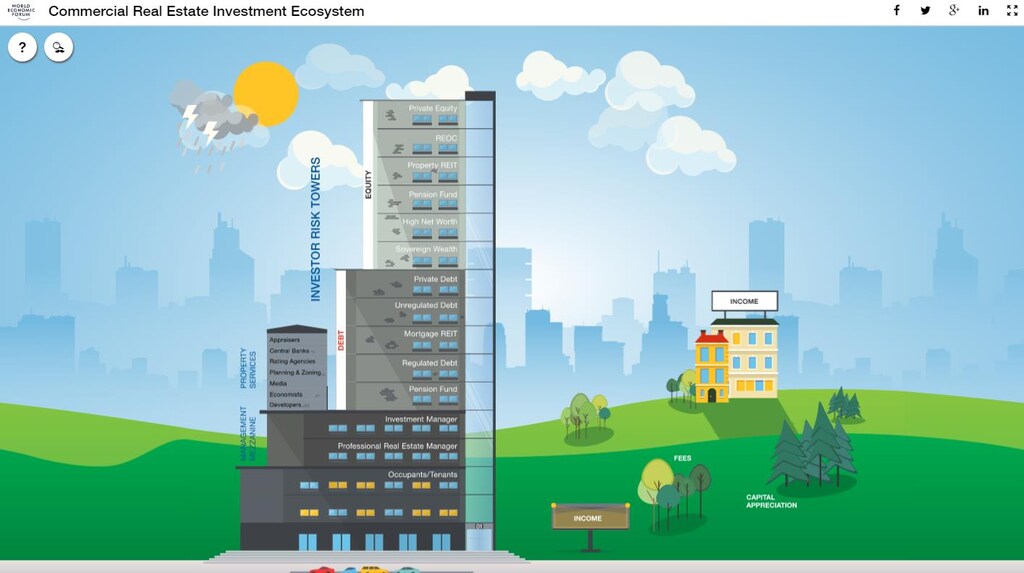
下の画像をクリックして、商業用不動産投資エコシステムに関する当社のインタラクティブなグラフィックをご覧ください。
リスクフリー収益率については、多くのファイナンスの教科書が国債利回りを指し示すが、これはあくまで代理指標にすぎない(抑制された償還利回りという現在の経済環境では、多くの国の国債は収益のないリスクのように見える)。世界金融危機以前のかなりの期間、先進国の債券利回りは低下しており、債券利回りの低下は不動産に対する要求収益率の低下を意味するが、必ずしもキャップレートの低下を意味するわけではない。
債券利回りの低下は主にインフレ期待の低下によるものであった。しかし、賃料価値がインフレをヘッジする限りにおいて、長期的な賃料成長の期待も低下するはずである。大まかに言えば、インフレは相殺される。したがって、キャップレートの低下を債券利回りの低下に結び付けるためには、 実質 リスクフリーレート(インフレ期待を除く)が低下しなければならない。つまり、投資家全体がリスク回避的でなくなっていなければならない。2000年代前半には、そうであったとする一般的な見方があった。すなわち、(国際的な)マクロ経済運営によって景気循環の不安定性とインフレが抑制され、それが投資に対する要求収益率の低下につながっているという信念である。結果がどうであれ、その後の歴史の書き換えにもかかわらず、そのような見方を持つことは完全に非合理というわけではなかった。
現在の市場環境では、低い国債利回り(量的緩和やその他の財政措置によって、金融システムの安定化と、何らかの(わずかであっても)経済成長の創出を図る中で抑制されている)とキャップレートとの関連を分析することは、より複雑である。確かに、低い債券利回りは低金利につながり、レバレッジをかけた投資家の資本コストを引き下げる。しかし、歴史的平均に基づく不動産収益の「通常の」期待を維持しながら、これが大幅に低いキャップレートを正当化するだろうか。主要な二つの経済シナリオのうち、債券利回りが長期的な(実質)標準水準に回帰すれば、出口利回りが上昇し、低いキャップレートで購入した投資家の収益を損なう。あるいは、持続的な経済低迷や緊縮財政プログラムによって低水準にとどまり、長期間にわたって収益の低下を示唆する。いずれの場合も、抑制された債券利回りに合わせてキャップレートを引き下げることは、不動産が典型的な歴史的平均の長期的な不動産収益をもたらすという想定と矛盾する。
賃料成長の予想が高まれば、キャップレートは合理的に低下する(そして価値は上昇する)。しかし、この点については多くの誤解がある。ここでの成長要素は 長期的な 賃料成長であり、特に景気循環的なものである場合の短期的な賃料上昇ではない。しかし、ここでは行動的要因や信念が、キャップレートを低下させ価格を押し上げる役割を果たしうる。例えば、世界の主要都市の賃料 水準、 すなわち1平方メートル当たりの賃料は、都市階層のより下位にある小規模都市よりも高いという点がしばしば観察される。ただし、これは既存建物の賃料上昇が必ずしもより速い速度で進むことを意味しない。都市における経済成長の多くは、供給が調整される(時間的遅れを伴うものの)ため、長期的な賃料成長に結び付かない。新規ストックが賃料価値の上昇を取り込むこともありうる。土地価値は経済的な強さの高まりに応じて上昇する。都市は需要の増加に対応するためにより高密度化するが、既存建物の所有者にとっては、増加した土地価値を賃貸収入の流れとして捉えるために、床面積を拡大したり空間を近代化したりするための再開発が必要となる場合がある。
ロンドン・シティは、この点について改めて例を示している。図示された1981年から2014年の期間において、オフィスのストックは雇用の増加にほぼ沿って増加した一方、ドックランズのようなシティ周辺部での大規模なオフィス開発により、賃料成長は抑制された。1981年から2014年にかけて、賃料価値の成長率は年率約2% (インフレ調整前) 、インフレ調整後では-1.7%であった。これは長期的な証拠とも整合的である。スティーブン・デヴァニー(Steven Devaney)の博士論文研究は、シティが主要な金融センターとして台頭した1850年から1950年にかけて、ロンドンのオフィスにおける実質賃料成長がほとんど見られなかったことを示した。ニューヨーク、アムステルダムその他の市場における長期研究も、きわめて類似した結果を見出している。含意として、実質的な経済成長を捕捉するためには、投資を積極的に管理し、再開発の選択肢が収益性を持つまで十分長く保有する必要がある。そのような長期投資家にとって、先進市場の不動産を低利回り、すなわち長期平均を下回るキャップレートで取得することは、結果として見返りが得られるため、合理的でありうる。しかし、コア型で受動的な投資家、特に投資期間の短い投資家、有限期間のファンド、あるいは資金調達制約を抱えるレバレッジ投資家にとっても、それは合理的でありうるだろうか。
これは、資本コストと個々の投資家の性質という問題に私を引き戻す。不動産投資のグローバル化は、伝統的な参加者とは非常に異なる特性を持ちうる新たな参加者を不動産市場にもたらした。主要なグローバル不動産投資家は、ポートフォリオの国内リスクの多くを分散により軽減しているため、ポートフォリオリスクが低い。彼らは負債と資本の双方で、より安価な資金源にアクセスできるため、資金コストも低い。彼らの基準となるリスクフリーレートは、現地の債券利回りではなく、グローバルなレート、または出身国で支配的なレートである。その結果、グローバルな不動産投資家が自国外に投資する場合、その要求収益率は低くなりうる。その水準は、現地の投資家と比べた情報面の不利や高い探索コストを十分に相殺するほど低くなりうる。さらに、そうした投資家が長い投資期間を持つか、資本を実現させるための短期的な市場圧力を受けない場合(例えばソブリン・ウェルス・ファンド)、有限期間のファンドや企業が必要とするような流動性プレミアムを同様には要求しない。
こうした投資家が市場参加者に占める割合を増すにつれ、限界的な買い手(限界的な買い手とは何か?)が、資本力のある非国内投資家となると、キャップレートは下方に影響を受け、それが資産価格の上昇として表れる可能性がある。ロンドン・シティは、ここでも例を示している。ケンブリッジ大学の最新の Who Owns the City 研究によれば、シティのオフィス空間のほぼ3分の2が非国内投資家によって保有されており、また、市場における新規開発スペースの所有でも、これらの投資家が主導的地位を占めている。もしこれにより利回りの低下が生じているのであれば、長期的なグローバル特性を持たない投資家にとっての期待収益とリスクについて疑問を投げかけるべきである。また、グローバル化された市場における(おそらく合理的な)低い利回りが、同様の特性を持たない他の市場における利回りの低下に波及し、価格を人為的に押し上げるリスクもある。
このグローバルな傾向がもたらすもう一つの含意は、投資が、市場を歪めることなく大量の資本を迅速に投入する必要のある投資家にとって、高価値の大規模資産を提供する少数の都市へと、ますます集中していることである。これらの主要都市は規模の経済を提供し、グローバルなサービス事業者によって支えられている。Real Capital Analyticsによる2007年から2014年の期間の主要オフィス取引データは、価値ベースで投資の50%超が上位10都市に、75%超が上位25都市に向かっていたことを示している。さらに、その不動産の所有者の本社は主としてそれら同じ都市に所在しており、それらの都市は投資家にとっての負債と資本の供給源でもある。これは、私が Towers of Capital で論じた、主要都市のオフィス市場における投資、テナント利用、金融上の利害が相互に結び付いていることを強調するものであり、グローバル化した不動産市場全体に資本市場のショックが伝播する際のシステミック・リスクへのエクスポージャーや波及効果について疑問を提起する。グローバルな不動産ポートフォリオを保有することの正当化の多くは分散投資の利益に依拠しているが、不動産に配分される資金が同じ経済的ドライバーを持つ市場にますます集中している場合、その分散効果は消失しうる。実際、リスクプレミアムにおいて、システミック・リスクへのエクスポージャーは、分散投資と流動性による利益を相殺しうる。
では、キャップレートは市場の過熱を示す最良の早期警告指標、つまり炭鉱のカナリアなのか。それ自体では、おそらくそうとは言えない。市場の構造的変化や投資家の特性によって、利回りに合理的な変化が生じうるためである。しかし、それでも キャップレートは 極めて重要な指標であることに変わりはない。投資家、アナリスト、規制当局は、キャップレートの変化を観察する際、その変化をもたらしている要因を問い、キャップレートの基礎的な構成要素を分析する必要がある。(実質)リスクフリーレートに構造的かつ持続的な変化があったと想定する理由はあるか。リスクプレミアムが変化したのはなぜか。長期的な 実質 賃料成長率が将来的に高まると考える理由はあるか(供給は需要に合わせて調整されることを忘れないこと)。投資家の市場における特性が恒久的に変化し、それによって要求収益率が変わったということはあるか。これらのいずれも当てはまらないのであれば、買い手は用心すべきである。
著者:コリン・リジエリ(Colin Lizieri)、グロスヴェナー不動産金融教授、ケンブリッジ大学、英国
画像:2014年5月12日、ロンドン南東部ベクスリーヒースにある連棟住宅の眺め。REUTERS/Suzanne Plunkett




