簡潔に答えれば、ためらいがちな「はい」であり、おずおずとした「いいえ」に近い。
より詳しい答えは、欧州中央銀行から経済への金融政策の波及を担う仕組みは、本質的に三つの環からなる連鎖であるという指摘から始まる。第一に、 政策金利(ECBの政策金利)。第二に、銀行が自ら資金を調達する際の金利、すなわち 資金調達金利。第三に、銀行が経済に貸し出す際の金利、すなわち 貸出金利。通常時には、政策金利を動かすと他の二つの金利が整然と変化し、中央銀行は銀行が家計や企業の活動を資金調達するコストを適切に把握できる。危機時には、ECBが度々強調するように、伝達メカニズムは損なわれ、連鎖の 一端にある政策金利と、 もう一端にある 貸出金利 との関係はより弱く、よりノイズが多くなる。本稿では、 政策金利 と 資金調達金利の関係に焦点を当てる。後者と 貸出金利との関係の分析は、銀行の行動、特に進行中のデレバレッジ(負債圧縮)の過程に影響されるため、別の機会に譲る。ここで言えるのは、この関係の不確実性が、実体経済にとって最も重要な貸出金利をECBが制御する難しさを増すということだ。最近数週間の経験が鮮明に示したように、大西洋の向こう側から欧州の金利に及ぶ影響を加えれば、全体像が完成する。
ユーロ圏の各管轄区域における 資金調達金利は、三つの要因に直接左右される:
第一に、 ECBの政策金利 、
第二に、短期金融市場金利は、 超過流動性の量に左右される、
第三に、各法域の国債利回りからの プル/プッシュ効果 である。
ECBの 政策金利 に関して、総裁は5月初めに、主要リファイナンス・オペ(MRO)金利を25ベーシスポイント、限界貸出金利(MLR)を50ベーシスポイント引き下げると発表した。6月初めには、必要であれば別の利下げが続く可能性を示すシグナルを強めた。もちろん、MROとMLRはECBが直接かつ正確に管理しており、その引き下げは、主にECBから借り入れを行っているのが欧州周縁国の銀行であるため、周縁国の銀行の資金調達コストに直接的かつ好ましい影響を及ぼす。一方、中核国の銀行はすでにほぼゼロ近い金利で市場から借り入れているため、その影響はごくわずかである。したがって、MROおよびMLR金利の引き下げは、正しい方向に非対称な効果をもたらし、マクロ経済状況が明らかに良好な中核国よりも、景気後退にある周縁国でより強く作用する。
ECBによる 短期金融市場金利 の制御は、政策金利の制御よりもはるかに精度が低い。実際、これらの金利は大部分が 超過流動性 に左右され、それは基本的に銀行の行動によって決まる。これは、最近確認された 全額供給方式(フルアロットメント) が少なくとも来年夏まで継続されるという前提によるものである。現在の状況では、2回の3年物LTRO(総額の78.5%)による流動性供給の比重が大きいため、超過流動性の推移は、これらのオペに基づく銀行による借入の返済によって支配されている。これらの返済は、銀行が中央銀行からの借入コスト(スティグマ効果を含む)と市場からの借入コストを比較し、不確実性や緊張状態にも十分配慮したうえで、週ごとに決定している。2013年初め(返済が初めて可能になった時期)から5月8日の金利引き下げまでの間に、銀行は約2850億を返済し、超過流動性は約3000億減少した。これは、流動性の平均減少ペースが月当たり約700億となることを意味する。ECBがMRO金利を引き下げて以降、返済のペースは大幅に鈍化し、月当たり約300億となっている。こうした動きを踏まえると、超過流動性は依然として約2600億と非常に大きく、EONIAはゼロをわずか数ベーシスポイント上回るだけの非常に低い水準から離れていない(最新の ECBの日次流動性状況に関するデータを参照)。上記の散布図に示された超過流動性とEONIA金利の関係に基づくと、超過流動性がさらに1000億の水準まで減少するまで、EONIAはその水準から離れないはずである。
図1:1999年1月以降のEONIAスプレッドと超過流動性
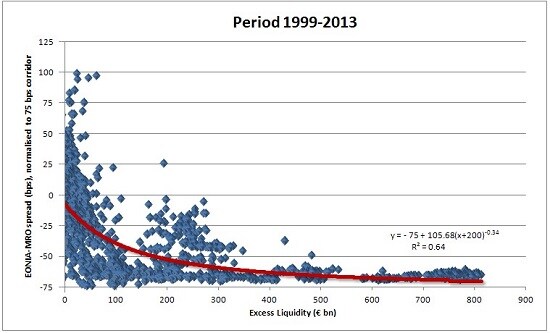
しかし、その水準に達すると、EONIAは急激に上昇し始めると見込まれ、その動きはフォワード金利(翌日物指数スワップ(OIS)またはユーリボー金利)によって先取りされる可能性がある。金利の期待、したがってフォワード金利は、超過流動性が減少すると予想されるときに上昇し、その逆もまた然りである。
上記の散布図に示された超過流動性とEonia金利の強い相関関係を活用し、まず、超過流動性に関する何らかの仮定に暗黙に含まれるフォワードEONIA金利の水準を推定し、次に、この関係を逆に用いて、現在のフォワードEONIA金利に暗黙に含まれる超過流動性の予想を推定することは興味深い。
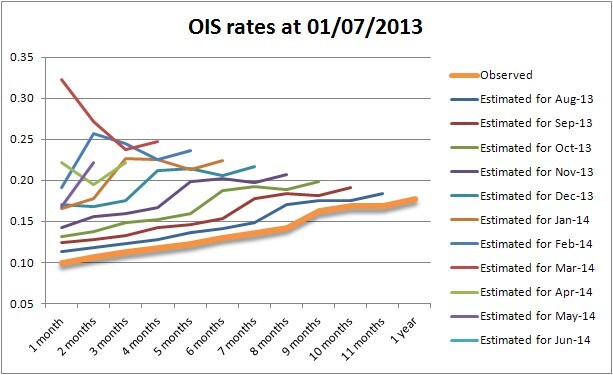
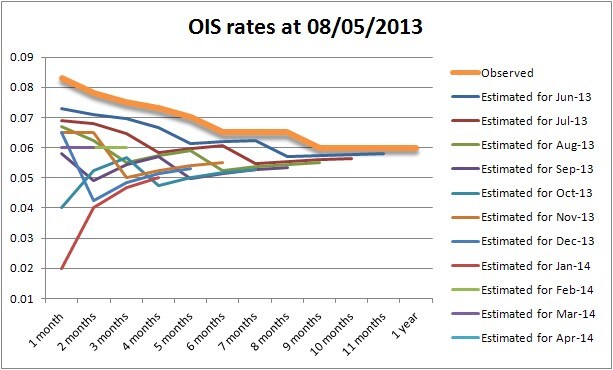
例えば、超過流動性の仮定から金利を予測する試算では、2013年最初の4か月と同じ平均ペースでユーロシステムからの流動性需要を銀行が減らし続けていた場合、EONIAは2013年9月頃にMRO金利(あるいはそれをやや上回る水準)に達していたはずで、その月に超過流動性はゼロになっていたことが示される。これは、EONIAがわずかなベーシスポイントの水準から当時のMRO金利(75ベーシスポイント)の水準まで上昇し、四分の一ポイントの利上げ3回分に相当する内生的な金融引き締めをもたらしていたことを意味する。これは、以前の評価「 ブリュッセルとワシントンからのニュース」で予想されていたとおりである。しかし、金利引き下げ(およびさらなる引き下げへの期待)により、前述のとおり返済のパターンは大幅に鈍化している。5月初めまでに実現した平均の返済ペースに比べ、超過流動性の返済ペースが約50%低く続くと仮定すると、ECBはMRO金利の引き下げによって、銀行にとって安価な資金調達を得られただけでなく、超過流動性がゼロになりEONIAがMRO金利に達するまでにさらに4~5か月の猶予を得たことになる。その結果、0からの乖離は2013年秋から来年の冬へと後ろ倒しになるはずだった。もちろん、MRO金利を0.25まで引き下げれば、中央銀行からの借入コストはさらに下がり、銀行はより多くの超過流動性を保有するようになり、短期金融市場金利はさらに長くゼロに近い水準にとどまることになる。
図2-異なる日付における今後数か月のインプライドOIS金利(%)
出典:Datastreamのデータ及びBruegelの計算。
2013年7月初めに観測されたフォワードEONIA金利から導かれる超過流動性の期待に関する推定(図2、上段パネル)によると、EONIA曲線が2014年春頃までかなりフラットであるため、流動性は2014年春頃まで約2000億付近で推移すると予想される。ただし、図1に示されるように、超過流動性とEONIAの関係は、超過流動性がゼロに近づくにつれてノイズが大きくなるため、フォワードEONIA金利に暗黙に含まれる流動性の予想は、流動性が比較的低い水準では明確ではない。それでも、フォワードEONIA金利に暗黙に含まれる期待は全体として、今年前4か月に実現した水準と比べて超過流動性の取り崩しが50%減少すると想定した上記の場合よりも、流動性状況がさらに潤沢な状態にとどまることを示している。しかしながら、EONIAのフォワード曲線は、中央銀行の動きに関する市場の予想次第で急速に変化し得る点を強調しておくべきである。実際、EONIAのイールドカーブは、5月の利下げの直後(図2の下段パネル)と7月初め(図2の上段パネル)の間にすでにかなり大幅に上方にシフトしている。
ある意味で、上記の定量的試算は、システム内の超過流動性の量を決定する銀行の能力に暗黙に含まれる「内生的な引き締め」の潜在力を測るものである。状況が改善し、銀行がECBから借りた資金を返済するにつれて、レポ金利が50ベーシスポイントの水準にあれば、ECBのいかなる決定にもよらない、四分の一ポイントの利上げ2回分程度の引き締めが依然として生じ得る。実際、ECBの利下げ決定は、この潜在的な内生的引き締めを先取りしている。MRO金利の引き下げにより、EONIAが上昇する可能性は直接的に減少する。加えて、MRO金利およびMLF(限界貸出ファシリティ)金利の引き下げは、中央銀行からの借入コストを下げ、したがって銀行が返済したいと考える額を減らし、結果として超過流動性を押し上げ、短期金融市場金利を預金ファシリティ金利により近い水準に、より長くとどまらせることになる。
結論として、MRO金利の引き下げにより、ECBは 短期金融市場金利 および超過流動性に対するある程度の制御を取り戻したが、正確な制御からはほど遠い。
ECBの影響は、さらに正確性や直接性に欠けており、 資金調達金利 に対して及ぶ。これは、 プル/プッシュ効果は、各法域の国債利回りが銀行の資金調達コストに及ぼす影響によるものである。引き寄せ効果は、国債の利回りが管轄区域全体の金利にとっての磁石として機能するという事実に由来する。特に、銀行は通常、ソブリンより安く資金を調達することはできず、資金調達コストに上乗せしてのみ貸し出す。銀行の資金調達コストと国債利回りとの連動を弱めたいという欲求と必要性は銀行同盟への動きの根底にあるが、この成果はまだ実現しておらず、そのため相関は依然として非常に強い。 プル/プッシュ 要因は、定量的には個々の国で支配的な資金調達金利に対して最も重要である。例えばスペインとイタリアの2年物では、中核国と周縁国の国債スプレッドが依然として約200ベーシスポイントあり、これは5月に実施されたレポ金利25ベーシスポイントの引き下げや、ECBによる政策金利のいかなる想定されうる追加引き下げよりも、もちろんはるかに大きく、また上記で推定された潜在的な「内生的引き締め」よりも大きい。それでも、ECBは国債間スプレッドに一定の影響を与えている。これは、昨年7月に発表されたアウトライト・マネタリー・トランザクション(OMT)プログラム以降に、スプレッドが大幅に縮小した(ギリシャで約1700ベーシスポイント、スペインで300、イタリアで250程度)事実が示している。しかし、スプレッドは依然として非常に大きく、これは例えばドイツの銀行がスペインの銀行(300ベーシスポイントのスプレッド)よりもはるかに安く資金調達できる理由を説明している。今後、中核国と周縁国のスプレッドはユーロ圏における緊張と安定の波に沿って動くものであり、ECBのみに依存するものではない。
本稿の結論は、ユーロ圏の各法域における資金調達金利が、ECBに部分的にしか依存しない要因によって揺さぶられる可能性があり、それが経済のニーズと完全には整合しない方向に動くリスクを高めるということである。この結論から生じる懸念は、国債利回りからのプル/プッシュ効果が、緊張が高まったときに周縁国の銀行の資金調達金利を押し上げ、それによって逆効果の金融引き締めを生じさせるという観察により強まる。逆方向では、状況が緊張を増すと銀行はECBからの借入を増やし、これが市場金利をより長く低く保つため、短期金融市場において恒常的(ホメオスタティック)な反応が働いているとみられる。状況が改善すれば、逆のことが起こるであろう。
ユーロ圏の状況は、二つの点で米国、英国、スイス、日本とは異なる。第一に、金融政策の内生的な引き締めの可能性はECBに限られ、他の中央銀行には及ばない。実際、これらすべての銀行は、証券(FED、イングランド銀行、日本銀行)または外国為替(スイス国立銀行)を買い切りベースで購入して市場に流動性を供給しており、大部分をレポベースで供給するECBとは異なる。したがって、ユーロ圏以外の国では超過流動性は商業銀行の借り換え判断ではなく、中央銀行によって決定される。第二に、これらの国々には差異的なプル/プッシュ要因が存在せず、金利は国内証券によって支配されている。これらの違いは、金利だけでなく、ユーロの為替レートにとっても重要であり得る。
ここまでの論点を踏まえると、次の仮説を提示できる。ECBは政策金利を引き下げ、再び同様のことを行う意思があるかもしれず、また、アウトライト・マネタリー・トランザクション(OMT)プログラムを発表したのは、金利を引き下げるだけでなく、資金調達金利への少なくとも部分的な制御を取り戻すためであった。これは、ECBの行動が金融政策上の責任の一部であることを明確に裏付ける議論を加えるものであり、本稿の冒頭で簡潔な答えとして示したためらいがちな「はい」を正当化するものである。
本記事は、もともと Bruegel.orgに掲載された。
執筆者:フランチェスコ・パパディア(欧州中央銀行 市場オペレーション局長、1998~2012年)。ジュゼッペ・ダルイーゾ、リサーチ・アシスタント、Bruegel。
画像:欧州中央銀行本部の前に見えるユーロ記号 REUTERS/Lisi Niesner




