世界の石油・ガスの半分を生産する国営石油会社は、メタン排出削減における自らの役割をますます認識するようになっています。
市場との関わりが深い企業ほど、脱炭素化を目指す投資家や融資機関の影響を受け、メタン削減プログラムを採用する傾向があります。
NOCの財務構造は多様で、世界の資本市場へのアクセスにも差があります。財務健全性や外部資金調達への開放性は、クリーンエネルギーやメタン削減への投資余力に影響します。
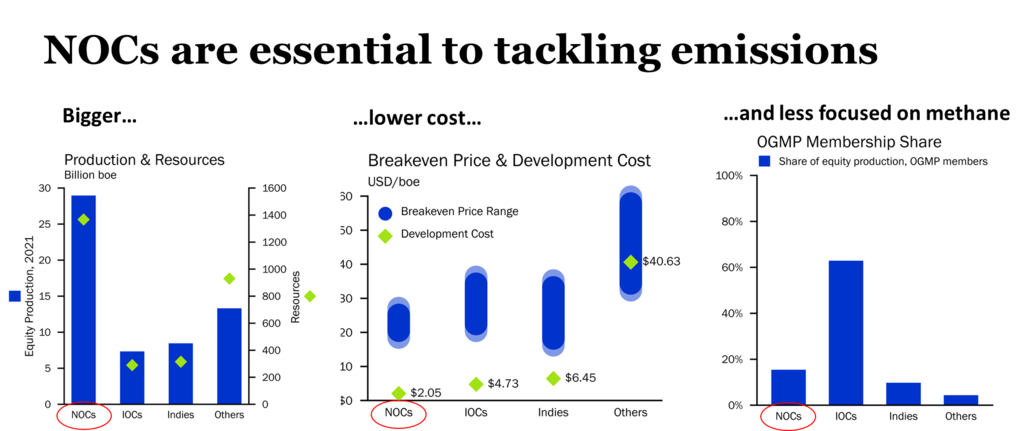
世界のメタン排出削減における国営石油会社(NOC)の重要な役割が明らかになりつつあります。2023年の国連気候変動会議COP28では、30社のNOCを含む石油・ガス企業50社以上が、2030年までにメタン排出をほぼゼロにし、日常的なフレアリングを終了することを誓約しました。世界の石油・ガスの半分を生産し、世界の埋蔵量の3分の2を保有するNOCは、これまでメタンをめぐる議論にほとんど参加していませんでした。
こうした誓約があっても、受入国政府の歳入確保、雇用の提供、社会サービスへの資金拠出など、NOCの優先事項は多様であり、実行は困難です。脱炭素化を目指す融資機関や投資家は、支援先企業に影響を及ぼせるため、資金面が動機となる可能性があります。
投資家がメタン対策に向けて働きかける際の要点や、考慮すべき重要な特性を特定できるよう、公開データを用いて大手NOC 20社の財務状況を分析しました。
不透明さと複雑さ
優先事項や課題が多様で複雑なのと同様、比較可能な財務情報を入手できるNOCも限られています。一般に、公開情報の入手可能性は、企業の資本市場への関与度と相関します。よりビジネスに友好的な環境を整え、外国資本を呼び込もうとする受入国政府の意向も、NOCの透明性に影響します。
各社の公開報告書やプレゼンテーションを出発点としました。証券取引所への提出書類や信用格付け報告書からも、詳細で包括的な情報を得られる場合があります。
また、報道記事、石油輸出国機構、米国エネルギー情報局、米国証券取引委員会、国際エネルギー機関の発表、国際通貨基金の国別報告書に加え、資産運用会社、国営石油会社のパートナー、政府による各種報告書も調査しました。
多様な財務状況
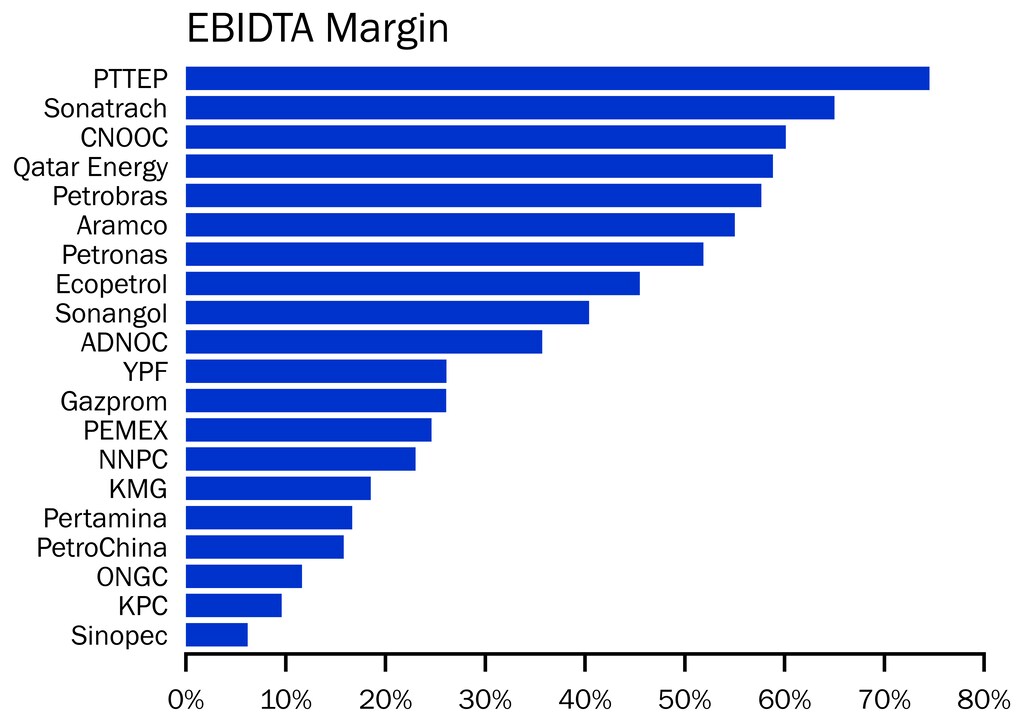
NOCは事業内容、戦略的重点、ガバナンスがそれぞれ異なり、財務面の構造も大きく異なります。世界の資本市場に全面的にアクセスできる、高度な多国籍企業のような会社もあります。一方で、資金の流れの大半が受入国政府を通じる、石油省に近い会社もあります。
連続的な尺度で見ると、ブラジルのペトロブラス、アルゼンチンのYPF、タイのPTTEPなど、浮動株比率が高い(35%超)企業があります。これは、少数株主が企業戦略に一定の影響力を持ち、独立社外取締役を選任したり、株主提案に投票したりできることを意味します。
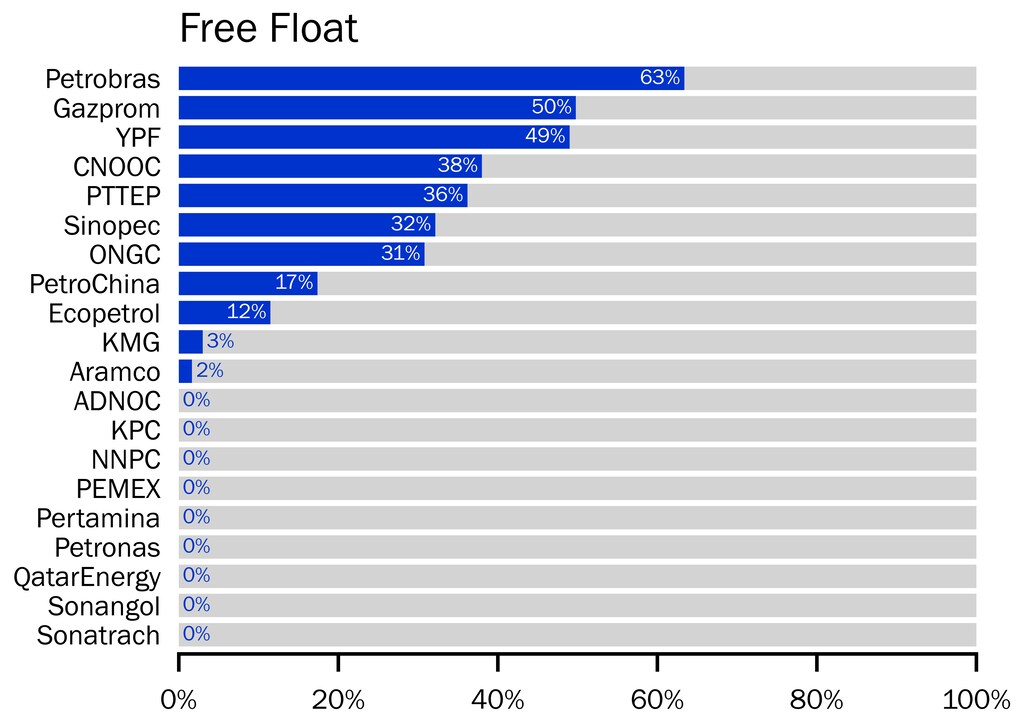
他の多くのNOCは国が100%を保有しています。こうした場合、金融セクターが経営陣に働きかける機会は限られます。
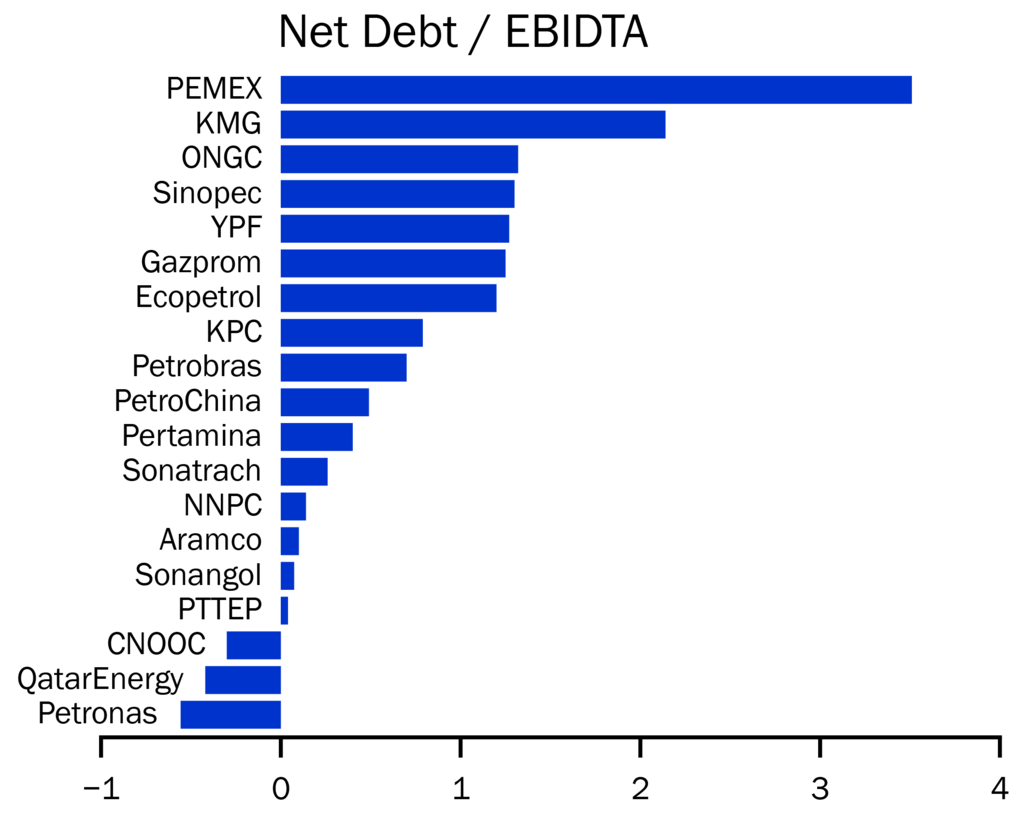
メキシコのペメックスやカザフスタンのKMGなど、一部のNOCは財務レバレッジが高く、借り換え需要を満たすうえで債券市場へのアクセスが重要です。一方、サウジアラビアのアラムコやカタールのカタール・エナジーなどは、上場債券の額面総額は大きいものの、純有利子負債は企業規模や債務返済需要に比べて重要ではありません。
アンゴラのソナンゴルとアルジェリアのソナトラックは、上場株式も債券もなく、負債水準も非常に低いため、上場株式がないことと相まって、資本市場から比較的隔たっています。
世界の金融市場との強い結びつき
多くのNOCは受入国政府に厳しく管理され、外部との交流が限られた要塞のような存在だと思われています。しかし、財務面では、実際にそうであることはまれです。
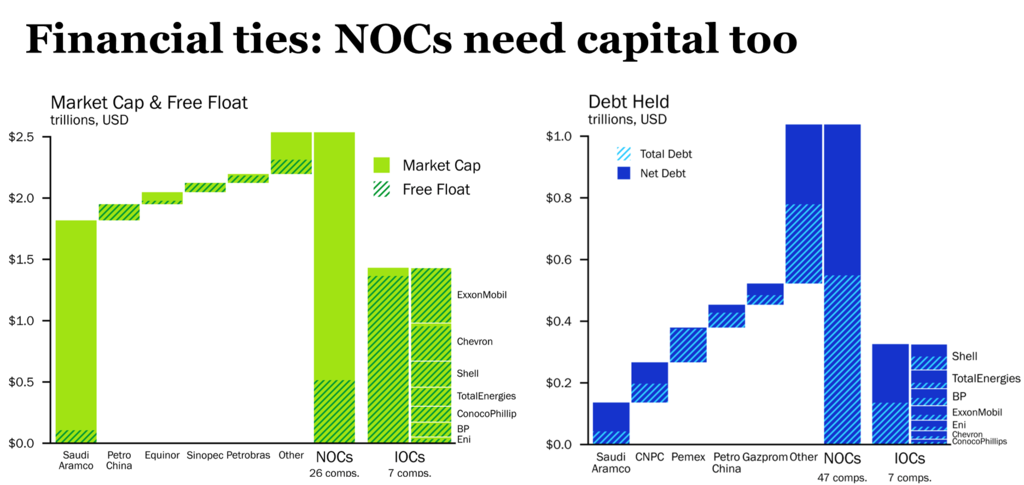
NOCが発行した債券の総額は1兆ドルで、西側の石油大手7社または国際石油会社(IOC)の発行残高の2倍に上ります。また、公募株式も3兆ドル分発行しています。確かに、この株式のかなりの割合は1社、すなわち時価総額2兆ドルのサウジアラムコが発行したもので、その多くは企業の所在国政府が保有しています。それでも、上場企業の浮動株の総額は約6,000億ドルに達し、無視できる規模ではありません。
分析対象としたNOC 20社のうち11社は、株式を金融市場に上場しています。その最大手では市場への関与がさらに高まり、サウジ政府は最近、アラムコ株の追加売り出しで110億ドルを調達しました。
国営石油会社が株式や債券を上場していない場合でも、受入国が国債を発行していることはよくあります。大半のNOCは国の歳入に大きく貢献しているため、その財務実績は政府の資本市場へのアクセスや債務返済能力に重大な影響を及ぼします。
下流部門が左右する資金需要
一部のNOCはクリーンエネルギー戦略の策定に着手しています。たとえば、UAEのADNOCは戦略的持分を保有するマスダールを通じて、ペトロチャイナは炭素回収・貯留の開発に取り組んでいます。しかし、中期的に化石燃料から大きく転換することを表明している企業はほとんどありません。
一方、共通する投資テーマが2つ見つかりました。1)液体燃料からガスへの移行、2)石油化学の成長です。どちらも設備投資を必要とする可能性が高く、NOCが外部資金を受け入れやすくなることが考えられます。また、政府が石油・ガス部門以外の構想に資金を投じるため、NOCを資金源とみなすこともあります。
外部との接点を生む事業再編
一部のNOCは欧米の金融機関との関わりが限られていますが、状況によっては変化します。CNPC、CNOOC、シノペックが保有する資産を基に、中国の石油産業を再編して新たな中流事業者パイプチャイナを設立した際には、さまざまな国際的なアドバイザーや融資機関が関与しました。
ナイジェリアでは、投資需要を背景に、政府が国営石油会社NNPCの新規株式公開を検討していると報じられています。少なくとも名目上は、NNPCをより独立した事業体へ転換する意図もあります。
メタン対策を促す
資本市場への関与度が高いほど、メタン対策が進む傾向があります。
4つの主要な排出削減イニシアチブ(Oil & Gas Methane Partnership、Oil & Gas Decarbonization Charter、Oil & Gas Climate Initiative、Methane Guiding Principles)への各社の参加状況を調べたところ、株式市場にも債券市場にも関与していないNOCは、通常、いずれか1つのみに参加しているか、どれにも参加していませんでした。
これらのイニシアチブのうち2つ以上に参加している企業は、いずれも資本市場に相応の関与があります。また、メタン排出原単位が最も高いNOC 3社は、資本市場への関与がないか、ごくわずかであることも分かりました。これは、公開株式の投資家や債券保有者の重要性、そして企業行動への影響を示すもう一つの指標と考えられます。
投資家がメタン排出の「最悪の排出企業」に直接影響を及ぼす機会は限られています。それを実現するには、創意工夫を凝らし、別の経路を通じて影響力を見いだす必要があります。
気候変動と投資家にとって重要なエンゲージメント
徹底した評価ではありますが、今回の分析は、NOCが石油・ガス業界にもたらす複雑な課題に取り組む数多くの試みの一つにすぎません。
業界全体の気候変動リスクを減らすために、投資家がNOCとどのように対話できるか、ぜひ皆さんの考えも共有してください。NOC抜きでは実現しません。





