自己実現的な市場心理とソブリン債務
2010年以降、欧州周縁国に影響を及ぼしてきたソブリン債務危機について、よく挙げられる説明の一つが、自己実現的な市場心理である。ある国のソブリン債務不履行の可能性が高いと市場参加者が考えれば、より高いスプレッドを要求し、それが時間の経過とともに債務水準を押し上げ、最終的な債務不履行の可能性をさらに高める。このような自己実現的な期待という見方は、欧州で2010~2011年にソブリン債スプレッドが急上昇した一方、その動きが債務比率などのマクロ経済のファンダメンタルズと連動していなかったという証拠と整合的である(例:de Grauwe and Ji 2013)。しかし、ユーロ圏外で債務と財政赤字が同程度だった国々(例:米国、日本、英国)は影響を受けなかった。この経験の違いはしばしば、債務の多いユーロ圏外の国々が自国通貨を持つという事実に帰されてきた(例えばKrugman 2013を参照)。中央銀行には、自己実現的な債務危機を回避できる追加的な手段がある。実際、2012年半ば以降の欧州のスプレッド低下は、ECBが周縁国政府債務を明示的に支える政策へ転換したことによるものと広く見なされている。
中央銀行が自己実現的な債務不履行均衡を回避する政策を採用することは確かに可能だが、その政策には信頼性が必要である。信頼されるなら、政策を実際に実施する必要さえない。悪い均衡は完全に回避される。中央銀行は、インフレを発生させて債権者の不意を突くことも、紙幣を発行して大量の政府債務を買い入れることもできる。しかし、インフレ率はどれほど高くすべきなのか。また、物価が硬直的なとき、予想外のインフレを起こすのはどれほど容易なのか。必要なインフレ率が高すぎれば、投資家はその約束を信じず、「悪い」均衡は回避できない。結局、これは、相当に現実的なモデルを必要とする定量的な問題である。
中央銀行は自己実現的な債務危機を回避できるか:新たな証拠
近年の研究(Bacchetta et al. 2014)では、中央銀行が従来型または非伝統的な政策によって、自己実現的な債務危機を信頼性をもって防げるかを検討している。出発点とするのは、Lorenzoni and Werning(2014)による「ゆっくり進行する」債務危機のモデルである。このモデルでは、2つの均衡が可能となる債務水準の範囲(「複数均衡区間」)が存在する。悪い均衡では、政府は当初、債務返済能力を有しているにもかかわらず、将来債務不履行が起こり得るという予想により、金利と債務が時間とともに徐々に上昇し、最終的な債務不履行という見方が正当化される。このモデルは、ソブリン債のデフォルト・スプレッドが数年にわたって上昇しながら、直ちに債務不履行が起きることはなかった近年の欧州の経験と密接に結び付いている。私たちはこの枠組みを標準的なニューケインジアン・モデルに組み込み、債務危機の防止における金融政策の役割を分析する。まず、従来型の金融政策の役割を考える。中央銀行は名目金利を引き下げることで、4つの経路を通じて危機を回避できる。インフレを起こして債務の実質価値を目減りさせることができる。短期の実質金利を引き下げ、政府の借入コストを低下させることができる。産出を刺激し、それによって税収を増やすことができる。さらに、通貨発行益収入を得ることができる。
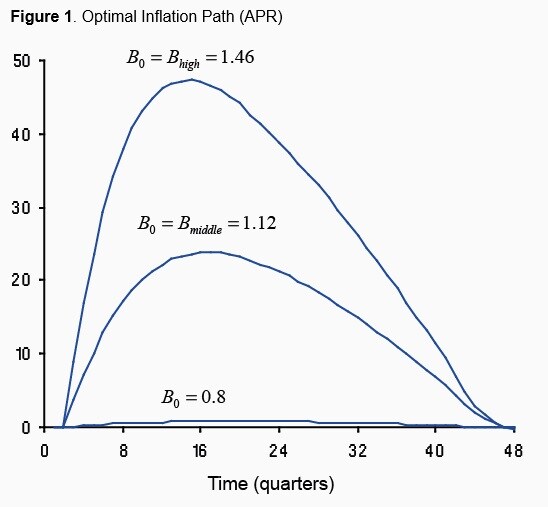
モデルの妥当なパラメータと債務の満期構成を仮定すると、危機均衡を回避するには通常、非常に大きなコストがかかることが分かった。基準となるパラメータ設定では、初期債務が産出の79%から146%の間にあると、複数均衡区間が生じる。この区間の中間(債務が産出の112%)では、自己実現的な危機を回避する最適政策によって、最終的に物価が5倍に上昇し、年間インフレ率のピークは24%となる。図1は、時間の経過に伴う最適なインフレ経路を示している。物価の硬直性により、当初のインフレ率は低い。初期債務が146%に近ければ、さらに大幅なインフレが必要となる。想定パラメータを大きく変えても、この結果は頑健であることが分かった。一般に、自己実現的な均衡を回避するには、長期間にわたり非常に急激なインフレ率が必要となり、そのコストは政府に債務不履行を認める場合よりもはるかに大きい可能性が高い。先行研究(例えばReis 2013)と整合的に、通貨発行益の効果は小さく、「産出」経路の効果も小さいことが分かった。
したがって、非常に拡張的な金融政策を通じて債務を持続可能にすることは理論上可能だが、それに伴うインフレ率は非常に高くなる可能性があり、この政策には信頼性がない。
図1。最適インフレ経路(APR)
次に、ゼロ金利下限の状況における非伝統的金融政策を検討する。連結政府が新たな債務の代わりに貨幣性負債を発行する流動性支援政策と、既存の政府債務を貨幣性負債に置き換える債務買い戻し政策の両方を考える。こうした政策の重要な利点は、政府債務とは異なり、貨幣性負債にはデフォルト・プレミアムの支払いがないことである。Lorenzoni Werningの枠組みでは、長期間にわたるデフォルト・プレミアムの支払いが過剰な債務蓄積を引き起こし、最終的に債務不履行に至る。しかし、これらの政策では、危機が解決するまで名目金利をゼロ金利下限に据え置くことになる。
これらの政策が有効となるのは、自然実質金利がゼロまたはマイナスである構造的なゼロ金利下限に、経済が長期間とどまる場合に限られることが分かった。そうでなければ、自然金利がプラスのときに名目金利を長期間ゼロに据え置くと、デフレが生じる。
経済に非常に大きなコストをもたらすだけでなく、デフレ政策は債務の実質価値を高めるため、危機回避という目的を達成できない可能性もある。
結論
こうした結果を踏まえると、Draghiによる2012年の「何があってもやり遂げる」という発表が、なぜスプレッドの低下に効果を発揮したのか疑問に思うかもしれない。私たちの見方では、ECBは金融政策への影響を伴わずに、中核国のより安全な政府債務を周縁国のリスクの高い政府債務に容易に置き換えられる。これは、中央銀行が保有する既存資産の残高が、リスクの高い政府債務の水準に比べて大きいため可能である。ただし、これは通貨同盟の周縁国に特有のケースである。ユーロ圏全体に広範なソブリン債務危機が起これば、ECBには打つ手がない。同様に、FRBや日本銀行も、自国で自己実現的な債務危機を信頼性をもって回避する力を持たないだろう。
総じて、中央銀行が自己実現的な債務危機を回避する能力には限界がある、というのが私たちの結論である。理論上、政府債務の水準を持続可能にできる政策は存在するものの、定量分析が示すように、通常、中央銀行はそうした政策を信頼性をもって実施すると約束することができない。
参考文献
Bacchetta, P、E Perazzi、E van Wincoop(2015)、「自己実現的な債務危機:金融政策は本当に役立つのか?」CEPR Discussion Paper No. 10609。
de Grauwe, P、J Ji(2013)、「ユーロ圏における自己実現的危機:実証的検証」、 Journal of International Money and Finance、34巻、15–36頁。
Krugman, P(2013)、「通貨制度、資本フロー、危機」、IMF Mundell-Fleming Lecture。
Lorenzoni, G、I Werning(2014)、「ゆっくり進行する債務危機」、Northwestern Universityワーキングペーパー。
Reis, R(2013)、「中央銀行のバランスシートをめぐる神秘」、 American Economic Review, Papers and Proceedings 103(3)、134–140頁。
本記事は、 VoxEUとの協力により掲載されています。掲載は、世界経済フォーラムがその見解を支持することを意味しません。
アジェンダの最新情報を受け取るには、 週刊ニュースレターに登録してください。
著者:Philippe Bacchettaはローザンヌ大学のマクロ経済学教授であり、Swiss Finance Instituteに所属し、CEPR研究フェローでもある。Elena Perazziはローザンヌ大学の博士課程学生およびリサーチ・アシスタントである。Eric van Wincoopはバージニア大学のRobert P. Black経済学教授である。
画像:2014年11月16日に撮影されたこの写真イラストでは、米国の1ドル紙幣がアンダルシア州都セビリア近郊を舞っている。REUTERS/Marcelo Del Pozo。




