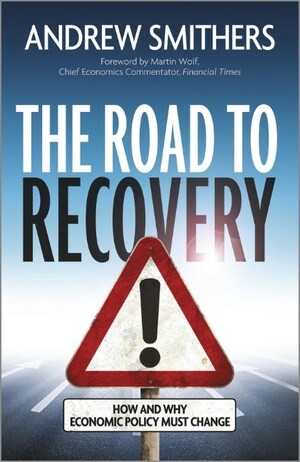
シティのエコノミストの重鎮であるアンドリュー・スマイザーズは、独立した精神という稀有な特徴の持ち主である。彼は英国および他の先進経済の現状について、彼が重要だと考える問題に独自の焦点を当てた魅力的な一冊を書いた。つまり、あなたが彼の見解に最終的に同意するかどうかにかかわらず――多くの読者は同意しないだろうと私は考えている。彼は従来の通念からそれほど大きく逸脱しているのだ――彼の著作は一読の価値が十分にある。
私は、彼の最も論争的と思われる主張に強く同意する。これは役員報酬の影響に関するもので、役員報酬は事業を運営する人々に、長期的に事業にどのような結果をもたらすかにかかわらず、短期的に株価を押し上げる行動をとらせる強いインセンティブを生み出す。企業はレバレッジを高め、長期的なプロジェクトや製品に投資するよりも、株主に現金を還元して株価を押し上げる傾向が強まっている。
スマイザーズは次のように書いている。「過去20年間で、経営陣の報酬の支払い方に大きな変化があった。基本給は急上昇したが、ボーナスはそれ以上に速く増加し、今では企業を率いる上級幹部の所得を支配するまでになった。経営陣が職にとどまる平均期間は短くなっている。」彼の冒頭の章は、経営陣が、結果の不確実な事業への投資よりも自社株買いを選好する強いインセンティブを、政府、企業、家計部門の投資と金融収支への総体的影響と結びつけ、その影響をたどっている。私は、少なくとも米国と英国については――彼はそのデータを提示している――ボーナス文化が経済回復の低迷ぶりを説明する一因であるという、説得力のある主張を展開していると考える。
本書はさらに、少なくともこれらの経済、そしておそらく他の先進経済が直面している問題は、景気循環的なものではなく、構造的なものであると説明している。本書は、国民のインフレ予想が低い水準にとどまっているにもかかわらず、インフレ率が予想より高いこと、低金利と高い(総体の)利益率にもかかわらず、投資が予想より低いこと、そして雇用が予想より高いことが組み合わさっていると指摘している。「生産性のパズル」は多く取り上げられてきたが、計算上、産出量と雇用の比率が驚くほど低いことが示唆されている。
スマイザーズの主張は、企業幹部が株価とストックオプションというプリズムを通して見ているため、資本コストを労働コストと比べて高いと認識している、というものである。彼らは、(彼らの目には)株式よりも安いという理由で負債を引き受け、キャッシュフローを自社株買いにも充てている。数字は衝撃的だ。「減価償却費と税引後利益から生み出された現金のうち、現在設備や機械に投資されている割合は、米国では戦後以来最低であり、株主に還元されている割合は55%近くに達している。」これらは驚くべき数字であり、本書によれば、他の経済でも状況は同じだという。
スマイザーズは、中央銀行が構造的問題の証拠を無視しており、継続的な景気刺激策はインフレ上昇のリスクを伴うと結論づけている。実際のインフレ率がかなり低い水準にとどまっている現状では、これは過度に悲観的に思えるかもしれないが、インフレのスパイラルは小さく始まり、予想外に雪だるま式に膨らむのが常である。それでも彼は書いている。「おそらく、思慮深い読者が気づいているであろう私の習慣的な楽観主義のために、私はハイパーインフレは起こりにくいと考えている。」ここでは、私はおそらく皮肉を込めて言っていると思う。
財政政策について、本書は従来の対応、すなわち民間部門で意図された貯蓄が計画投資を上回る分を相殺するために政府の予算赤字を拡大させることは正しいと論じている。しかし、財政刺激策が回復をもたらすのは、問題が景気循環的なものである場合に限られる。ここで論じられているように構造的なものであれば、それは穴の開いたバケツに水を注ぐようなものになるだろう。
後の章では、銀行部門の脆弱性が引き続き存在することが検討されている。本書は、他の論者、とりわけ 『The Bankers’ New Clothes』 (アナト・アドマティとマーティン・ヘルウィッグ著)と同様に、銀行は配当を支払うのではなく利益を内部留保することで自己資本を増強する必要があり、「大きすぎて潰せない」銀行は小規模な単位に分割されるべきだと主張している。危機に先立つ金融部門の過度なリスクテイクと競争の低下は、この章の図表にはっきりと示されている(本書が多数の図表を含み、議論を視覚的に示している点は大きな長所である)。グローバル・インバランスに関する章もあり、これも比較的おなじみのテーマを扱っている。
本書は、経済理論に関するあとがきで締めくくられている。著者は、現在の経済政策を「不十分かつ危険(both inadequate and dangerous)」と見なし、その責任を経済理論に求めている。政策立案者は、自らの行動が回復につながっていないのを見て、処方の量を増やしているが、それは無益であるか危険のいずれかである。これは、スマイザーズには明白な構造的問題が、マクロ経済理論の従来の枠組みによって他者の目から隠されているためである。「危機、景気後退、そして回復の弱さは、多くの人々に悲しみと苦しみをもたらしたが、いずれも不要であり、同時に失望させるものでもあった。すべては、不十分な経済理論に基づく拙劣な政策によって引き起こされたのだ。」
この見解を裏付ける証拠として、企業の役員報酬の仕組みが自社株買いや企業の意思決定における短期主義に対して生み出すインセンティブや、高いレバレッジと自社株買いの組み合わせについて、ほとんど誰も議論していないことが挙げられる。もちろん、企業幹部は自分たちの報酬が景気回復の弱さの主要な原因だという考えを当然ながら退けるだろうが、経済学者や政策立案者もこの点については沈黙してきた。これは、この問題が経済の仕組みに関する彼らの思考モデルや、経済モデルが政策決定に対して敷く軌道(tramlines)の外にあるためだと考えるのはもっともらしい。
したがって、インセンティブ制度の恩恵を受けている上級幹部で、証拠や新しい考え方に対して開かれていることや、群れに従わない独立した精神の持ち主であることを自負している人は、 『The Road to Recovery』を退けるべきではなく、むしろスマイザーズが投げかけた挑戦を受けて立ち、彼の主張を読むべきである。
著者:ダイアン・コイルは、コンサルティング会社Enlightenment Economicsを経営している。BBCトラストの副議長を務め、2007-2012年には移民諮問委員会(Migration Advisory Committee)の委員、2001-2009年には競争委員会(Competition Commission)の委員を務めた。
画像:2013年4月1日、北京の鉄鋼工場近くの道路を、シャベルを担いで歩く作業員。REUTERS/Kim Kyung-Hoon




