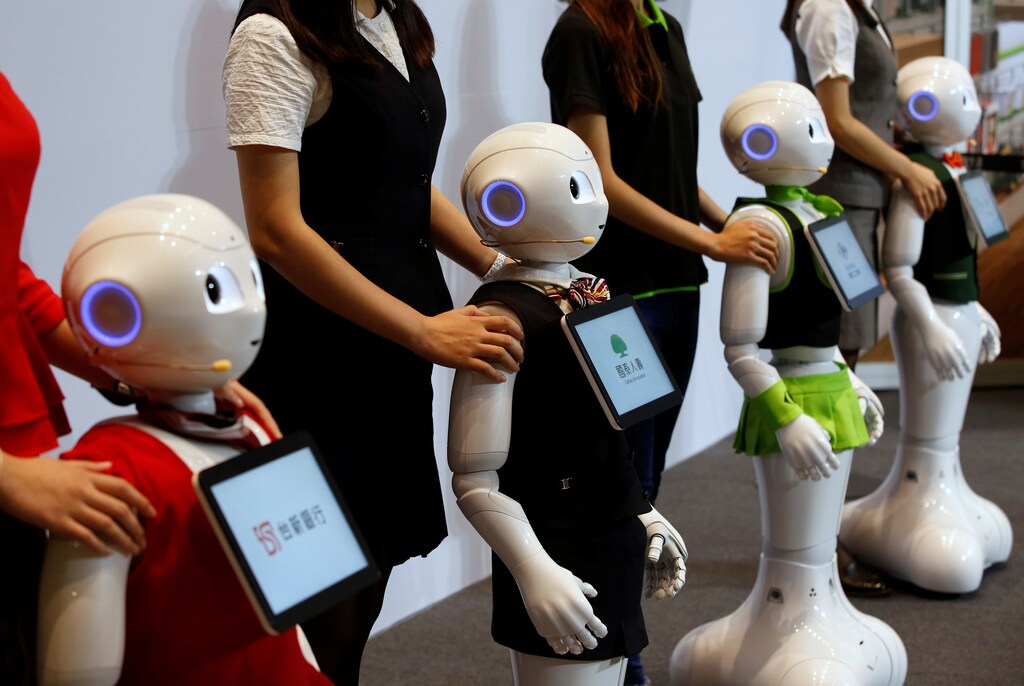
銀行では、かつて人間が担っていたあらゆる業務を処理するため、顧客サービスから自動化された投資先の選定まで、機械学習アプリケーションの導入が進んでいます。しかし、ロボットが暴走した場合に生じる混乱を収拾する準備はできているでしょうか。
金融サービス企業には、人間の不正行為を取り締まるための強固な体制が整っており、近年はソーシャルメディアなどの新技術にも対応できるよう拡充されてきました。しかし、機械の不正行為は別の問題です。コンプライアンス、リスク管理、人事、テクノロジーが交わる領域に位置する機械の行動管理は、ほとんどの銀行で組織構造上の明確な所管部門がありません。
銀行が機械学習アプリケーションの大きな可能性を活用するには、この状況を変える必要があります。適切に活用すれば、こうしたテクノロジーは銀行と顧客の双方に大きな利益をもたらします。機械学習アプリケーションは、顧客との接点からバックオフィス業務まで、企業全体で顧客に関する洞察やソリューションの向上、効率化を実現できます。
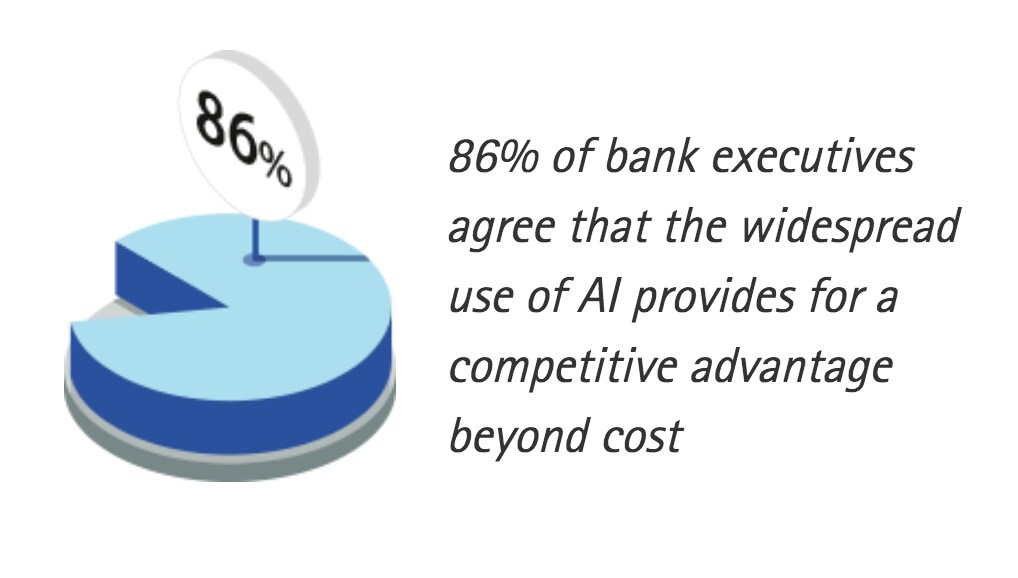
しかし銀行は、求職者の経歴や倫理観、適性を厳しく審査するのと同じように、機械学習アプリケーションの倫理的影響も厳しく精査する必要があります。不適切なボットひとつで銀行の評判が損なわれ、収益が減少する可能性もあります。機械の不正行為は純粋にデジタル上の現象であるため、問題は瞬く間に広がることが多く、組織や顧客に大規模な影響を及ぼす連鎖反応を引き起こしかねません。
テクノロジー大手でさえ、機械学習の分野でつまずいています。Appleの検索ツール「Siri」は最近、「母親」という言葉を不適切に定義し、一方、Googleの写真アプリは人種差別的な誤りを犯しました。
では、イノベーションを促進し、機械学習の大きな可能性を活用しながら、銀行は機械に関するリスク管理をどう強化できるでしょうか。
まず、機械学習の取り組みに向けて、機械の開発とデータガバナンスに関する強固な基準を策定する必要があります。その第一歩は、社内で稼働しているすべての機械学習アプリケーションを洗い出すことです。多くの銀行では、各チームが個別に新しいアプリケーションを導入しています。会社全体を見渡す視点が必要です。
次に、データを徹底的に調べる必要があります。銀行は、日々流入・流出する市場データなどについて深く理解しています。しかし、機械学習アプリケーションの導入により、ソーシャルメディアや顧客との接点から得られる新しい種類のデータが膨大に増えており、これらを分類して監視する必要があります。こうした新たな形式のデータにも、取引データなどの金融データと同水準のガバナンスが求められます。機械学習アプリケーションの結果にバイアスをもたらす可能性のあるものは、個人やチームが徹底して取り除かなければなりません。
新しいアプリケーションを導入する前に、企業全体で適切なリスク管理を行う必要性と、イノベーションを促進する必要性のバランスを取る審査・承認プロセスを経るべきです。各アプリケーションは、新たなデータや意思決定をエコシステムに持ち込み、他の機能を損なう可能性があります。
銀行は、機械に関する不具合の責任の所在も明確にする必要があります。従業員については、すでに長年にわたる手続きがあります。人事部門は行動やその他の倫理的な問題を管理し、コンプライアンス部門は社内規則や規制の遵守を徹底させ、行動管理チームは顧客とのやり取りを監督します。また、リスクチームは販売する商品が会社を危険にさらさないよう確認します。
同様に銀行は、機械学習アプリケーションを分類する体系を整え、各種の機械に伴うリスクを管理・統制するための役割、責任、手順を明示する必要があります。たとえば、新しい機械が顧客に不適切な投資助言を始め、問題が拡大する可能性があります。責任はテクノロジーチームに押し付けられ、同チームが営業チームやモデルリスク管理チームに責任を転嫁するかもしれません。コンプライアンス部門などがまったく関与しない可能性もあります。
銀行が適切に対応できるようにするには、リスク管理からコンプライアンス、人事まで、各ガバナンス機能における技術的専門性を高める必要があります。こうした部門にデータサイエンティストなどの技術者を加え、適切な問いが立てられ、専門知識に基づく監督ができるようにする必要があります。
最後に、意思決定に機械学習を用いる際には倫理的な検討が必要であり、その枠組みの策定には経営幹部が積極的に関与しなければなりません。
機械学習アプリケーションによって、銀行は顧客、従業員、株主、社会に新たな形で価値を提供できます。しかし、銀行は機械学習のリスクを認識し、迅速かつ体系的に対処しなければなりません。適切なガバナンスがなければ、重大な倫理的、法的、財務的影響を伴う機械学習の惨事が起きるのは時間の問題です。




