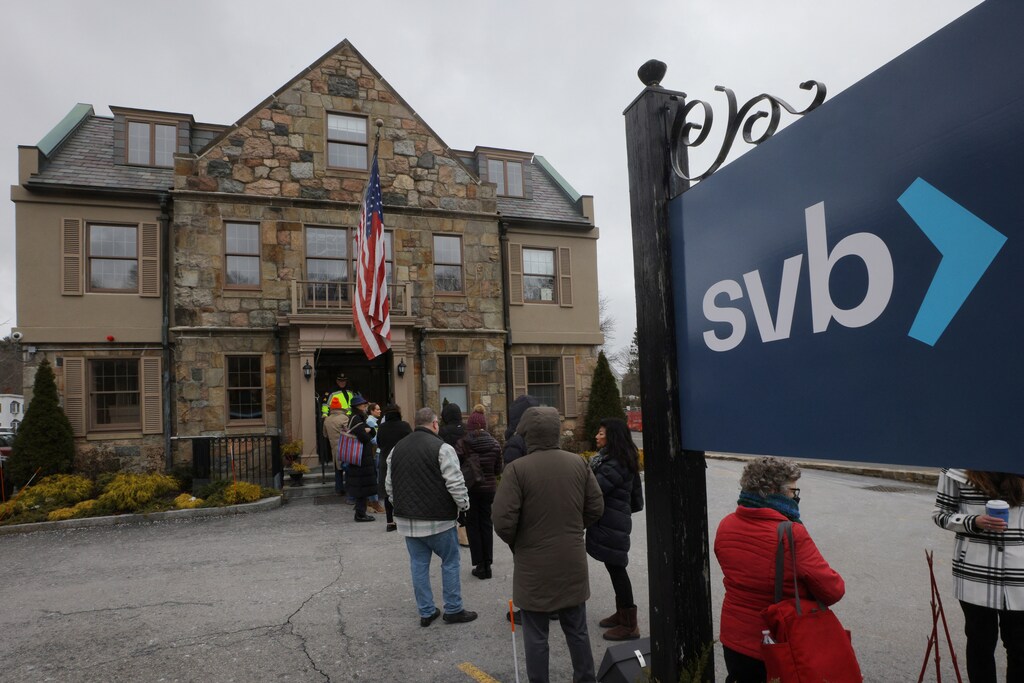
シリコンバレー銀行は、米国で16番目に大きい銀行でしたが、今月破綻しました。
この破綻は、米国の銀行セクター全体に広範な懸念を引き起こしました。
金融用語を理解することは、銀行危機の理解に役立ちます。
2023年3月、米国のシリコンバレー銀行(SVB)が突如破綻しました。
カリフォルニア州に拠点を置く同銀行の破綻は、2008年の金融危機以降で最大の銀行破綻となり、世界の金融市場に衝撃を与えました。米国の地方銀行は、顧客や投資家の間で他の金融機関の財務状況に対する懸念が高まったことから、特に強い圧力にさらされました。
以下は、この危機を理解するのに役立つ金融用語です。
取り付け騒ぎ
取り付け騒ぎとは、銀行の多数の顧客が同時に預金の引き出しを試みる事態を指します。これは通常、顧客が自行は破綻しかけていると考えた場合に起こります。
取り付け騒ぎは、支払不能への恐れを現実のものにしかねません。銀行は一般に、顧客のすべての預金を賄えるだけの現金を保有していないためです。
取り付け騒ぎは、金融危機において重大な役割を果たしてきました。例えば大恐慌の間には、取り付け騒ぎなどの影響もあり、米国の銀行が数千行も破綻しました。「信頼の喪失により、不安を抱いた預金者が銀行の破綻前に預金を引き出そうとして『取り付け』を起こした」と、米国政府の公文書は指摘しています。
より最近では、SVBの破綻も取り付け騒ぎによって加速しました。
金融の連鎖的危機(ファイナンシャル・コンテイジョン)
金融の連鎖的危機とは、ある金融機関の破綻が業界全体に波及する現象を指します。
連鎖的危機は、金融不安が強まる時期によく発生し、地域、国内、国際のいずれのレベルでも起こり得ます。さらに、今日の経済市場は相互依存性が高いため、金融の連鎖的危機は特に重大な脅威となり得ます。
SVBの破綻は、投資家や顧客の間で自行の安定性に対する懸念が高まったことから、連鎖的危機への懸念を引き起こしました。小規模銀行にとっては、この不安が特に深刻でした。

信用リスク
信用リスクとは、借り手がローンの返済を怠る(債務不履行に陥る)リスクを指します。
銀行は、さまざまな方法で信用リスクを低減しようとします。その緩和策には、借り手の信頼性を確認する措置や、潜在的な損失を抑えるような形でローンを設計することが含まれます。
しかしながら、近年の金利引き上げにより借り入れのコストが上昇し、銀行にとって資金調達が難しくなるとともに、既存のローンの価値も低下しています。SVBの破綻の余波により、投資家が企業債務市場でのさらなる破綻を懸念したことから、世界中で信用リスクが高まっています。
ヘッジ
ヘッジとは、投資家や銀行が金融リスクを抑えるために用いる金融戦略です。
ヘッジとは、潜在的な損失が他の分野での利益によって相殺されるように投資を組み合わせることを指します。リスクを低減することを目的とした特定の投資取引は、しばしばヘッジと呼ばれます。
分散投資ポートフォリオを維持することも、単一の経済セクターが低迷した場合に全体の潜在的損失を軽減するため、ヘッジの一形態です。
モラルハザード
経済学におけるモラルハザードとは、銀行や投資家が、リスクがもたらす潜在的な結果から何らかの形で守られているため、金融リスクを高めるインセンティブを持つ状況を指します。
多くの経済学者は、金融市場におけるモラルハザードが有害な経済活動のリスクを高めると主張しています。一方で、金融リスクを抑制するインセンティブを維持することは、専門家によれば、市場が過度で無謀なリスクテイクを避けるのに役立つ可能性があります。




