本記事は Prime Economicsとの協力により公開されています。
金利の歴史的展望に関する米国経済諮問委員会(Council of Economic Advisers)の見解に対する私の反論が、 『The Real-World Economics Review』誌に掲載されたところです。 [1]
私の主な異論は、注目すべき主要な動向は30年にわたる金利の低下であったとする、ますます一般的になっている主張に対するものです。代わりに私は、最も重要な特徴は金融自由化以降、金利が長期にわたって高止まりしてきたことだと主張します。
1980年から2000年までの金利は、第二次世界大戦終結後の四半世紀と比べておよそ2倍でした。理論的な観点からは、CEAは、金利を様々な行動や「実質的要因」(例:貯蓄過剰、低い生産性)の受動的な結果とみなす、通常の従来型の説明を用いています。これに対し私は(ケインズに倣い)、金利は政策変数であり、金利が上昇したのは当局の行動によるものだと主張します。
金利を引き下げるという掲げられた目的の観点からは、金融自由化は惨憺たる失敗でした。実際の結果はこれらの高金利の帰結であり、失業率の大幅な上昇、極端な不平等、深刻な不安定性が、それ以来ずっと常態となっています。
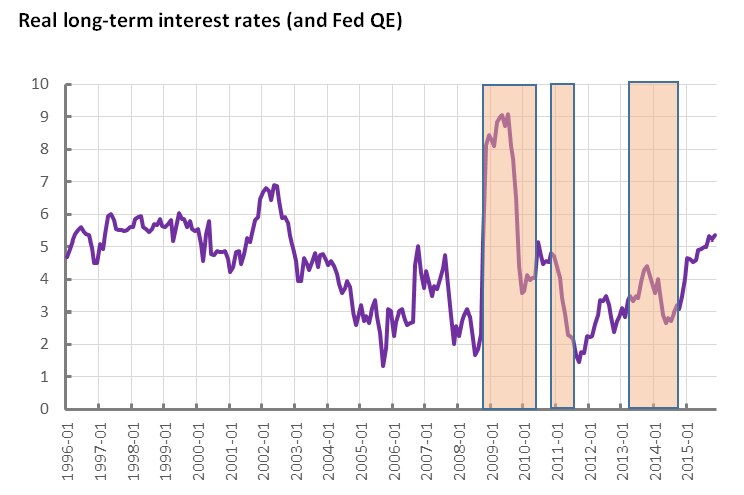
金利が最近低くなっている限りにおいて、それは2007〜08年の金融危機を受けた政策当局の例外的な措置(そしてその前には、20世紀末の企業危機を受けた極端な自由化)に起因するものです。
私は、金利が今後も無期限に低水準にとどまるという見方を否定します。そうした予測は、将来の「実質的要因」の動向に関する憶測に基づいており、必然的に誤ったものにならざるを得ません。私は、企業の借入金利がすでに上昇の兆しを見せており、最近のディスインフレ傾向によってそれが一層強められていると警告しました。
本稿の分析は、作業が行われた8月と9月のデータに基づいています。その後、これらの観測された動向は強まっています。米国BBA企業債務の長期金利は、2015年中に1パーセントポイント上昇しました。インフレ率を考慮すると(CPIは月次で作成されており、11月まで変化がないと見込んで)、過去3か月の金利は現在8年ぶりの高水準にあり、(金融危機後の極端な上昇を除けば)20世紀最後の数十年間の通常の水準に戻りつつあります。
連邦準備制度が今月後半に利上げを行う可能性が極めて高いとされている一方で、実際にはすでに金利が急速に上昇しているという現実があります (本記事冒頭のチャートを参照)。
Ann Pettifor が指摘したように、 今週初めにFT紙で、中央銀行は金利に対する支配力を失っています。金融システムは依然として機能不全に陥っており、当初は低金利ではなく高金利での過剰な借入から生じた巨額の民間債務の遺産として、信頼の喪失による破綻が起こりやすい状態が続いています。
こうした状況により、量的緩和への絶対的な依存が助長されてきました。実体経済がこれらの状況に耐えられる態勢が、金融危機以降のいかなる時期よりも改善しているとは考えにくいです。したがって、いかなる金融引き締めも短命に終わるでしょう。
この絶え間ない前進の停滞に対する答えは、1930年代の米国と英国の行動の中にあります。
脚注:
[1] 初出は Prime に二部構成で掲載されたもので、次の2本です: 米国経済諮問委員会、長期金利の動きを読み誤る と 長期金利について:米国経済諮問委員会とケインズの比較
本稿の掲載は、世界経済フォーラムによる見解の支持を意味するものではありません。
The Agenda の最新情報を追うには、 週刊ニュースレターを購読してください。
執筆者:Geoff Tily は Prime Economics のライターです。
写真:ワシントンで、保安バリケードの向こうに見える米連邦準備制度理事会(FRB)の建物。REUTERS/Gary Cameron。




