ジャン・ピサニ=フェリーは、国際経済シンクタンクであるブリューゲルの所長、パリ・ドーフィーヌ大学の経済学教授、そしてフランス首相の経済分析評議会のメンバーである。
フランクフルト発――これは協調的な攻勢のように見える。9月6日、欧州中央銀行は新たな国債買い入れプログラムを発表し、購入額に事前設定された上限はないことを市場に示した。9月13日、米連邦準備制度理事会は、今後数か月間にわたり毎月約850億ドルの長期証券を購入し、長期金利に下押し圧力をかけ、成長を支えることを発表した。最後に、9月19日、日本銀行は政府証券の買い入れプログラムに新たに10兆円(1280億ドル)を追加すると表明し、2013年末までに同種の証券の保有総額が約1兆ドルに達する見込みだと明らかにした。
実際、3つの経済圏すべての見通しが大幅に悪化しているため、このような協調行動の余地はある。ユーロ圏では、2012年にGDPは確実に減少し、来年の予測も良くてせいぜい平凡である。米国では、生産は引き続き拡大しているが、2%という緩やかなペースにとどまっている。さらに、年末に迫る財政の崖を度外視しても、議会は歳出削減を余儀なくされ、2001年に制定された減税措置の失効を認めざるを得なくなる。 景気回復は依然としてリスクにさらされている。日本では、世界的な景気減速と円高が輸出部門に打撃を与えており、成長は勢いを失い、インフレ率は再びゼロ近くにまで低下している。
しかし現実には、共通の姿勢はおろか、共通の計画すら存在しない。3つの経済圏のうち最も強固な米国では、FRBが連邦公開市場委員会の政策金利を「少なくとも2015年半ばまで」極めて低い水準に維持する意向を事前に表明しており、インフレリスクを進んで受け入れている。一方、3つのうち最も脆弱なユーロ圏では、ECBは量的緩和や金利の事前約束によって成長を押し上げる意図をまったく持っていない。それどころか、ECBは、合意された改革を条件として財政難に陥ったユーロ圏加盟国の国債を買い入れる「償還条件付き国債買い入れ(OMT)」プログラムの唯一の目的は、南欧諸国の金利上昇の一因となっている通貨の再建価値(redenomination)リスクを抑えることだと頑なに主張している。目標は、金融政策の波及においてユーロ圏内に一定程度の同質性を回復させることである。同行のすべての資産購入は不胎化される。つまり、その金融政策効果は相殺されることになる。
さらに、OMTプログラムの発表がドイツ、特にドイツ連邦銀行との間で論争を招いたことを踏まえると、ECBがFRBのような、イールドカーブ全体にわたって金利の引き下げを促す取り組みを追求することは確実に控えられるだろう。ECBが債務の貨幣化への扉を開いたと主張するドイツ(およびその他の国々)のタカ派の攻勢を回避するため、同行は今後数か月間、正統性の側に立たざるを得ない。ユーロを修復するための非伝統的な取り組みが争われるほど、ECBの金融政策運営はより正統的なものとなるだろう。
米欧間のこの不一致は好ましいニュースではない。ユーロ圏にとっては、ドルに対して(そして、日本銀行が円ドル相場を注視していることから、暗に円に対しても)強い為替相場を意味する。しかし、南欧諸国、特にスペインは、対外収支を再均衡させ、経常収支の黒字に戻るために、通貨安の支援を必要としている。為替相場からのこの支援がなければ、南欧のすべての再均衡は、国内のデフレを通じて国内で進めざるを得なくなり、それは公的債務の持続可能性への回帰を危うくするおそれがある。したがって、欧州の難題からの脱出口である通貨の切り下げは、ECBとFRBが金融政策で対立しているという市場の認識によって阻まれるリスクがある。
確かに、問題国の危機やユーロの存続可能性に対する疑念は、共通通貨の価値を押し下げる可能性がある。しかし、欧州の域内不均衡の解決が、ユーロ圏の問題に対処する能力に対する依然として好ましくない認識に左右されているのは、憂慮すべきことである。
世界の他の地域から見ても、状況はあまり良くない。ブラジルのギド・マンテガ財務相は、FRBの姿勢を素早く退け、再び「通貨戦争」への警戒を呼びかけた。しかしこの見方は、新興国の通貨が、新興国は先進国と同じ経済的課題に直面していないという単純な理由から、先進国の通貨に対して上昇すべきであるという事実を見落としている。米国、欧州、日本はいずれも、公的部門と民間部門の高水準の債務に苦しみ、長期にわたる苦痛を伴う危険な債務整理サイクルに陥っており、その結果、景気回復は弱々しく脆弱なものとなっている。対照的に、新興国は景気後退に苦しんでいるが、その基礎的条件は根本的に健全であり、それは通貨価値に反映されるべきである。
残念ながら、米国の積極的な金融緩和と欧州のはるかに慎重な姿勢が組み合わさることで、メッセージが曖昧になっている。そこから示唆されるのは、世界経済の問題は、米国が自国の問題をインフレによって解消しようとしていることだ、という点である。それは真実かもしれないが、世界経済が直面している根本的な構造問題を覆い隠すことは許されるべきではない。
ECB、FRB、そして日銀による最近の措置は、協調行動のように見える。残念ながら、実際は全く逆である。
ここで表明された意見は著者個人のものであり、必ずしも世界経済フォーラムの見解を反映したものではない。掲載は Project Syndicateとの協力による。
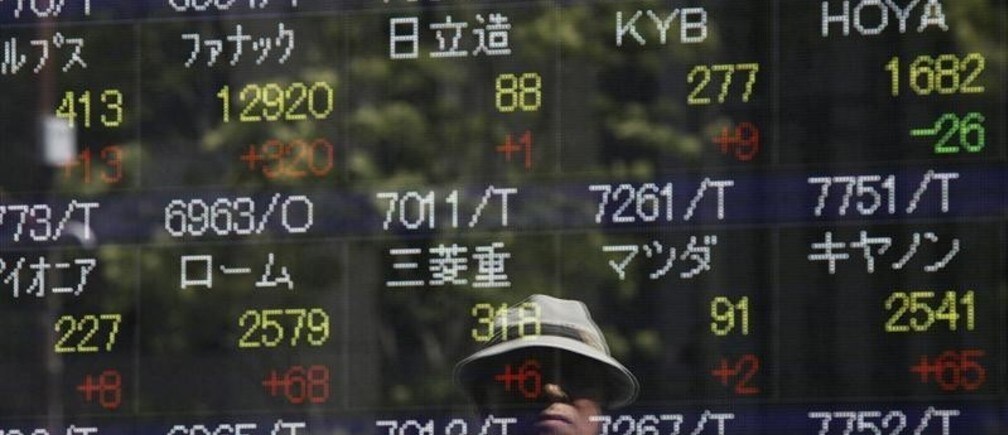
写真:2012年9月7日、東京の証券会社の外で、株価を表示する電子モニターに映る男性。ECBが、債務負担の大きいユーロ圏諸国の借入コストを引き下げるための国債買い入れ計画を発表したのを受け、金曜日の午前中、日経平均株価は1.8%上昇した。REUTERS/Issei Kato




