2008年の金融危機に先立つ10年間は、米国が特に中国との間で大幅な二国間赤字を計上するなど、世界規模の大きな貿易不均衡が特徴であった。危機が底を打って以降、これらの 不均衡は部分的に是正されている、米国の貿易赤字は対GDP比で2006年のピーク5.5%から2012年には3.4%へ縮小し、中国の黒字も同期間に7.7%から2.8%へ縮小した。しかし、これは一時的な調整なのか、それとも長期的なリバランスが進んでいるのか。
より持続的なリバランスの証拠として多くの論者が挙げてきたのは、以前に新興市場へ移転していた米国製造業の「国内回帰(オンショアリング)」である。例えば、アップルはテキサス州とアリゾナ州に新たな工場を設立し、ゼネラル・エレクトリックは洗濯機と冷蔵庫の生産をケンタッキー州に移す計画だ。
いくつかの指標は、数十年にわたる低下の後、米国の製造業競争力が実際に高まりつつあることを示唆している。発展途上国では労働コストが上昇している一方、米国では比較的安定したままである。実際、 実質実効為替レート (REER)は、米国製造業の単位労働コストで調整したもので、2001年以来30%、2005年以来17%下落しており、新興市場の低コストという優位性が急速に失われつつあり、米国の競争力に大きな追い風となっていることを示唆している。
さらに、2007~2008年に本格化した米国のシェールガス革命により、エネルギーコストは大幅に低下する見込みだ。そして米国の 世界の製造業輸出に占めるシェアは、2000年から2008年にかけて4.5ポイント低下したが、下げ止まり、さらに2012年には0.35ポイント上昇した。
しかし、より詳細に見ると、1999~2012年のデータは米国製造業の大規模な国内回帰をほとんど示していない。まず、製造品の米国国内需要のうち輸入で賄われる割合には、反転の兆しが見られない。実際、製造業の オフショアリング (海外生産移転)は9%増加した。

この傾向は、労働コストが上昇している中国からの輸入が主流の分野にも当てはまる。実際、2011年に中国からの輸入が需要の少なくとも40%を占めていた分野では、輸入シェアが製造業全体よりも速いペースで上昇している。
さらに、相対的な労働コストが米国の交易条件(輸入品に対する輸出品の相対価格)の重要な決定要因であるならば、労働集約度の高い分野ではより大きな低下が見られたはずである。しかし、データはこれをほとんど裏付けていない。
米国の競争力向上を示す確かな証拠は、シェールガスの生産量の急増に由来するものに限られる。化学製造業のようにエネルギー需要の大きい産業は、コンピュータや電子製品のようなエネルギー集約度の低い産業と比べて、輸入シェアの上昇がはるかに小さい。これは、エネルギー集約型の分野ほどオンショアリングを経験する可能性が高いことを示唆している。
より広く見ると、米国の国内生産データは、実質実効為替レート(REER)の動きや競争力の大幅な向上を示す示唆と整合しないように見える。この乖離は大部分、米国の輸入価格への為替転嫁が低く、遅いことを反映しており、その背景には、輸入品の90%以上が自国通貨建てで価格設定されており、ドル建て価格が10か月間にわたって据え置かれるという米国特有の優位性がある。価格が再交渉される場合でも、転嫁率は非常に低く、ドルの10%下落は2年後に輸入価格の累積3%上昇として現れるにとどまる。米国の交易条件と、はるかに変動の大きいREERとの乖離も、低く遅い為替転嫁と整合的である。

証拠は明白である。製造業が米国に回帰しているという主張は、単純に成り立たない。もちろん、新興国の労働コストの上昇と米国のエネルギー価格の下落は最近の動きであるため、数年のうちに輸入シェアが低下し始める可能性はある。しかし、その結果は確実からは程遠いため、米国は経済回復を支えるために製造業の競争力の急速な向上に頼ることはできない。
本稿は Project Syndicateとの協力により掲載されました。
執筆者:ボストン連邦準備銀行のエコノミストであるフェデリコ・ディエス氏と、ハーバード大学経済学教授のギータ・ゴピナート氏。ゴピナート氏はボストン連邦準備銀行の客員研究員、全米経済研究所(National Bureau of Economic Research)の研究協力者、そして世界経済フォーラム・ヤング・グローバル・リーダーでもある。
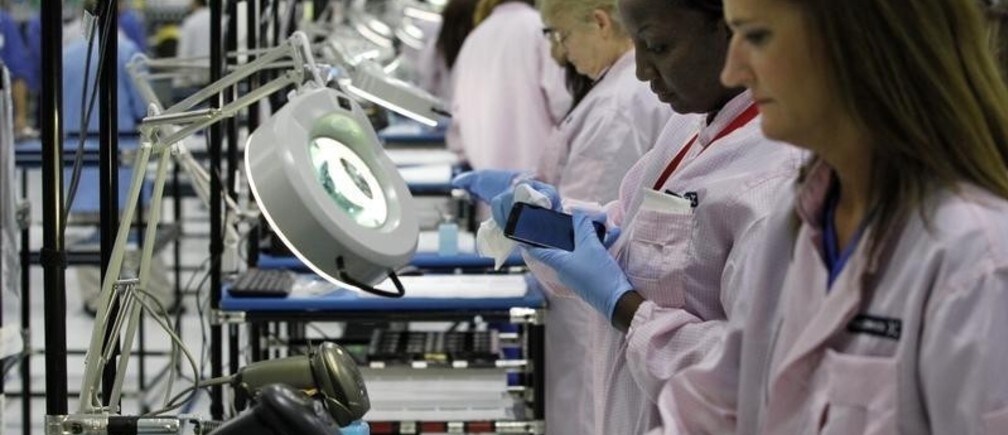
写真:テキサス州フォートワースのフレックストロニクス工場で、モトローラの携帯電話を組み立てる作業員。同工場では新型のモトローラ製スマートフォン「MotoX」を製造する予定だ。REUTERS/Mike Stone




