強欲なイナゴか、企業改革者か。冷酷な略奪者か、先見明晰な戦略家か。アクティビスト投資家は企業の姿を変えつつあるが、その広範な影響は依然として明らかではない。その戦略は今やよく知られている。株式を取得し、運動に賛同する他の有力投資家を結集させたうえで、しばしば新たな経営陣の任命、コスト削減、利益率引き上げ、不採算事業の売却を通じて、企業に自らの目標を実行させる。
この動きは2017年に過去最高を記録し、アクティビスト投資家は約200社の上場企業に600億ドル超を投じた。2016年の2倍に当たる額だ。ゼネラル・モーターズ、ネスレ、ティファニー、P&Gなど、かつてないほど幅広い老舗企業が標的となった。
投資家の圧力を免れる企業がないなか、問われているのは、企業や不安を募らせる経営幹部だけでなく、経済全体にとって何を意味するのかということだ。
強硬な株主が企業社会を席巻するなか、注目すべき5つの点を紹介する。
1. あらゆる場所で起きる株主間の争い
アクティビスト株主による運動は米国で始まったが、一連のコーポレートガバナンス改革を背景に、今では欧州でも広がる土壌が生まれている。たとえばドイツの規制当局は、投資家が企業の取締役会によりアクセスしやすくしている。明確な狙いを持つ投資家は、この機会を積極的に活用してきた。2017年の欧州での運動は、5年前に比べて100%増加した。
こうした直接的な攻勢が広がっているだけでなく、その影響は企業社会全体に波及している。たとえばシーメンスでは、経営陣が株主運動に先手を打つことで、事実上それを未然に防ごうとした。経営陣はコストを削減し、事業を合理化し、投資家への還元を増やした。これは実質的に、株主アクティビストが行ったであろうことだ。投資家はこの動きに注目した。もう一つのドイツを代表する産業コングロマリット、ティッセンクルップの構造改革を求める株主は、シーメンスを「焦点が定まり、企業家精神にあふれ、機敏な」企業の例に挙げ、ティッセンクルップにも同社のようになるよう求めた。
2. 巨大で動きが遅く、脆弱
アクティビスト投資家は、彼らの目に鈍重で非効率となったコングロマリットを標的にする傾向がある。米国のオーガニック食品スーパー、ホールフーズを標的にした投資家は、アマゾンによる買収を働きかけ、社内取引コストを削減する好機だと訴えた。人工知能とビッグデータを活用するアマゾンのコストは、はるかに低かった。激しい抵抗が続いた後、ホールフーズは折れて、137億ドルでアマゾンに売却されることに同意した。そのアクティビスト投資家は、4カ月間の保有で40%を超える利益を得たと推定される。
ティッセンクルップでは、主要株主が抵抗してきた。彼らは、アクティビスト投資家が同社の分割を迫っているとみている。敵対姿勢が強まるこの対立は、こうした争いに典型的だ。既存株主は新参者を強欲で短期志向だと非難し、新たな投資家は経営不振の企業を立て直そうとしているのだと主張する。
3. アクティビスト投資家の長期的な実績は?
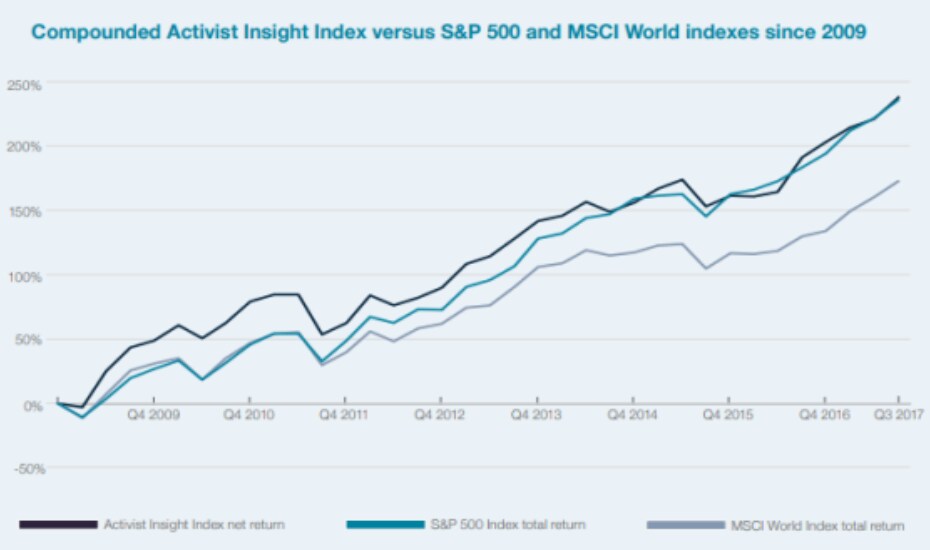
長期的な財務実績を見ると、評価はやや分かれる。Activist Insightによると、アクティビストが保有する株式の昨年の平均年率リターンは13.2%で、S&P 500指数の21.8%を下回った。Activist Insightしかし、過去10年間では、アクティビスト指数とS&P 500指数は非常によく似た推移をたどり、実際にパフォーマンスの差はますます小さくなっている。
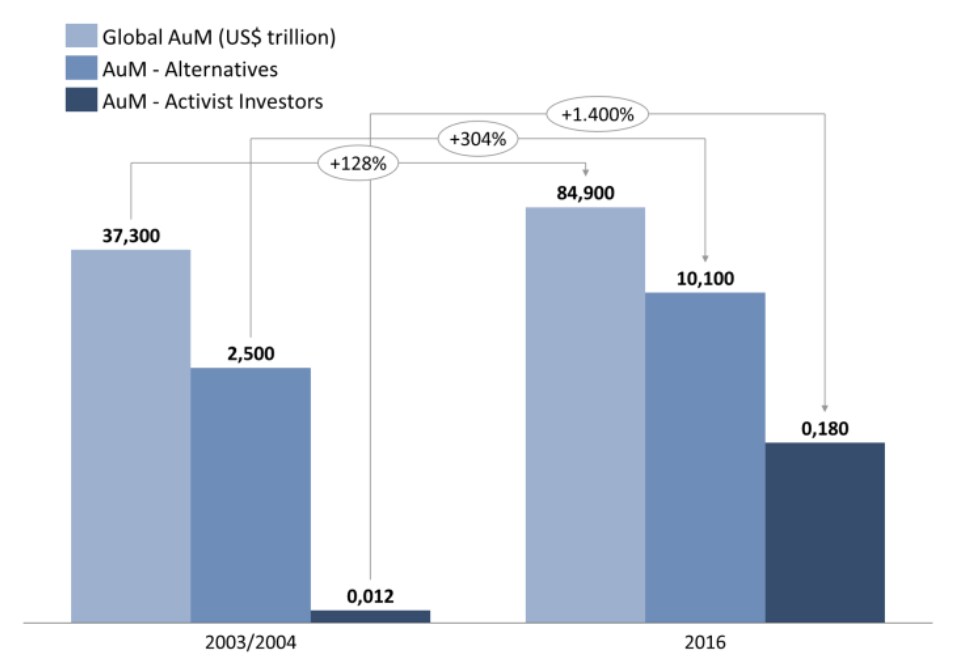
一方、運用資産額に関しては、アクティビスト投資家は驚くべき成功を収めてきた。運用資産額は将来の運用成績への期待と投資家の信頼を示す指標だ。2003/2004年から2016年にかけて、彼らの運用資本は1,400%増加した。同じ期間の世界全体の資産増加率128%、オルタナティブ投資(主にヘッジファンドとプライベートエクイティ)の資産増加率304%と比べても際立っている。
4. 企業への影響は?
アクティビスト投資家に巨額の資金が流れ込むなか、この動きが広がるのは当然だ。では、企業自体にはどのような影響があるのか。株主の圧力は必ずしも悪いことではないという評価もある。アクティビスト投資家は、経営のまずい企業に改善を迫り、機能不全に陥った取締役会を刷新し、資産をより効率的に活用させることができる。
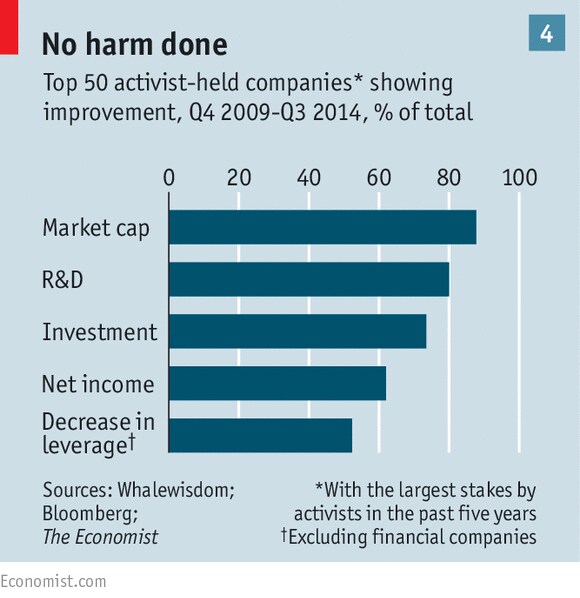
批判する人々は、投資先に負債を負わせ、不可欠な研究開発予算を削り、新規投資を妨げたうえで、自らの決定が招いた問題が表面化する前に素早く撤退すると、こうした投資家を非難することが多い。しかし、50社を対象とした2009年から2014年までのアクティビスト保有企業に関する調査は、これは誤解かもしれず、アクティビスト投資家が企業の研究開発費、投資、負債に悪影響を及ぼしてはいないことを示唆している。
証拠は乏しいものの、アクティビスト投資家は現代企業にとって重要な2つの領域、すなわち持続可能性と多様性に悪影響を及ぼす傾向がある。アクティビスト投資家の運動後、企業の取締役会における多様性が目に見えて低下している。アクティビスト投資家からの圧力で、環境施策や持続可能性目標の縮小または撤回を余儀なくされたと報告するCEOもいる。こうした投資家が長期にわたって持続可能な企業価値を生み出しているのか、それとも自社株買い、増配、その他同様の財務工学によって短期的な価値を絞り出しているだけなのかが問われる。
5. 投資家の次なる展開は? 3つの大きな潮流
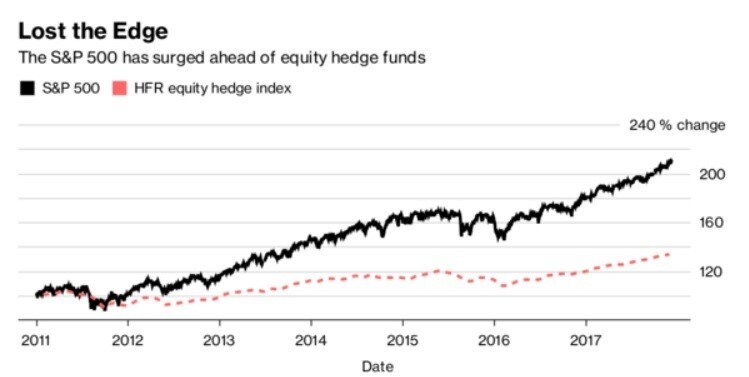
金融界は根本的な変化の時期を迎えており、その一部はアクティビスト投資家に恩恵をもたらす一方、母体であるヘッジファンド業界は勢いを失っている。世界の運用資産は約3兆ドルで停滞しているとみられ、ヘッジファンドの過去10年間のリターンはS&P 500を下回った。
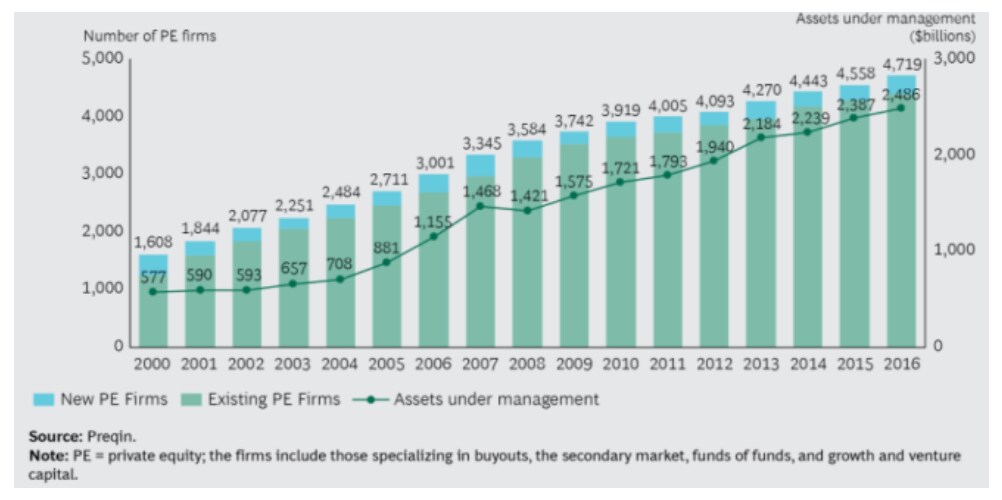
こうして生まれた余剰資本の一部は、プライベートキャピタル市場に吸収されている。2016年、プライベートエクイティの運用資産は2.5兆ドルを超え、今年は4億ドルを上回る規模に成長すると予想する人もいる。プライベートエクイティはより高いリターンを実現した。米国では6%と、S&P 500を基準とする4%を上回り、アジア太平洋地域と欧州ではリターンの差がさらに大きかった。
同時に、多額の上場株式資金がパッシブ運用、特に上場投資信託(ETF)に流れ込んでいる。たとえばETFは株価指数に連動し、より幅広い投資家が利用できる。アクティビスト投資家の影響力に対する歯止めになる可能性がある。ETFは本質的にパッシブ運用であり、単一の投資家が大きな持ち分を買い集めて権力を蓄えるのを防ぎ得るからだ。2年前、ETFの運用資産はすでにヘッジファンドとプライベートエクイティを上回った。今年は運用資産が5兆ドルに達すると見込まれる。将来的には、ETFによって企業がアクティビスト投資家の要求をしのげるようになるかもしれない。
未来への投資
これは、上場企業、とりわけコングロマリットの終焉であり、一握りの有力なニッチ投資家にとって新たな黄金時代の始まりなのだろうか。新たな調査によると、上場企業は実際に姿を消しつつある。米国では1996年から2016年の間に上場企業数が50%減少した。現在の上場企業数は40年前より少ない。
プライベートエクイティとアクティビスト投資家は、企業戦略を大きく左右する存在になりつつある。その投資手法、コーポレートガバナンスへの影響、そして長期的な影響をより広く理解することが、いっそう重要になっている。
結局、最も重要なのは投資家の種類ではなく、目先の金銭的利益を超えて考える意志があるかどうかだ。企業が成長し、進化し、繁栄し、経済全体に有意義な貢献をするには、十分な時間が必要である。




