開発経済学の近年の研究では、マイクロクレジット事業の期待外れの成果が指摘されています。1 焦点は現在、貯蓄などの別の金融商品へと移っています。貧困層の間で貯蓄への需要が大きいことは、宝飾品や家畜、マットレスの下に置く現金、さまざまな形の非公式な貯蓄制度といったリスクの高い資産に投資する意欲にも表れています。したがって、銀行口座など、より質の高い商品を貧困世帯が利用できるようにすることが重要です。
金融包摂を政策上の優先課題に
複数の政府が金融包摂を政策上の優先課題とし、これを受けて開発途上国では銀行口座の普及が急速に進みました。たとえば、南アフリカ政府は2004年にMzansiイニシアチブを開始し、コロンビア政府は2006年にBanca de las Oportunidadesを設立し、インド政府は2014年にPradhan mantri Mantri Jan-Dhan Yojanaを発表しました。2、3 後者の制度により、過去8カ月間に約1億3,700万口座が開設されました。現在、インドでは世帯の99%が銀行口座を利用できると推定されています。しかし、その口座の67.3%は休眠状態です。4 こうした数字は、貧困層に正式な銀行口座を提供する影響を調べた研究者たちの観察結果と一致しています(Ashraf et al. 2006, 2010, Dupas and Robinson 2013a, b)。これらの論文は、口座開設率は高い一方で、利用は比較的少ないことを示しています。たとえば、Dupas and Robinson(2013a)はケニアの零細事業者に銀行口座を提供しました。87%が口座を開設したものの、最初の6カ月以内に少なくとも1回取引したのはわずか41%でした。類似の実験で、Dupas et al.(2012)は口座開設率62%に対して、利用率はわずか18%だったと報告しています。年に少なくとも2回の預金を行えば積極的な利用とみなす寛大な定義を用いた場合でも同様でした。Karlan et al.(2014)は、正式な銀行口座の開設と利用の間にある隔たりは、依然として説明されていないと指摘しています。
口座の利用を増やすには?
他の貯蓄商品と同様、銀行口座の利用には、貯蓄(預金)するという積極的な決定が必要であり、そのためには一定の自制心が求められます。これが重要な障壁となっている可能性があります。高所得国では、積極的な貯蓄の決定を必要としない自動振替などの商品が設計されてきました。たとえば米国で、従業員が401(k)貯蓄制度への自動加入を選べるようにしたところ、加入率と貯蓄率の両方が上昇しました(Madrian and Shea 2001)。経済取引の大半が現金で決済される開発途上国では、銀行口座への直接振込が同様の結果をもたらす可能性があります。口座に振り込まれれば、そのお金は自動的に貯蓄されますが、支払いが現金で行われる限り、お金はすぐに使える状態にあります。私たちはインド農村部で、支払い方法の変化が消費と貯蓄にどう影響するかを推定し、この仮説を検証しました(Somville and Vandewalle 2015)。
現金払いから口座振込への移行が貯蓄を促す
銀行に代わって銀行サービスを提供するNGO、Basix Sub-Kと協力しました。同団体は各村から店主を1人選び、地域の銀行担当者となるよう訓練します。村人はその担当者のもとへ行き、銀行口座の開設、預金、引き出し、送金、残高照会を行えます。
チャッティースガル州の17村から442人の村人をサンプルとして選びました。全員がすでに口座を持っているか、口座開設の支援を受けました。ベースライン調査の後、参加者全員を対象に実践的な説明会を開きました。預金や引き出しの方法を示し、口座を保護する指紋認証ツールの重要性も実演しました。2014年2月から5月にかけて、各村の中心部に部屋を借り、参加者に週1回、合計7~13週間にわたり聞き取りを行いました。世帯員のさまざまな収入と支出が過去7日間にどう変化したかについて、詳細な情報を集めました。回答者には各回の聞き取りにつき150ルピーを支払い、無作為に、口座振込(処置群)または現金払い(対照群)に割り当てました。希望する額を自由に預け入れたり引き出したりでき、取引費用は無視できるほど小さく、銀行はすぐ近くにありました。唯一の費用は、取引にかかる数分間でした。
この支払い方法のシンプルな変更は、貯蓄と消費のパターンに大きな違いをもたらしました。結果は次のようにまとめられます。
第一に、現金ではなく口座に支払われると、週ごとの支払いを3カ月続けた後の口座残高は約110%(約420ルピー)増加しました。
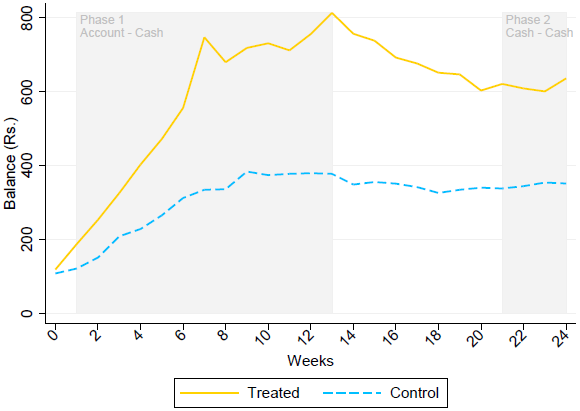
第二に、効果は長く続きます。最後の週払いから5カ月後も、処置群の残高は対照群の2倍でした。
第三に、現金で支払われた村人は、自宅に置く現金など他の資産で貯蓄を増やしませんでした。その結果、処置は回答者の総貯蓄に純増効果をもたらしました。
第四に、現金で支払われた村人は、米、野菜、燃料、石けんなど日常的な消費への支出を約402ルピー増やしました。この増加額は、口座に支払われた村人の貯蓄増加額と驚くほど近いものでした。
最後に、効果は異なるサブサンプル間で一様でした。処置の効果は男女間、また口座を以前から保有している人と新たに保有した人の間で同様でした。これら2つの特性に基づいてサンプルを層別化していました。
現金払いに戻すと貯蓄が止まる
私たちの結果は、幅広い層で、現金払いから口座振込に切り替えることで口座利用と貯蓄が容易に促進されることを示しています。残る重要な問いは、口座振込で支払いを受けた人々が、その口座で貯蓄する習慣を身につけるかどうかです。私たちは当初の設計に変更を加えてこれを検証しました。7週間の中断後、さらに4週間聞き取りを行いましたが、全員に現金で謝礼を支払いました。この追加の週については事前に知らせず、回答者が予測できないようにしました。口座の利用条件は同じだが、口座で貯蓄したい場合は自分で預金しなければならないと、明確に伝えました。この期間中、口座残高の変化は両群で同じでした。さらに、処置群と対照群の消費パターンにも、もはや違いは見られませんでした。
以下の図1では、口座残高の推移を図示しています。対照群の村人には常に現金で支払い、処置群の回答者にはフェーズ1では口座に、フェーズ2では現金で支払いました。最初の13週間では、口座に支払われた人々の残高は、現金で支払われた回答者の残高よりはるかに速く増加しました。14週目から21週目までは支払いがなく、両群の残高は減少しました。処置群では減少幅がより大きく、消費平準化と整合的です。フェーズ2では、処置群の口座残高は対照群の2倍の水準を保ちました。しかし、回答者がフェーズ1とまったく同じ収入を受け取ったにもかかわらず、処置群の貯蓄が相対的に増えることは、もはや観察されませんでした。観察された差は、処置群が口座振込で支払われた期間中に生じたものです。
図1。
これらの知見は、金融包摂政策の設計にとって重要です。既存研究によれば、銀行口座への需要は大きいものの、積極的な利用を促すには十分ではありません。私たちは次の段階に注目します。民間または公的な給付が現金ではなく口座に振り込まれると、口座は実際に利用されるようになり、貯蓄が促進されます。
本稿は Vox EUとの共同出版です。掲載は、世界経済フォーラムが見解を支持することを意味しません。
アジェンダの最新情報を受け取るには、 週刊ニュースレターに登録してください。
著者:Vincent SomvilleはChr. Michelsen Instituteのシニア研究員です。Lore VandewalleはGraduate Institute of International and Development Studiesの経済学助教です。
画像:タリンのATMで500エストニア・クローン(40ドル)を引き出す利用者。REUTERS/Ints Kalnins




