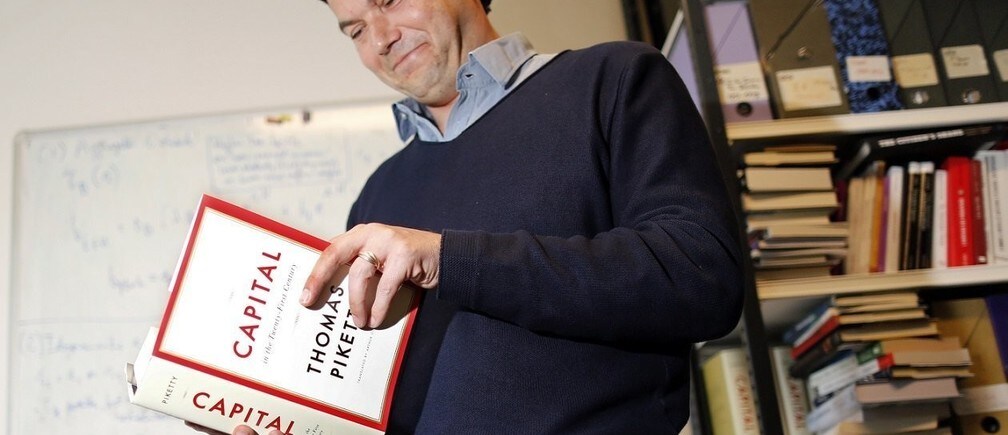
私たちは、ロックスターのような学者が時代を象徴する時代に生きている。
誰もが金融危機を理解しようとしているが、従来の経済学の教科書はもはやあまり役に立たなくなっている。
だからこそ、この分野を職業として研究している人々に目を向けるのは自然なことだ。
フランスの経済学者トマ・ピケティは、 著書『21世紀の資本』が150万部売れ、一方で、ポール・クルーグマンやジョセフ・スティグリッツといったノーベル賞受賞経済学者は、ソーシャルメディア、新聞、講演の場で存在感を発揮している。
しかし、経済学や金融について影響力のある考えを持つ人が、必ずしも広く知られているわけではない。
ここでは、舞台裏で世界を変えつつある学者を紹介する。このリストは網羅的なものではない。見落としている人がいると思われる場合は、メールで提案をお送りください。
1: ハジュン・チャン、ケンブリッジ大学
出身校: ソウル国立大学
核心的アイデア: 先進国は自由市場について盛んに語る一方で、実際には自国の権力と金融力を利用し、新興国を犠牲にして利益を得ている。
チャンの主張は議論を呼ぶものであり、IMFや世界銀行といった国際機関が世界経済で果たす役割を中心に据えている。
『Kicking Away the Ladder』や『The Myth of Free Trade』などの著書で、チャンは、規模の大きい経済国の政府は自国企業を支援する一方で、発展途上国には自由市場の利点を説いていると主張している。
2: カテリーナ・ピストア、コロンビア大学ロースクール
出身校: フライブルク大学
核心的アイデア: 危機の際には、金融市場に対して法の支配を一時停止しなければ、制度全体が崩壊してしまう。
ピストアは2012年にマックス・プランク学術研究賞を受賞し、法律が金融の形と構成にどのように影響するかを解明するため、金融の法理論を構築している。
彼女は、危機においては市場を形成する規制が紙くず同然になることを明らかにした。激しい混乱の中で誰が打撃を受けるかを左右する原動力は政治権力である。
3: チャールズ・カロミリス、コロンビア・ビジネススクール
出身校: イェール大学
核心的アイデア: 金融危機は無作為に起こるものではなく、避けられないものでもない。
それらは、政府の統制を離れて拡大していく政治家と銀行家の複雑な取引から生じる。米国が1840年以降に12回の大規模な銀行危機を経験している一方で、カナダは一度も経験していないのも、その理由の一つである。
4: ヨン・ダニエルソン、ロンドン・スクール・オブ・エコノミクス
出身校: デューク大学
核心的アイデア: リスクモデルを信頼すると、危機において資金を失うことになる。
リスクモデルは、数理的な基礎が異なっていても、万事が順調な時には概して同じ結果を出す傾向がある。
これにより人々は、モデルが常に機能すると錯覚してしまう。しかし事態が完全に混乱すると、モデルは大きく異なるリスク評価を示し、先の見えない状態に陥らせる。
これは銀行やヘッジファンドにとって不利だが、他のすべての主体のために政策判断を下さなければならない中央銀行にとっては、さらに深刻な問題である。
5: マリアンヌ・ベルトラン、シカゴ大学ブース経営大学院
出身校: ブリュッセル大学
核心的アイデア: CEOは実力よりも幸運によって報酬を得ている。また、雇用主は応募者の資格と同じくらい、名前によっても応募者を評価している。
ベルトランは、CEOの巨額のボーナスが卓越した才能ではなく幸運に基づくものであることを証明し、CEO報酬に対する株主の強い反発が起きた理由の一つとなっている。
2003年の 論文で、彼女とセンディル・ムッライナタンは、シカゴとボストンの求人広告に架空の名前で応募する、よく知られた実験も行っている。応募者の一部はエミリーやグレッグといった名前を使い、他の応募者はラキーシャやジャマールといった名前を使った。
「結果は、アフリカ系アメリカ人の名前に対する有意な差別を示している」と、 著者らは書いている。「白人の名前は、面接への連絡を50%多く受けている。」
6: アルヴィン・ロス、ハーバード大学およびスタンフォード大学
出身校: コロンビア大学
核心的アイデア: 何かの安定した市場をつくるのに、お金は必要ない。
ロスは、ロイド・シャープレーとともに、特定のニーズを満たすために現金ではなく相互に利益のある交換に基づいて市場をつくれることを示した功績により、2012年にノーベル賞を受賞した。
これは、米国における腎臓提供者不足の緩和に特に役立った。ロスはゲーム理論を用いて、提供者と面識のない患者を組み合わせ、人々が臓器を交換して適合する相手を見つけやすくした。
7: リチャード・ポーテス、ロンドン・ビジネス・スクール
出身校: イェール大学
核心的アイデア: 債券保有者は、借り手から譲歩を引き出すために協力することが多い。
ポーテスは、現在ロンドン・ビジネス・スクールの経済学教授であるが、ソブリン債の保有者が交渉力を用いて債務国に条件を課す集団行動条項の基礎を築いた。この研究は、ギリシャやアルゼンチンのような事例において特に重要であった。
8: チャールズ・グッドハート、ロンドン・スクール・オブ・エコノミクス
出身校: ケンブリッジ大学
核心的アイデア: グッドハートの法則。
グッドハートは、政府や中央銀行が株式市場などの統計を暗黙の政策目標にした途端、その統計は信頼できる指標ではなくなると述べた。
これは、金融市場の参加者が政策を先回りして見越すために投資戦略を変えるためである。
グッドハートは、1997年にイングランド銀行の金融政策委員会の当初のメンバーの一人であり、1970年代の金融危機を経験したベテランでもあった。
9: アルベルト・アレシナ、ハーバード大学
出身校: ミラノのボッコーニ大学
核心的アイデア: 緊縮策は成長を損なうどころか、実際には経済の回復を後押しする可能性がある。
2009年、アレシナとシルヴィア・アルデーニャは、「Large Changes in Fiscal Policy: Taxes Versus Spending」と題する論文を発表した。
これは、その後数年間に、緊縮策と債務削減、あるいは政府支出の拡大のどちらが経済回復に最適な戦略かをめぐる議論において重要な位置を占め、財政タカ派によって引用された。
本記事は、 Business Insiderとの協力により掲載されています。掲載は、世界経済フォーラムによる見解の支持を意味するものではありません。
Agendaの最新情報を追うには、 週刊ニュースレターにご登録ください。
執筆者:ベン・モシンスキーは、市場と銀行を担当するシニア金融記者である。以前はブリュッセルとロンドンでブルームバーグ・ニュースに勤務していた。
写真:フランスの経済学者トマ・ピケティが、パリの社会科学高等研究院(EHESS)の書籍に囲まれた執務室でポーズをとっている。REUTERS/Charles Platiau




