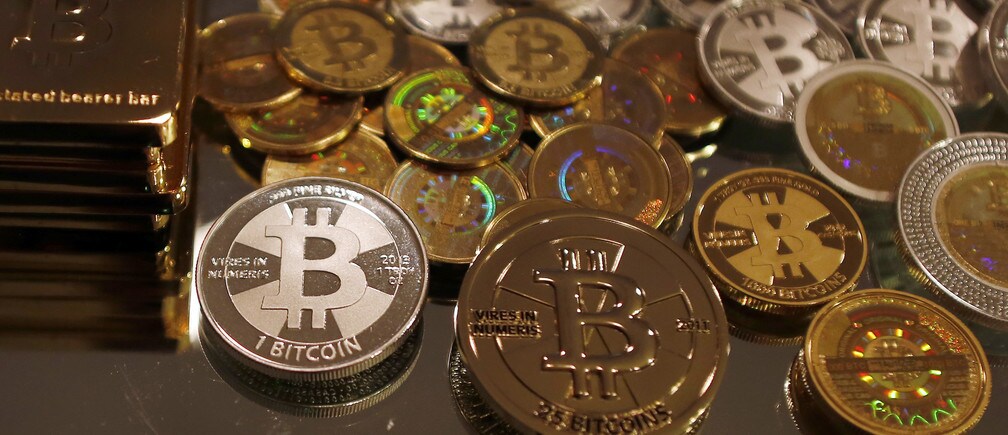
デジタルマネーについて考えると、人々や組織が仲介者を介さず、即時に、安全に資金を移転できるようにする革新的な技術だと私は考えます。デジタルマネーは、国際商取引を拡大し、金融包摂を支え、買い物や貯蓄、ビジネスのあり方を、私たちがまだ十分には理解できていない方法で変える可能性を秘めています。プログラム可能なマネーから新たな形の電子商取引まで、この新技術が世界を変える5つの方法をご紹介します。
銀行振込の高速化と低コスト化
今日、銀行が資金を移動させる方法は時代遅れです。国際銀行振込には最長で1週間かかることがあり、両端でコルレス銀行や各国固有の決済機関が関わります。国境を越えた決済データの共有にも、課題や摩擦が伴います。 ビットコインなどのデジタル通貨を使えば、銀行振込を即時に、安価かつ安全に行える可能性があります。実際、新しい通貨を使わなくても、こうした送金は実現し得ます。私がアドバイザーを務めるRipple Labsは、顧客が安全なデジタル台帳を使って、ある通貨から別の通貨へ(たとえばドルからユーロへ)資金を移転できるプロトコルを支援しています。同社の技術は、まず取引相手間の最も効率的な経路を見つけます。その経路は、さまざまな銀行に口座を持つ外国為替トレーダー間の一連の取引で構成される場合があります。次に、必要なすべての取引を同時に確定し、世界中の資金を数秒で移動させます。
世界の送金を後押し
毎年、発展途上国からの移民は、海外送金として5,000億ドル超を母国に送っています。この額は海外直接投資を上回ります。200ドルを送る際の国際送金手数料は平均6~10%であり、世界で最も脆弱な立場にある人々の一部にとって大きな負担です。テクノロジーには、こうした送金を迅速かつ低コストにする可能性があります。仮想通貨を使えば、個人が携帯電話で家族に直接送金することもでき、残る手数料は両替所が課すものだけになる可能性があります。従来の送金会社は国際送金の遅れを補うための資本を抱える必要がありますが、デジタル通貨を使う企業の資本要件ははるかに低くなります。もちろん、資本保有コストと資金移動コストは、送金事業の費用の一部にすぎません。それでも、これらのコストを削減すれば、小規模事業者が参入して新たな送金ルートを確立したり、既存事業者が小さな町や新たな国でサービスを提供したりしやすくなるかもしれません。
貧困層に安全なマネーを
アフリカでのモバイル技術の急速な普及は、先進的な技術の分野で発展途上国が主導的な役割を果たし得ることをすでに示しています。推計によると、ケニアでは商取引の60%以上が、交換手段として携帯電話のクレジットを使って行われています。携帯電話があれば誰でもそこにお金を保管し、別の利用者にクレジットを送れます。問題は手数料が高いことです。現金化には歴史的に最大20%かかりましたが、クレジットが広く受け入れられているため、多くの消費者は高額な手数料を負担せずにクレジットを直接使えます。大半の市民が銀行口座を持たない国では、デジタル通貨が便利で安全なもう一つの決済手段になる可能性があります。国内で第二の通貨としてビットコインを使えば、市民は一定の為替リスクにさらされますが、特にインフレ率の高い国では、既存の選択肢より望ましいかもしれません。たとえば、自宅に現金を保管したり、金の宝飾品を買ったりするより、物理的な安全性が高いでしょう。さらに、ビットコインを保有する人は、世界各地のビットコイン取引所のいずれかで、より安定した通貨に交換できます。このように、国際金融市場へのアクセスを広げ、銀行口座を持たない人々にも貯蓄し、インフレから資産を守る手段を提供できる可能性があります。その結果、資本規制の執行が難しくなるかもしれません。
電子商取引の可能性を解き放つ
今日、クレジットカード詐欺への懸念から、多くのオンライン事業者が正当な取引まで断っています。こうした詐欺は国際取引でより一般的なため、海外からの支払いを受け付けない企業も少なくありません。ビットコインなどのデジタル通貨では、送金が完了すると取り消すことができません。これにより事業者の詐欺リスクがなくなり、世界中に商品を販売できるようになります。また、仮想通貨を使えば顧客はメールと同じくらい簡単に資金を送れるため、オンラインショッピングはずっとスムーズになります。デジタル通貨は、発展途上国の小規模企業が世界の電子商取引により積極的に参加することも可能にするでしょう。中南米の販売者は手工芸品を世界中に販売でき、中国の若者はSkypeで中国語のレッスンを提供でき、オンライン広告市場を通じて自社製品を売り込みたいアフリカ企業には、現在利用できない決済手段が得られます。少額取引は特に有望な用途です。取引手数料が低ければ、アプリ内の少額購入や、世界各地の報道機関が配信するオンラインニュース記事へのマイクロペイメントが可能になります。
プログラム可能なマネーとスマートコントラクト
資産が完全にデジタル化されれば、自動化された方法で移転できます。これにより、「プログラム可能なマネー」と「スマートコントラクト」への道が開かれます。実用例の一つが、 エスクロー口座です。こうした口座は、不動産取引など大規模な取引ですでに使われています。買い手は資金をエスクローに預け、売り手が不動産の権利証を引き渡したときに初めて、その資金が売り手に渡ります。信頼の問題が、遠隔地の相手と取引したい個人にとって大きな障害となり得るデジタル時代には、この仕組みをもっと少額の取引にも使えるでしょう。もう一つの例は、 マルチシグです。これは、複数の人が認証しなければ口座から資金を支払えない仕組みです。デジタル資金の盗難防止に使えるほか、企業内の部門間や国境を越えて資金を移動する際、また発展途上国の慈善団体と請負業者との間で資金をやり取りする際に、資金が「消失」したり盗まれたりしないよう企業が確認する助けにもなります。
プログラム可能なマネーは、複数の当事者が関わる金融契約や複雑なデリバティブなど、はるかに複雑な契約にも役割を果たす可能性があります。特定の株価の動きに応じて支払いが行われる金融契約に、資金を入れることもできます。コンピュータープログラムをBloomberg端末のデータ配信から得られる株価に連動させ、特定の銘柄や銘柄の組み合わせの動きに応じて、異なる人々に資金が支払われるようにできます。
著者:スーザン・アシーは、スタンフォード大学経営大学院のテクノロジー経済学教授です。
画像:愛好家のマイク・コールドウェルが制作したビットコイン。2013年9月17日、ユタ州サンディーの彼のオフィスで撮影された写真イラスト。REUTERS/Jim Urquhart




