英国人の平均では、現金以外の支払いを行う回数は年間286 回に上ります。米国ではこの数字はさらに高く 376 回に達し、フィンランドでは驚くべき 448回です。支払いを円滑にする金融商品ほど頻繁かつ広く利用されているものはありませんが、こうした購入代金は実際にはどのように支払われているのでしょうか。顧客が現金の束を持ち歩く必要があった時代は過ぎ去りました。そうした時代は、その時点での購買力を制限し、深刻な盗難リスクを生んでいました。加盟店向けチャージカードから現代のクレジットカード、そして現在ではApplePayのようなモバイル決済ソリューションに至るまで、一連の技術革新により、支払い行為は顧客にとってシームレスかつ安全なものになりました。
現在、金融テクノロジー分野では革命が進行中であり、 2014年に「フィンテック」企業へ122億ドル超が投資され ました。これは2013年に投資された40億ドルの3倍にあたります。そのため、これらの資金の大きな割合が、支払いのより優れた新たな方法を見つけることに振り向けられている中で、今後何が期待できるのでしょうか。過去1年半にわたり、世界経済フォーラムはデロイトの専門サービス支援を得て、100人を超える専門家および業界幹部が参加する調査プロジェクトを実施してきました。その目的は、支払いに関連するものを含む新興イノベーションの破壊的な可能性をよりよく理解することでした。その調査に基づき、支払いの未来に関する5つの予測を以下に示します:
支払いプロバイダーにとって「勝者総取り」の環境
UberやAmazonのようなモバイルコマースアプリは、摩擦のない体験をユーザーに約束しています。その約束を果たす一環として、支払い行為を顧客の意識の後方に追いやることがますます求められています。これらのアプリでは顧客が即座に支払い方法を変更できますが、ほとんどのアプリは取引ごとにデフォルトのカードを使用しています。
カード発行会社は、顧客にとってのデフォルトの選択肢としての地位を固めることで、より高い取引量を享受し、顧客の支出パターンをより包括的に把握できるようになります。分析への投資や革新的なロイヤルティプログラムと組み合わせることで、このデータは支払いプロバイダーが自社の価値提案をより効果的に定着させ、顧客維持を向上させるために活用できます。
クレジットカードの終焉か?
過去50年間、現金から決済手段としてカードへの移行、特に北米市場ではクレジットカードへの移行という一貫した傾向が見られてきました。ApplePayなどのモバイル決済技術に関する顧客行動の分析は、コンビニエンスストアでのガム1パックのような少額決済が、現金ではなくカードやモバイル決済でますます行われるようになっていることから、この傾向が短期的には続くことを示唆しています。しかし長期的には、モバイル決済分野がクレジットカードに代わる革新的な選択肢を数多く提供し始めるにつれ、この傾向が逆転する可能性もあります。これらの選択肢により、顧客は決済を銀行口座へより円滑に直接紐付けられるようになり、ユーザーは支出パターンに関する助言や洞察を得られるようになります。
購入資金として信用を必要とする顧客は、PayPalの創業者による新会社であるAffirmのような販売時点融資ソリューションに、ますま頼るようになるかもしれません。これらのソリューションにより、加盟店は分割払いプランやその他の形態の信用を顧客に提供できるようになります。また、これらのソリューションは、加盟店が規模を拡大し、利息という形で新たな収益源を得る助けとなるとともに、高金利のクレジットカード債務に対する魅力的な代替手段を顧客に提供します。
これらの革新が顧客に支持されれば、クレジットカードの取扱高は減少し、残高やロイヤルティプログラムを基盤とする現在のビジネスモデルを直接脅かすことになるでしょう。それは、カード事業が顧客との関係の重要な要素である小売銀行にとって、長期的な影響をもたらすことになります。
デジタル通貨を実現するシステムは、決済インフラを近代化するとともに、さらに多くのことをもたらすでしょう…
ビットコインのようなデジタル通貨は、価値の移転をさらに単純にすることを目指しており、そのために合意形成に基づく検証という革新的なプロセスを採用しています。このプロセスでは、価値のデジタルトークン(ビットコインまたはその他のデジタル通貨)が、世界中の数千台の異なるコンピュータで維持される分散型台帳内で移動します。これらのシステムは、現在の決済を可能にしているレガシーな情報技術インフラに取って代わる可能性を持ち、顧客と加盟店の間の仲介者の数を減らします。実際、これらのシステムは決済の実現にとどまらず、金融サービス全体にわたる価値移転を革新する可能性を秘めています。
これらのシステムは、取引の清算および決済における効率性と追跡可能性の両方を向上させることで、外国為替や国際送金、複雑な証券の清算・決済(株式や債券が取引されるたびに行われる処理)など、あらゆる分野に大きな影響を及ぼす可能性があります。すでにこれらの潜在的な応用の検討を始めているのは、 Visa や SWIFT から NASDAQ や UBS に至るまでの組織であり、これは金融機関が相互にやり取りする方法を近代化するための第一歩となり得ます。
デジタル通貨が従来型の通貨に取って代わることは、まだありません。
ビットコインのようなデジタル通貨を可能にする分散型台帳プロトコルの革新的な性質を踏まえると、それらがより広く利用されていないことは不可解に思えるかもしれません。確かに、現在の形態において、この技術は加盟店にとって非常に魅力的です。ビットコインで受け付けられた支払いは取引手数料が低く、資金の決済は迅速で、場合によっては数分以内に完了し、単一のグローバル標準を提供します。しかし、これらが普及するのは、顧客がそれを利用する価値を見いだした場合に限られ、これまでのところそうはなっていません。その理由はいくつかあります。
第一に、顧客がこれらのデジタル通貨を利用するには経済的なインセンティブが必要ですが、これまでのところコスト削減の恩恵は主に加盟店にありました。第二に、デジタル通貨の価値は変動しやすく、顧客は為替リスクにさらされます。その結果、多くの人々はこれらのデジタル通貨に資金を保有することをためらっています。最後に、以下を含む一連の問題、 ネガティブな報道、使いにくいユーザー体験を持つデジタルウォレットシステム、ドルをビットコインに換える方法が比較的少ないことが、顧客がデジタル通貨の領域に初めて足を踏み入れる際の大きな障壁となっています。これらの課題はすべて明らかに解決可能であり、多くの活発なスタートアップ企業が現在その解決に取り組んでいます。しかし、短期的には、小売顧客によるデジタル通貨の普及に対して、依然として重大な課題を突きつけています。
もちろん、これらの予測のすべて、あるいはいずれかが実現する保証はありません。今日の決済エコシステムは非常に複雑で、多くの関係者が根強く相反するインセンティブを抱えながら、明日の決済ソリューションを構築するために懸命に取り組んでいます。明確に言えるのは、明日の顧客が財布、スマートフォン、あるいはその他のデバイスのいずれに手を伸ばして支払いを行うにせよ、その支払い体験はこれまで以上にシームレスになるということです。
お読みになりましたか?
テクノロジーが金融を変革している5つの方法
なぜ私たちはロボットに資金を託すべきなのか
執筆者:Jesse McWaters、世界経済フォーラム「金融サービスにおける破壊的イノベーション」プロジェクトリード;Hwan Kimは Monitor Deloitte のマネージャーであり、世界経済フォーラムの金融サービスにおける破壊的イノベーションに関する調査でリードコンサルタントを務めました。
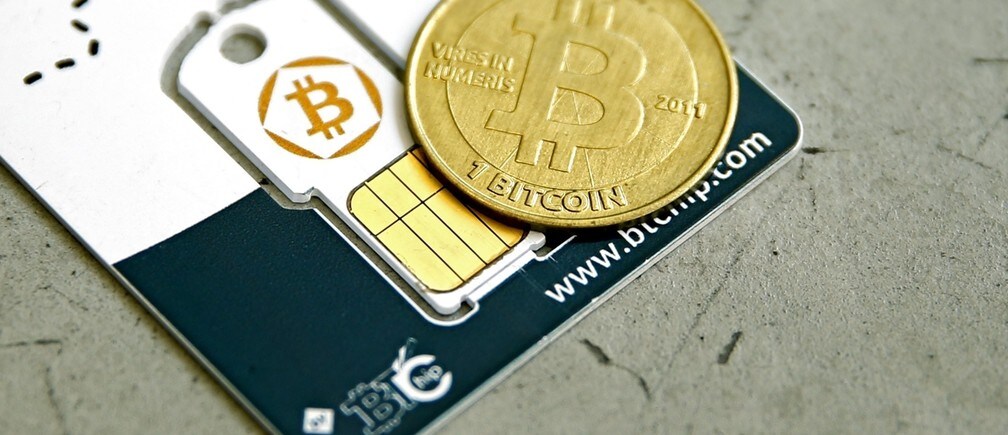
画像:2015年5月27日、フランス・パリのLa Maison du Bitcoinで撮影されたイラスト写真。ビットコイン(仮想通貨)のハードウェアウォレットとコインが写っている。REUTERS/Benoit Tessier




