近年の世界金融危機の「元凶」の一つと見なされた住宅金融は、少なくとも最近までは、経済成長と社会の安定を促す手段と考えられていました。住宅金融へのアクセス拡大は、特に若年世帯や低所得世帯の持ち家取得を促進します。そして持ち家取得は、社会の安定、ひいては経済成長と結び付けられることが少なくありません。
しかし、不動産ブームはしばしば景気の急落に終わり、深刻な経済的帰結を招いてきました。特に、急速な信用拡大によってブームが資金調達されていた場合はそうです。過去10年間に、複数の国でこうしたブームと急落のパターンが見られました。とりわけ、アイルランド、スペイン、米国など、世界金融危機で最も大きな打撃を受けた国々がそうでした。住宅ローン市場の構造はそれぞれ異なるものの、これら3カ国では、リスクの高い融資を背景に住宅価格と建設が驚くほど増加し、その後、痛みを伴う調整局面が訪れました。住宅ローン信用のブームが裏目に出たのです。
住宅金融へのアクセス拡大と、急速に拡大する住宅ローン信用に伴う危険の抑制をめぐる議論は、今どの段階にあるのでしょうか。
ここでは、家計への資金供給(ひいては経済成長)と金融面の脆弱性の発生の双方において、住宅金融が果たす役割をより深く理解したうえで、政策を策定する必要があると考えます。たとえば、住宅金融は国によってどのように、またなぜ異なるのでしょうか。こうした違いは経済成長にどのような影響を及ぼすのでしょうか。住宅金融は住宅ブームにどのような影響を与え、住宅ブームは金融危機の発生確率や深刻さとどのように関連しているのでしょうか。
最近の スタッフ・ディスカッション・ノート では、こうした課題の一部を検討しています。これを可能にしたのは、50カ国を超える国々を対象とする、住宅金融の特性、住宅価格、家計信用に関する新たなデータセットです。この詳細な国際比較分析は、これまでの 研究で得られた知見の一部を裏付けるとともに、新たな洞察も示しています。以下に、主な結論を挙げます。
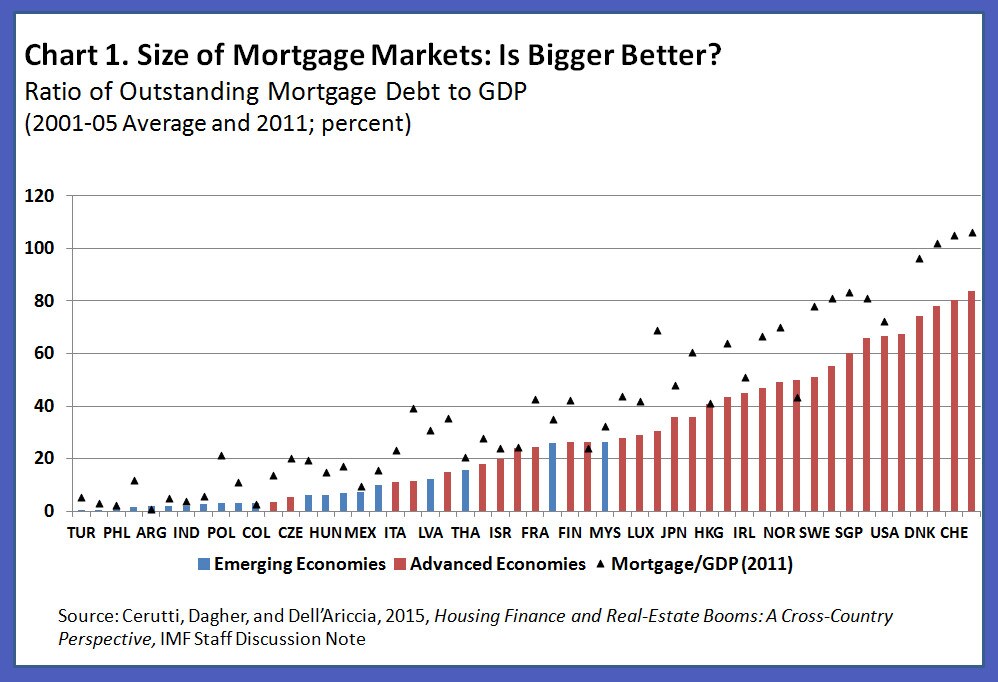
第一に、GDPに対する住宅ローン市場の規模は、国によって大きく異なります。 (図表1)。 住宅ローン市場が発達している国ほど、制度の質が高く、インフレ率が低い傾向があります。また、持ち家率も高く、それは就学到達度や社会関係資本の高さ、犯罪率の低さと関連しています。
第二に、住宅ローン市場の発達と関連する特性の一部は、危機リスクの上昇にも結び付いています。 住宅ローン市場の特性は国によって異なります(図表2)。こうした特性は、ブーム期にリスクが蓄積する過程に影響するため、検討に値します。たとえば、融資額の担保価値に対する比率(LTV)が高いと、より資産の少ない人々も住宅市場に参入できますが、ブーム期の住宅価格と信用の過度に急速な拡大とも関連しています。顧客預金よりも市場性資金に大きく依存する銀行システムは、住宅ローンの供給を増やす傾向がありますが、住宅ブーム後の業績はより悪くなります。

第三に、持ち家取得へのアクセスを高めるために住宅ローン市場を発達させるには、各国はまず、制度(法的権利など)と経済環境(インフレの安定化など)の改善に重点を置くべきです。 これは、意図せず融資基準の緩和や過度なレバレッジを促す可能性のある措置と比べ、住宅ローン市場を促進するより安全な方法といえるでしょう。
第四に、住宅ブームが起きた場合、過度な脆弱性の蓄積を防ぐ第一線の手段として、マクロプルーデンス政策(特に融資額の担保価値に対する比率の上限)を用いるべきです。 これらの手段は、対象を絞っているため、金融政策よりも有利です。経済の他の部門に大きな影響を及ぼさずに、特定の部門における過剰の可能性に対処できます。
金融政策の役割を軽視しない
とはいえ、住宅関連の信用ブームへの対応における金融政策の役割を、常に軽視すべきではありません。重要なインフレ圧力がない状況でも、特定された過去の不動産ブームの約60%は、急速な経済成長と経済全体における幅広い信用の高い伸びの結果として、あるいはそれらと同時に発生しました。そうした場合、金融政策はマクロプルーデンス措置を補完する必要があります。さらに、マクロプルーデンス政策が効果を発揮しない場合、金融当局は、中期的により悪い結果につながり得る不均衡を抑えるため、「風に逆らう」政策(物価安定の維持に必要な水準よりも引き締め的な政策)の便益とコストを比較検討すべきです。
最後に、不動産ブームに効果的に対処するには、幅広い政策の組み合わせが必要です。マクロプルーデンス政策と金融政策は重要な要素ですが、財政上の優遇措置や住宅供給に関する事情といった、国ごとに異なる構造的要素も、ブームの発生確率や、その後の急落がもたらす潜在的なコストに大きく影響する可能性があります。
本記事は、 IMF Directとの協力により公開されました。公開によって、世界経済フォーラムが見解を支持することを意味するものではありません。
アジェンダの最新情報を得るには、 週刊ニュースレターにご登録ください。
著者:Eugenio Ceruttiは現在、IMF調査局長の補佐を務めています。Jihad Dagherは、IMF調査局のマクロ金融部門のエコノミストです。Giovanni Dell’Aricciaは、IMF調査局の副局長です。
画像:ニューヨークの住宅の外に「売り出し中」の看板が見える。REUTERS/Shannon Stapleton。




