エネルギー安全保障への懸念と並んで、グリーン転換によってリチウムなどの重要鉱物への新たな依存が生じるという懸念もある。
しかしながら、これらの懸念の多くは誇張されている可能性がある。市場は概ね、需給を効果的に結び付けているからだ。
リチウムやその他の重要鉱物の供給を国内に囲い込む(オンショアリング)のではなく、市場志向の「フレンドショアリング」にもっと注目すべき理由を以下に示す。
長年にわたり顧みられてこなかった後、エネルギー安全保障への懸念が再び浮上している。政策立案者や地政学の専門家は、またしても馴染みのある問題を憂慮している。例えば、もはやロシアから流れてこない天然ガスへのヨーロッパの過度な依存や、世界の石油供給の不安定さである。
こうした懸念に加えて、新たな懸念も生じている。クリーンな新エネルギーシステムへの移行によって、リチウム、銅、黒鉛、アルミニウム、ニッケル、希土類鉱物といった重要素材の供給者に対する多くの新たな依存と不安定要因が生まれるという懸念である。
グリーン化に伴い、石油や天然ガスの不安定な供給への依存を、これらの他の重要素材の不安定な供給への依存に置き換えることになる、という警告がなされている。
これらの懸念の大半は誇張されており、事態を悪化させかねない政策対応を招いている。市場は概ね、需給を効果的に結び付けている。
エネルギー転換は重要素材の需要を増加させる
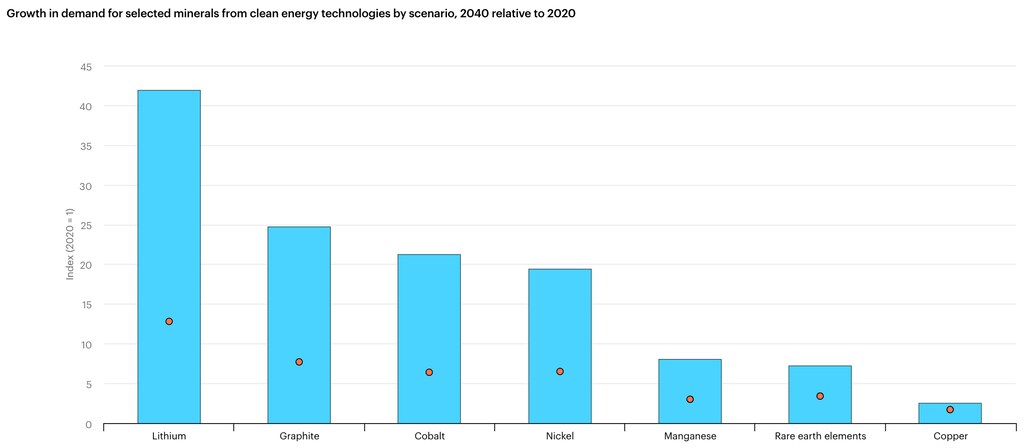
疑いの余地がないのは、 ‘エネルギー転換’、クリーンエネルギーシステムへの移行は奇妙にもそう呼ばれているが、重要素材への需要を急増させることになる。多数の研究が、その移行が 大きな全体像から特定の素材へ、銅などの、特定の国へ、特に中国。
リチウムは、電気自動車に使われるほとんどの電池システムから、系統における電池式電力貯蔵に至るまで、主要な構成要素である。これらの懸念の多くはリチウムに焦点を当てているため、本稿ではリチウムに絞って論じる。
バーボンからバービー人形まで、あらゆる種類の特殊製品の世界的な需要は増加しており、それに対して政策対応は必要ない。しかし、エネルギーに関する依存は、世界における脅威を見つけがちな専門家の産業を活気づけている。
分析上の重要な問いは、需要が増加しているか、あるいは世界がエネルギーを必要としているかどうかではない。むしろ、懸念の原因となるような、リチウム(およびその他の重要素材)への依存について何か特別な点があるかどうかである。
この問いに答えることを妨げているのは比喩表現であり、特にエネルギーへの依存を石油への依存と同一視する比喩である。率直に言えば、リチウムは石油ではない。
重要なサプライチェーンの依存先を次々と移しているだけなのか?
政策立案者は、エネルギー転換を、ある重要なサプライチェーン(石油とOPEC)への依存から別のもの(中国産のリチウムやその他の重要素材)への依存に移すだけのものとして扱うべきではない。
エネルギー転換に不可欠な素材の需給は、石油が支配するエネルギーシステムとは大きく異なる。政策手段は、重要素材の市場を独占することを困難にすることで、これらの違いを活用できる。

供給側では、顕著な違いの一つは供給対応力である。長い間、リチウムの供給や、原料から有用な素材へと加工されたリチウムの供給(中国に高度に集中している活動)について、懸念を抱く戦略家はほとんどいなかった。今では懸念している。
しかし、リチウムに関して興味深いのは、投資家がどのように反応しているかである。2022年だけで、世界のリチウム供給は5分の1拡大した。それは事実上すべて中国外での拡大であった。
その他の重要素材でも、現在の主要な市場供給者から離れた供給の大幅な拡大が見られる。例えば 新たな大規模コバルト鉱床の発見(コンゴにおける奴隷労働への依存の代わりに)および希土類(中国の代わりに米国で)。
さらに、現在、実証を進めるインセンティブがより強い、リチウム生産の新技術も存在する。例えば、かん水からのリチウム抽出であり、これは米国にとって重要な供給源となりうる。これらすべての分野で、政策は本来であれば限界的な供給の拡大を後押ししているが、市場の価格シグナルも同様に強力である。
素材への新たな依存が急激に高まると、様々な衝撃や不具合が生じ、それが価格に反映される。リチウム価格は、他の多くの商品と同様、COVIDパンデミックによる供給ショックの中で急騰したが、その後は落ち着いている。
リチウムの利用者は、このような衝撃を受けて、供給を確保する別の方法も見出している。例えば、スポット市場には直接反映されない価格の長期契約である。
需要側にも、明るい材料が多くある。その一部はリサイクルによるもので、これは新規供給への需要を低減させる。大きな要因は、リチウムの代替品を探すことへのインセンティブが強まったことである。例えば鉄系電池のように、以前はリチウムが主役だと想定されていた一部の用途で使用できるものがある。
原料リチウムや加工済みリチウムの需要を理解することは特に重要である。なぜなら、ここにこそリチウムが石油と特に異なる点があるからだ。
石油価格が急騰すると、航空機、トラック、船舶、自動車、肥料工場など、世界経済で石油を使用するものには、他に多くの選択肢がない。それらは稼働を続けなければならず、そのため需要は反応しにくい。リチウムの利用者には、多くの選択肢がある。プロジェクトを先延ばしにする(あるいはキャンセルする)ことを含め、多くの者がそうしてきたように。
一歩引いて考える:リチウムは石油ではない
重要素材への新たな依存について、一度立ち止まって見直すべき時が来ている。その際、政府やアナリストは、用いられている比喩についても含め、思考を研ぎ澄ませることができる。
供給と需要の実際の反応に着目した、より慎重なストレステストが必要である。こうしたストレステストは不確実性をより真剣に考慮しなければならない。これまでのところ、概して供給と需要の双方が、従来想定されていたより反応的であることを示唆する不確実性も含めて。
多くの政府、特に米国が現在行っているように供給を囲い込む(オンショアリング)のではなく、市場志向の「フレンドショアリング」にもっと注目すべきである。実際には、ルールを守り、すべての国に対して差別することなく貿易を開放する意思のある供給国を特定することを意味する。
「友好国」という概念には、より親しみやすい新たな見方が必要である。米国は欧州だけでなく、韓国や日本とも、より緊密な関係を築くべきである。両国は、電池産業のために大量のリチウムを必要とし、中国の支配を同様に懸念しているため、利益がほぼ完全に一致している。
他の多くの友好国も名乗りを上げつつあり、このアプローチの追加的な利点は、自由貿易ルールを拡大できる分野を特定することであろう。それは世界貿易機関に新たな目的を与える助けとなるだろう。
元米国防長官のボブ・ゲーツは、米国がコンピュータチップやその他の素材を中国に依存していることを振り返り、かつて政策立案者に、次のようなアプローチを採用するよう強く求めた。「小さな庭、高い柵」というアプローチ依存に対しては、依存が真に問題となる場所だけを特定すること。これまでのところ、リチウムがその「庭」の中にあることを示す証拠はほとんどない。




