クリーンエネルギー転換には30億トンの金属が必要になる可能性があります。
この金属は、電気自動車のバッテリーパックなどの技術を生み出すために必要とされます。
これにより課題が生じ、今後長年にわたって金属の需要と価格が急騰する可能性があります。
必要な供給を確保するには、鉱業へのさらなる投資が必要になる可能性があります。
さらに採掘が必要な場合、鉱業企業は環境への影響に注意を払うとともに、グリーンファイナンスを活用するための支援を受けなければなりません。
気候変動による最悪の影響を回避するために必要なクリーンエネルギー転換は、今後数十年にわたって前例のない金属需要を生み出す可能性があり、最大30億トンを必要とします。
たとえば、一般的な電気自動車のバッテリーパックには、約8キログラム(18ポンド)のリチウム、35キログラムのニッケル、20キログラムのマンガン、14キログラムのコバルトが必要であり、充電ステーションには大量の銅が必要です。グリーン電力については、太陽光パネルは大量の銅、シリコン、銀、亜鉛を使用し、風力タービンは鉄鉱石、銅、アルミニウムを必要とします。
「必要とされる鉱業への投資と操業の拡大は、困難を伴う可能性があります。」
こうした需要により、当社が最近発表したブログ(当社の研究に基づき、10月の『世界経済見通し』および新たなIMFスタッフ論文)で示したとおり、今後長年にわたって金属の需要と価格が急騰する可能性があります。
金属価格は、経済の再開に伴い、すでに大幅な上昇を見せています。これは、生産を制約し、供給対応を遅らせる可能性のある要因を分析する重要性を浮き彫りにしています。具体的には、低炭素技術のニーズを満たすのに十分な鉱物および金属の埋蔵量があるかどうか、また鉱業への投資と金属供給を抑制しうる要因にどう対処すべきかを評価します。
供給制約
国際エネルギー機関(IEA)の「2050年ネットゼロ・ロードマップ」のもとでは、再生可能エネルギーによる発電比率は、現在の約10%から60%に上昇し、太陽光、風力、水力によって押し上げられる見込みです。化石燃料は、ほぼ80%から約20%に縮小するとされています。
化石燃料を低炭素技術に置き換えるには、再生可能エネルギーへの投資を8倍に増やす必要があり、金属需要も大幅に増加します。しかし、鉱山の開発には非常に長い時間がかかり、多くの場合10年以上を要するうえ、企業レベルと国レベルの双方でさまざまな課題を伴います。
最初の問いは、現在の金属生産がどの程度逼迫しているか、また既存の埋蔵量がエネルギー転換を支えられるかどうかです。ネットゼロ・シナリオのもとでの2050年までの金属消費量の増加予測を踏まえると、黒鉛、コバルト、バナジウム、ニッケルの現在の生産量は不十分に見え、需要に対して3分の2以上のギャップがあります。現在の銅、リチウム、白金の供給量も将来のニーズを満たすには不十分であり、需要に対して30%から40%のギャップがあります。
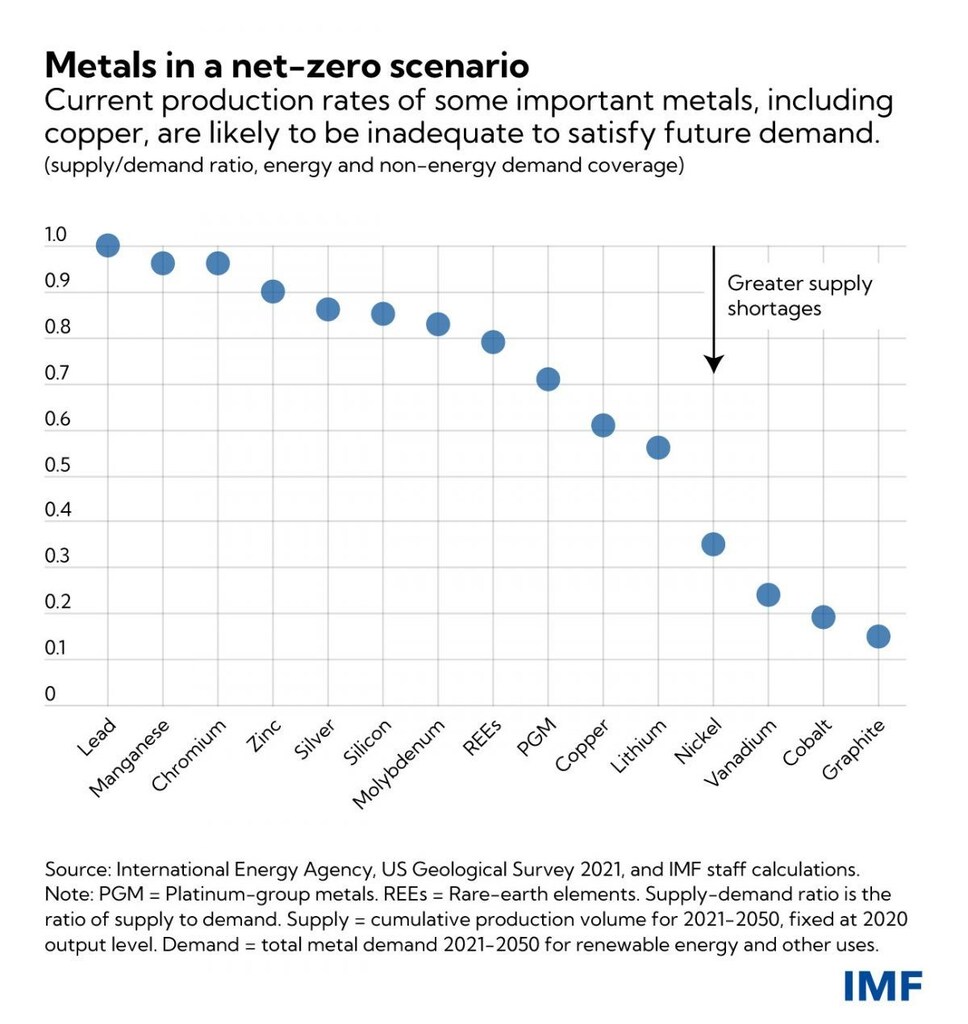
また、現在の金属埋蔵量を基に、生産を拡大できるかどうかも検討しました。一部の鉱物については、黒鉛やバナジウムのように、採掘への投資を増やすことで既存の埋蔵量から生産量を増やせる可能性があります。その他の鉱物については、現在の埋蔵量が将来の需要の制約となる可能性があり、特にリチウムと鉛で顕著ですが、亜鉛、銀、シリコンでも同様です。
ただ重要な点として、金属の埋蔵量と生産量は固定的なものではありません。企業は採掘技術の革新によって埋蔵量を拡大でき、さらなる探査の取り組みにより、将来の需要を満たすための金属供給量を増やせる可能性があります。
さらに、金属のリサイクルも供給を増やす可能性があります。スクラップ金属の再利用は、現状では銅とニッケルについてのみ大規模に行われていますが、リチウムやコバルトなど希少性の高い一部の素材については、現在その利用が拡大しています。
複雑化させる要因の一つは、重要な供給源の多くが一般的に非常に集中していることです。このため、少数の生産国が需要の増加から不釣り合いに大きな利益を得ることになります。逆に、生産能力への投資が需要に追いつかない場合や、生産国の国内または国家間で地政学的リスクが生じる可能性がある場合には、供給のボトルネックによるエネルギー転換リスクが露呈することになります。
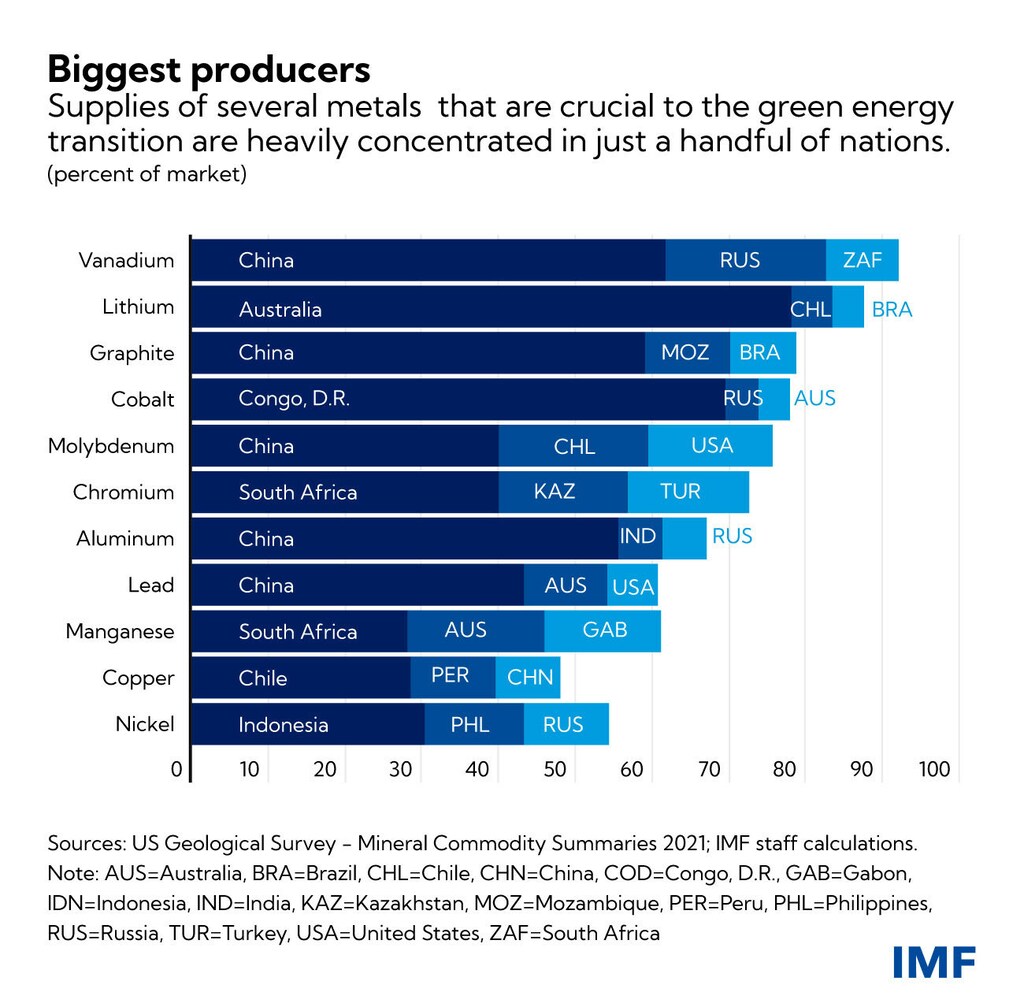
たとえばコンゴ民主共和国は、コバルト生産量の約70%と埋蔵量の半分を占めています。その役割は非常に支配的であるため、同国が採掘事業を拡大できなければ、エネルギー転換はより困難になる可能性があります。中国、チリ、南アフリカにも同様のリスクがあり、これらの国々はいずれも、エネルギー転換にとって最も重要な金属の一部について主要生産国です。これらの国々の制度、規制、政策が機能不全に陥ったり混乱したりすると、供給拡大が複雑になる可能性があります。
資金調達への懸念
関連する課題として、環境・社会・ガバナンス(ESG)への投資家の関心が高まっていることから、金属および鉱業への投資のための資金調達が不足している点が挙げられます。鉱業は環境への影響を伴い、地球温暖化を助長しますが、石炭や天然ガスによる発電と比べればごくわずかです。これは、エネルギー転換における鉱物集約度に関する世界銀行の報告書で指摘されているとおりです。
格付けの低い企業による資金調達へのアクセスの低下は生産を制約し、サプライチェーン上の新たなボトルネックとなる可能性があります。これに対応するため、鉱業企業は炭素排出量の削減に取り組んでいます。S&Pグローバルの分析によると、S&Pグローバル1200のESG平均スコアは100点満点中62点で、これは世界の株式時価総額の約70%を占める指数です。一方、金属・鉱業セクターのスコアは、2018年の39点から昨年には52点に上昇しました。これは、より責任あるポートフォリオの構築を目指す世界の投資家にとって、鉱業企業が他のセクターに追いつきつつあり、より魅力的になりつつあることを示している可能性があります。
環境スコアの改善への取り組みは、鉱業企業のグリーンファイナンスの拡大に寄与する可能性があります。これは、S&P 1200構成企業に関する当社の分析によって裏付けられています。同分析では、2018年から2020年にかけてESG格付けを引き上げた鉱業企業が、負債および株式による資金調達も増加させたことが示されています。より広く見ると、グリーンファイナンスの拡大は、世界銀行の「気候変動に配慮した鉱業イニシアチブ」や、グリーンな回復に向けたIMFの支援などの世界的な取り組みによっても後押しされています。気候変動に配慮した鉱業イニシアチブおよびグリーンな回復に向けたIMFの支援、ならびにグリーンファイナンスの推進。
世界は、気温の上昇を摂氏1.5度以内に抑えるために、より多くの低炭素エネルギー技術を必要としており、この転換は前例のない金属需要を生み出す可能性があります。埋蔵量は概ね十分であるものの、必要とされる鉱業への投資と操業の拡大は、一部の金属については困難を伴う可能性があり、市場または国固有のリスクによって頓挫する可能性があります。




