保険は、リスクに伴う経済的負担を分担することを可能にする。しかし、保険料が高額になりすぎて支払えなくなった場合、誰がその費用を負担するのだろうか?
家は100年も建ち続けるかもしれないが、保険の契約期間はたった1年しかない場合もある。人々は長期的な視点で家を建てる一方で、保険の更新条件は変更される可能性がある。そのため、保険料が高額になりすぎて支払えなくなった場合、家もリスクもそのまま残るが、誰かが保険料を支払わなければならない。
2025年、世界的な保険会社アリアンツは、格差の拡大について警告を発した。 さらに詳しくしかし、そのリスクを反映した保険料が顧客の手の届かない価格帯になるにつれて、無保険リスクはより速いペースで増加する可能性がある。
保険は経済全体でリスクに伴う経済的負担を分担することを可能にするが、保険料が高騰したり、補償対象外となったりすると、誰かがその費用を負担しなければならない。そうなると、リスクは家計、企業、そして政府に残ることになる。
予防、リスクを反映した価格設定、そして明確に定義された政府支援 保険加入資格の維持に役立つアリアンツが主張するように、より強靭な経済に貢献する。
何が危険にさらされているのか?
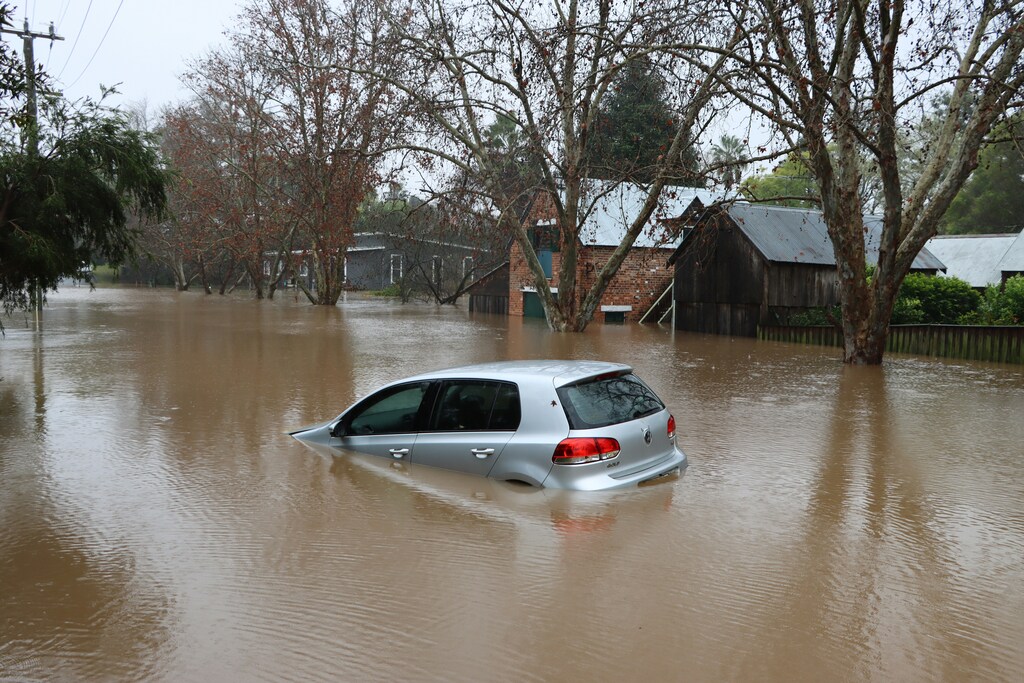
ヨーロッパでは、わずか約 損失の4分の1 1980年から2024年の間に、極端な事象による損害に対する保険が加入された。欧州中央銀行とEUの保険規制当局による2024年12月の報告書では、自然災害による財産保険に加入している低所得者層の割合も判明した。 約14%から8%に低下した 2022年以来。
保険適用範囲は、価格だけでなく、適用除外事項、認知度、選択肢も反映している。低所得者向け保険適用範囲の縮小は、損失を最も吸収しにくい世帯にとって、保険料負担能力に関する懸念を高める。
そして、手頃な価格は保護ギャップの一部にすぎません。気候変動は前例のない状況をもたらし、リスクを過小評価する可能性があります。例えば、 ロンドン気候変動レジリエンスレビュー2024年に発表された報告書は、2022年の市の熱波が水道供給を逼迫させ、道路や鉄道に被害を与え、必要不可欠なサービスを混乱させた様子を描写している。
保護対策は、何が危険にさらされているかを認識することから始めなければならない。
損失を負担すると保険料が上がる
保険会社がより多くの災害損失を負担する場合、その費用の一部は保険料の値上げという形で家計に転嫁される可能性がある。
2025年1月のロサンゼルス山火事の後、カリフォルニア州の最後の頼みの綱となる保険機関であるFAIRプランは、 10億ドルを課税した 加盟保険会社に対して、その半分は規制当局の承認を条件として保険契約者から回収される。2025年10月までに、規制当局は承認した。 1億5000万ドル以上 FAIRプランの対象外となる保険契約者に対する関連追加料金。
フランスは不動産災害割増税を撤廃した 12%から20% 2025年1月からの大臣命令により、上院財政委員会の報告書は、その増加でさえ 保証はしません この計画の長期的な持続可能性。
保険会社は、大きな損失に対する保護も購入します。2023年、再保険会社(その保護を提供する会社)は、保険会社が支払い前に負担しなければならない金額を引き上げました。ムーディーズによると、これにより保険会社は 保険対象となる大災害損失の大部分を負担する 過去3年間で、家計の保険料負担をさらに増大させる可能性があった。
保険による保護には費用がかかる
保険料が高騰し、ますます手が届かなくなっているこの問題は、単に資金不足が原因ではない。
世界の再保険資本は過去最高を記録した。 2026年3月時点で7900億ドル外部投資家からの資金(災害債を含む)は、 年中までに1445億ドル2026年6月までの12か月間の災害債発行総額は249億ドルに達し、これらの商品は ますますカバーするのに役立つ 再保険会社が補償範囲を縮小した地域では、損失の発生頻度が高くなる。
これにより、保険でカバーされる損失を吸収するための追加資金が確保されますが、条件が付きます。投資家の資金は別途確保されます。 対象となる給付金の資金を調達する保護期間は一定期間であり、投資家はリスクを取ることでリターンを期待します。資金が増えても、手頃な保険料が保証されるわけではありません。保険会社と投資家は依然として、 損失が発生する可能性と、その損失額の大きさはどれくらいか そうすれば価格をカバーできる。
他の保護手段にも限界がある。 パラメトリック保険 保険金は、特定の基準値を超えた場合に支払われますが、実際の損失額と必ずしも一致するとは限りません。例えば、農家が干ばつで作物を失ったとしても、保険期間中の降雨量が合計55mmで、保険金が支払われるのは50mm未満の場合のみであれば、保険金は支払われない可能性があります。

バックストップは機能するが、資金が重要だ
公的セーフティネットは、リスクのコストを可視化し、保護のための資金を事前に確保し、支援を予防策と結びつけるべきである。
スペインはその良い例である。2026年6月までに、同国の公的保険制度は 44億8000万ユーロ 2024年に国内を襲った洪水、主にバレンシアでの洪水に関連して、対象となる保険契約への追加料金を通じて事前に積み立てられた準備金が使われたが、 政府からの財政支援 または、制度の追加料金の値上げ。
しかし、資金援助だけでは十分ではありません。被害リスクを軽減することなく、繰り返し復興費用を公的に負担することは、移転や適応への意欲を弱める可能性があります。セーフティネットは、人々を守りながら、次の被害を防ぐのに役立つものでなければなりません。
天然資源防衛協議会が2022年末までの保険記録を分析したところ、深刻な繰り返し損失が発生した物件は 1%未満 米国国家洪水保険プログラムの対象となる物件のうち、これらの物件は全体の約10%を占めていた。これらの物件は平均して5回浸水被害を受けていた。
このプログラムはまだ未払い 2026年3月時点で225億ドル議会は中止した 2017年の負債総額は160億ドルこうした決定は、保険契約の解約に伴う費用を連邦政府に転嫁することになる。このような決定は、保険を将来の世代に影響を与える財政政策へと変える。
私たちが抱えるリスクの代償は誰が払うのか?
リスクを認識することは始まりに過ぎない。それに対してどう行動するかによって、最終的に誰が代償を払うかが決まる。
そのためには、過去の損失だけでなく、より広い視野で物事を捉える必要があります。リスクモデルは、気候変動予測と地域の建物の情報、そしてそれらの脆弱性に関する情報を組み合わせるべきです。政府は、国債とともに、災害時に負担しなければならない可能性のある費用を公表すべきです。また、補助金の見直し期限と有効期限を設定し、支援を予防策と結びつけ、災害発生前に制度の上限を明確に定めるべきです。
予防は結果を変えることができる。 洪水対策に20億ユーロが投資された。 1962年のハンブルクの洪水後、エルベ川の水位は9回上昇したが、大きな被害はなかったと、2016年の調査で報告されている。
リスクは早期に認識し、それを軽減し、家計が負担できる範囲内で保障を維持する必要があります。保険や公的支援は損失の吸収に役立ちますが、家計の努力に取って代わることはできません。そうでなければ、今日の住宅は将来の納税者にその費用を転嫁することで存続していくことになります。
強靭な経済は、まずリスク要因を把握し、それを可能な限り低減させ、そして残ったリスクを誰が負担するかを明確に決定することから始まる。