2017年9月、信用情報機関Equifax(エキファックス)に侵入したハッカーが、1億4,300万人のアメリカ人の氏名、社会保障番号、生年月日、住所、そして一部のケースでは運転免許証番号にアクセスした。その後、下院監視委員会が報告書を発表し、この事案は「完全に防止可能だった」と結論付けた。昨年には、航空会社ブリティッシュ・エアウェイズとキャセイパシフィック航空が、ハッカーに個人情報および金融情報を盗まれたと発表した。数百万人の顧客のクレジットカード情報を含む。これらの事案は大きな見出しを飾ったが、これまでのところ大きな変化はほとんど見られないようだ。
Equifaxの株価が侵害前の水準を回復するまでに約1年かかったが、同社は現在、過去のどの時期よりも多くの収益を生み出している。そして同社の最高経営責任者(CEO)自身が上院商務委員会で証言し、消費者には、同社にデータを提供し続ける以外に選択肢はほとんどないと述べた。「これは経済の仕組みの一部だ。」一方で、消費者が選択権を持つケースもあるが、それを行使することはめったにない。英国では、消費者が製品を比較し、安全な方法で事業者間でデータをやり取りできるオープンバンキングが導入されたにもかかわらず、1年以上経った今も銀行の乗り換え率は依然として頑なに低いままである。
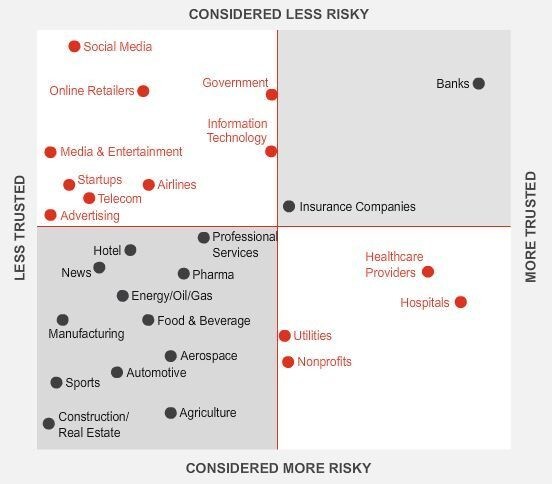
何が起きているのか。消費者は十分な情報を持っていないのか。それとも単に十分な関心がないのか。事はそれほど単純ではないかもしれない。消費者は、セキュリティと利便性の両方を求めている。PricewaterhouseCoopers(PwC)の調査によれば、消費者の69%は、企業がハッキングやサイバー攻撃に対して脆弱だと考えており、大多数の企業が機微な個人データを責任をもって扱っていると考えるのはわずか25%であることが分かった。しかし、製品を比較して事業者を乗り換えるという負担を受け入れるのではなく、消費者は企業にその責任を負わせることを好む。調査対象者の92%が、企業はデータ保護に積極的に取り組まなければならないことに同意した。銀行にとって朗報なのは、病院を除くいかなる業界よりも、多くの消費者(42%)が銀行を最も信頼していることである。
金融サービス業界は、この数年で大きな変革を遂げてきた。人工知能(AI)、クラウドコンピューティング、ロボティクスなどの技術は、銀行、保険会社、そして次第に増えつつあるテクノロジー企業が顧客に金融商品を提供する方法を大きく変えてきた。データは、これらすべての技術の中核にある。
そして、データの収集、利用、共有には、大きな可能性がある。例えばZest Financeのような企業は、住宅ローンの融資で使用される差別的な信用データの影響を低減する取り組みを進めている。同社のAIを活用したモデルは数千のデータポイントを利用するが、偏りを生みがちなシグナルは除外している。これによりZestは、農村部に住む申込者に対する偏りを是正できる一方で、借り手が融資を返済するかどうかを予測する能力を損なう必要がない。
中央銀行や規制当局の公的部門のリーダーや業界幹部の間では、データは責任を持って利用されれば、金融サービスの提供と利用の方法を大きく改善するという点で概ね合意がある一方で、世界経済フォーラムと連携する上級ステークホルダー・グループは、顧客データの不適切な利用を、今後の世界金融システムが直面する上位2つのリスクの一つに位置付けた。国際通貨基金(IMF)と世界銀行グループ(WBG)も、昨年10月に発表されたバリ・フィンテック・アジェンダにおいて、この認識を共有している。同アジェンダは、データの完全性と金融サービスを守る堅牢な金融およびデータインフラの整備を求めている。
金融システムの進化におけるデータの中心性と、データの不適切な利用が信頼、そして最終的には金融の安定性に及ぼしうる影響を踏まえ、世界経済フォーラムは、銀行、保険会社、テック企業、消費者団体、労働組合、中央銀行家、規制当局、法律事務所、宗教団体と協力し、データの利用、収集、共有を導くグローバルな原則の策定に取り組んできた。私たちは最初の原則群を発表した2018年秋に。
フォーラムが招集した作業部会がこれらの原則を起草している間にも、公的なデータに関する議論の背景は大きく変化した。Facebook・ケンブリッジ・アナリティカ事件は、例えば、データの利用とプライバシーの権利をめぐる議論を大きな見出しニュースへと変えた。欧州の一般データ保護規則(GDPR)の施行や、その後カリフォルニア州および他の米国州で成立した消費者プライバシー法は、個人データの利用を規律する法制度を大きく変えた。その時明らかになったのは、データに関する議論が変化するにつれて、フォーラムが主導した作業部会が策定した原則もまた変化しなければならなかったということである。
民間部門と公共部門のリーダーたちは、世界経済フォーラム年次総会において1月にダボスで、原則の再構築の方法を検討した。同作業部会は今週、IMFおよびWBGが主催するワシントンDCでの春季会合の機会に再び集まり、更新された原則と、各ステークホルダー・グループがそれらにどのように沿うことができるかを議論する予定である。
私たちが知る金融システムの変革は、まだ始まったばかりだ。誰もがこの変革の恩恵を享受できるべきである。同時に、消費者は安全に利用できると確信できなければならず、最終的にはそのプロセスを主導するのは消費者自身でなければならない。顧客データの適切な利用に関する原則は、このビジョンを実現するための枠組みを提供する。多くのことが変わった。そして、これからさらに多くの変化が訪れる。




