クリーン水素はエネルギー転換において重要な役割を果たすと見込まれていますが、最終投資決定に至ったクリーン水素プロジェクトはわずか4%です。
世界経済フォーラムは、発表から最終投資決定に至る道筋をどのように加速できるかを把握するため、クリーン水素プロジェクト・アクセラレーターを立ち上げました。
同プログラムは、クリーン水素プロジェクトを発表から実行へと進める3つの重要な方法を特定しました。
クリーン水素プロジェクトが最終投資決定(FID)に至るには、多くの障壁があります。ここでは、クリーン水素の引き取り先となる顧客を確保する重要性を詳しく見て、この課題を克服するための実践的な解決策を紹介します。
クリーン水素はエネルギー転換において重要な役割を果たすと見込まれていますが、プロジェクトの計画が増えているにもかかわらず、FIDに至ったのはわずか FIDです。この状況の要因を探り、障壁を取り除く方法を特定するため、世界経済フォーラムはクリーン水素プロジェクト・アクセラレーターを立ち上げ、発表からFIDに至る道筋をどうすれば加速できるかを調査しました。需要予測を考えるとやや意外なことに、同プログラムのプロジェクトからは、引き取り契約の相手を見つけて契約を確保することが課題だと分かりました。これは、資本集約型のプロジェクトが長期的な融資適格性と投資収益率を示すうえで欠かせません。
では、なぜ引き取り契約の確保は難しいのでしょうか。また、この課題をどう克服できるでしょうか。アクセラレーターの取り組みを通じて、重要な道筋が3つ特定されました。
買い手と売り手の価格差を縮める
クリーン水素の買い手と売り手の価格期待には大きな隔たりがあります。多くの買い手は現在利用しているエネルギーの価格に制約されており、グレー水素からクリーン水素に切り替えると、費用が何倍にもなる可能性があります。ウクライナ戦争による天然ガス価格の急騰や、世論および規制面の圧力の高まりにもかかわらず、コスト差は依然として多くの企業がネットゼロに向けた実質的な行動を起こす妨げとなっています。これは、水素が重要な原料である肥料生産のように、利益率の低い業界で特に大きな課題です。
短期から中期にかけては、政府の介入や補助金が買い手と売り手の価格差を埋めるうえで重要な役割を果たし、双方にとって引き取り契約の交渉をより魅力的にするでしょう。欧州では、RePowerEUのもと、欧州委員会が産業界でのグリーン水素の導入を支援するため、炭素差額決済契約(切り替えコストを補填する金融メカニズム)を導入します。米国では、エネルギー省がインフラ投資雇用法に基づき、地域のクリーン水素ハブ開発に80億ドルを投じる計画を発表しました。また、歴史的なインフレ抑制法のもと、クリーンエネルギーの税額控除に2,700億ドルを充て、グリーン水素がグレー水素に対して1kg当たり3ドルの補助金上の優位性を得られるようにしています。
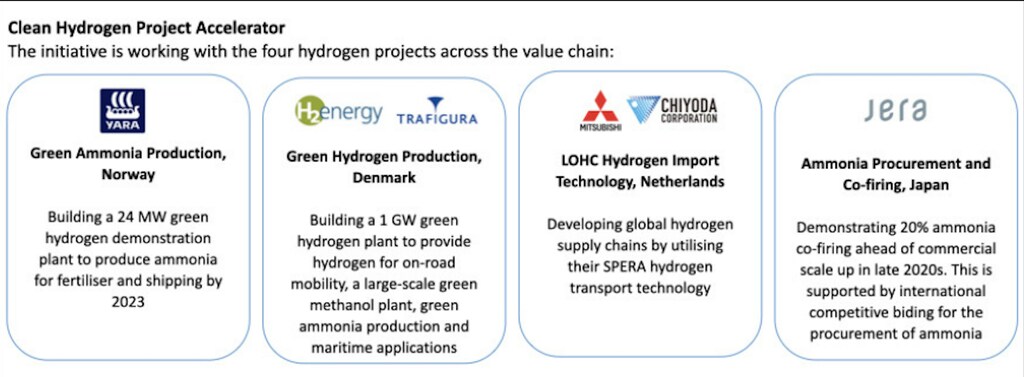
個別プロジェクトでは、世界第2位のアンモニア生産企業であるYara Clean Ammoniaが、ノルウェー政府から3,320万ドルの助成金を受け、アンモニア生産用の既存プラントに接続する新たな電解プラントの建設を含むSkreiプロジェクトの開発段階を進めています。
日本最大の発電会社JERAも、同様のアプローチを採用しています。同社は碧南火力発電所でアンモニアの調達および混焼の実証プロジェクトを実施しており、政府助成金を活用してアンモニアの製造コストを抑え、2024年度までの研究開発費を賄っています。
供給側のリスクに対処する
ギガスケールのクリーン水素プロジェクト案は45件を超え(電解能力1GW超)、すでに発表されていますが、この規模での生産はまだ実証されておらず、供給側に大きなリスクをもたらしています。時間とともに状況は改善するでしょうが、早期に引き取り契約を結ぶ買い手にとって現実的なリスクとなります。安定性と供給確保が国家的利益に関わる公共事業者などの買い手にとっては、特に受け入れがたいものです。
この課題を克服するため、2つの重要な戦略が採用されています。
1つの戦略は、産業クラスターを形成し、供給と需要を同じ地域に集めることです。産業クラスターは水素関連活動の中心地となり、水素のバリューチェーン全体にわたる関係者を結集して、共通の目標に向けて足並みをそろえます。これにより、クラスターの参加者は複数の供給元から水素を調達でき、供給側は引き取り先の候補がすぐに見つかる環境を活用できます。英国のHyNet North Westクラスターは、この点で目に見える成功例です。引き取りに関する覚書を24件以上締結する後押しをしてきました。また、三菱と千代田化工建設は、同社の「SPERA」技術で供給される水素の引き取り先を確保する取り組みを支援するため、ロッテルダム港の産業クラスターと連携しています。現在、鉄鋼、持続可能な航空燃料、化学、電力の各分野で、引き取り契約の確保に向けた初期段階にあります。
2つ目の戦略は垂直統合です。水素のバリューチェーン全体で複数の役割を担う企業が増えており、自社の中核事業ではない領域で出資パートナーとなる選択肢を検討する企業もあります。これにより、自らが引き取り手となり、価格プレミアムの課題に対する管理と理解を深め、信頼関係を活用できるようになりました。H2 Energy Europe(H2 EnergyとTrafiguraの合弁会社)は、例えばデンマークの主要な2つの陸揚げ拠点でグリーン水素を開発しています。同社は将来の需要を規模の経済で支えられるよう、大規模生産を優先してきました。水素の一貫したバリューチェーンを構築するため、Phillips 66との合弁会社を設立し、小売と水素に関する知見を組み合わせて、欧州で水素開発を促進する水素ステーション網の構築を目指しています。

基準や認証の不確実性に対処する
政府による政策の明確化に加え、市場全体に適用される基準や認証の枠組み、取引可能な原産地保証は、不確実性を和らげ、投資家や市場の信頼を高め、国際取引を可能にするために不可欠です。つまり、水素の色(ブルーかグリーンか)をめぐる議論を超えて、投資家や引き取り手はライフサイクル分析の観点から水素製品の炭素含有量を把握し、比較する必要があります。こうした確実性がなければ、多くの開発事業者は、将来の規制要件に適合できず、引き取り契約を結べなくなる可能性のあるプロジェクトへの投資をためらいます。
クリーンエネルギーへの移行に向けて、世界経済フォーラムは何をしているのでしょうか?
グリーン水素の実現に向けた施策ロードマップは、昨年のCOP26で発表され、水素のバリューチェーン全体のプロジェクトに明確な技術基準を設ける必要性を指摘しました。これには、炭素強度の認証に共通のアプローチを採用することも含まれます。G7を通じて、IRENAは水素認証制度のギャップ分析に取り組んでおり、業界にとって必要性の高い明確さをもたらす見込みです。
この障壁を克服するために、組織が独自の工夫をしている例もあります。例えばYara Clean Ammoniaは独自の認証制度を設けており、今後導入される基準に沿うものになると見込んでいます。国際的にはまだ認知されていませんが、この制度の導入は、価格プレミアムを支払う引き取り手に確実性と安心感をもたらすうえで重要でした。
今後の展望
引き取り契約の確保は、プロジェクトをFIDへ進めるうえで重要な役割を果たしますが、課題はそれだけではありません。クリーン水素の供給、需要、インフラを一体的に拡大するとともに、それを支えるサプライチェーンを整備し、必要な技能を迅速に育成することが不可欠です。
本稿執筆時点で、世界各国の政府がCOP27に集まっています。クリーン水素市場の開放に必要な信頼を築き、ネットゼロの未来の実現におけるクリーン水素の役割を果たせるよう、政府には産業界と協力してボトルネックを解消し、政策枠組みと実現に向けた施策を整えてもらう必要があります。




