気候移行には、2050年までに125兆ドルのコストがかかると予想されています。
2050年の気候目標を達成するため、2030年以降は、水素のような画期的な脱炭素化技術を商業規模で普及させることが、気候移行を成功させる鍵となります。
移行金融は、投資ギャップを埋め、この変革に資金を提供する一助となります。
野心的な公約があるにもかかわらず、世界の金融システムは、推定される2050年までにネットゼロを実現するための気候移行の資金調達に必要な125兆ドル。
水素やバイオ燃料といった画期的な技術は、依然として深刻な資金不足に陥っています。高いコストと関連リスクにより、必要な規模とスピードでの資本動員が大きく妨げられています。しかし、2030年以降の排出削減のためには、これらの技術の商業化が不可欠です。
移行型気候金融は、2050年までにネットゼロ炭素排出を実現する気候移行を促進する上で重要な役割を果たし、高炭素排出セクターにおける経済活動や企業を支えるための、さまざまな金融商品や制度的な枠組みを提供します。金融資源の配分、移行リスクの緩和、関連コストの価格付けを通じて、移行型気候金融は産業や地域内における計画的な変革を可能にします。
移行型気候金融のマッピング
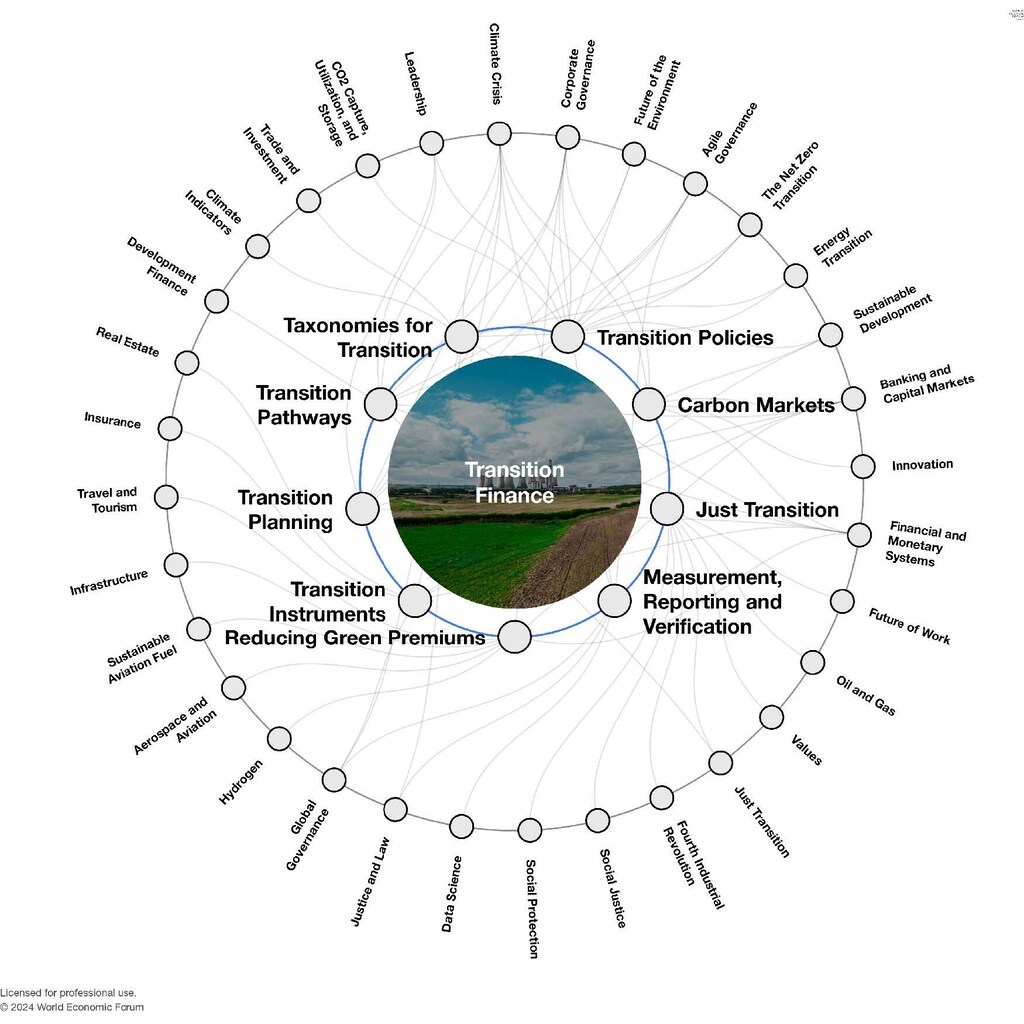
移行型気候金融の動員に影響する主要な側面を明らかにするため、世界経済フォーラムは、国際グリーンファイナンス研究所(IIGF)の中国中央財経大学と共同で「移行金融変革マップ」を発表しました。
移行金融変革マップは、政策立案者、投資家、金融機関、そして企業が、野心的な気候目標を具体的な成果へと結びつけるために必要な資本動員への関与をよりよく理解するための、有益なツールとなることを目指しています。移行型気候金融を拡大するために必要な数多くの金融商品、報告・計画の仕組み、政策プログラムについての詳細な概観を提供するとともに、公正で包摂的なネットゼロ移行を確保するための方法も説明しています。
移行への資金調達をめぐる3つの主要な課題
変革マップには9つの主要な側面が示されていますが、特に3つの課題は、ネットゼロの未来への資金調達のために、産業界、政策立案者、金融機関が協力して取り組むべき重点分野を表しています。
1. グリーンプレミアム
グリーンプレミアムとは、化石燃料ベースの代替品と比べて、グリーン技術や製品に伴う追加コストを指します。今日の経済において、水素、持続可能な航空燃料(SAF)、炭素回収・利用・貯留(CCUS)といった画期的な脱炭素化技術への投資は、高排出型のソリューションよりも高額です。しかし、この市場の失敗に対処する方法はあります。
革新的な移行金融の仕組み。
多国間開発銀行(MDB)と公的金融は、ネットゼロ関連の機会のリスク低減に貢献できます。フォーラムは4つのファイナンス・ブループリントを発表しており、脱炭素化プロジェクトの融資適格性を高めるため、公的資本と民間資本を最も効果的に組み合わせる方法を示しています。H2グリーンスチールなどのプロジェクトはH2グリーンスチールは、公的・民間の資金提供者による強力な連携によって、脱炭素化技術を投資可能な機会へと転換できることを示しています。
需要側のコミットメント。
買い手によるコミットメントは、脱炭素化のための新たな市場の創出を可能にします。例えば、ファースト・ムーバーズ・コアリションは、ゼロカーボン製品・技術に対する160億ドル規模のコミットメント市場の創出を可能にしました。
強固で信頼性の高いオフテイク契約。
水素およびSAFプロジェクトについて、銀行は、オフテイク契約が生産能力の大部分(最低75〜80%、場合によってはそれ以上)を対象とし、融資期間中の既存コストを賄うのに十分な収益を確保することを求めています。したがって、オフテイク契約が脱炭素化プロジェクトの商業的な実現可能性を決定づけます。
2. 政策と分類体系
125兆ドルに上る気候金融資本の大規模な動員は、プロジェクトを迅速かつ大規模に資金調達できる投資環境がなければ実現できません。分析は、戦略的な政策行動の重要性を強調しています。税制優遇措置や、ネットゼロ・ソリューションのリスク低減に向けた公的資金の提供などのプログラムを導入した政府では、移行金融の利用が拡大しています。支援的な政策枠組み、グリーン移行に対する明確な長期的コミットメント、リスク低減策、民間市場参加者の積極的な関与を通じて、政府は気候移行を持続可能な経済へと推進する上で重要な役割を果たすことができます。
具体例としては、EUのFit for 55気候パッケージ、REPowerEU計画およびInvestEUプログラムが挙げられ、エネルギー・プロジェクトへの融資と資本の組み合わせを加速させています。米国のインフレ抑制法(IRA)は、助成金、融資、リベート、インセンティブ、その他の投資の組み合わせを通じて、クリーンエネルギーおよび気候変動対策を支援するため、10年間にわたり3,700億ドルを配分しています。途上国では、ブラジルが今年1月に新たな産業政策を発表し、産業近代化を支援するため、3,000億ブラジル・レアルの公的資金を拠出することを約束しました。
政府が民間資本の動員を促すもう一つの方法は、分類体系の確立です。分類体系は、どの経済活動が低炭素経済への移行を支えているかを示す分類の仕組みとして機能します。
定義を世界的に整合させるため、G20の持続可能な金融ワーキング・グループは、分類体系の相互比較を促進し、移行金融基準に関するコンセンサスを確立することに注力しています。
EUの分類体系は2020年に導入され、2023年に改正されました。ネットゼロの目標との整合性を確保し、グリーンウォッシュを回避するため、経済活動についての技術的なスクリーニング基準を定めています。アジアでは、ASEAN分類体系委員会が設立され、地域内の活動について科学に基づいた包括的な分類体系を構築しています。シンガポールも独自の分類体系を公表し、更新された「グリーン及び低炭素移行産業指導カタログ」の公表により、中国は2024年に初めて移行要素をグリーン分類体系に組み込みました。

3. 気候移行の経路と計画
移行経路は、産業変革のための確かな方向性を示し、ネットゼロへの道のりの目標と節目に関する情報を市場参加者に提供することで、移行金融のより迅速な展開を可能にすることを目指しています。
中国鉄鋼協会が発表した「鉄鋼業のカーボンニュートラル・ビジョンおよび低炭素技術ロードマップ」は、二重炭素目標を達成するための鉄鋼部門の技術的な移行経路を示しています。
2023年、IIGFとCBIは共同で「鉄鋼業の変革に向けた金融応用ガイドライン」を発表しました。これらのガイドラインは、鉄鋼分野における低炭素型の取り組みへの移行について、その歴史的な展開、市場状況、明確な目標を詳述しています。鉄鋼企業と金融機関が協力して変革のために金融メカニズムを活用するための実行可能な提言を示し、鉄鋼業と金融市場との間のコミュニケーションと支援の強化を目指しています。
産業界の側面では、ミッション・ポッシブル・パートナーシップが、アルミニウム、セメント・コンクリート、化学(アンモニア)、鉄鋼、航空、海運、トラック輸送という、7つの重工業および重モビリティ分野のネットゼロへの道筋を定義しています。
金融機関は、移行計画の主流化に注力してきました。移行計画と戦略を明示する企業は、金融機関が企業の目標を理解し、関連するリスクを適切に管理することを可能にします。移行計画は、企業が自社の事業がネットゼロに整合しており、その活動がネットゼロの未来に貢献することを資本市場や投資家に示すために用いることができるツールです。




