欧州委員会が初めて提示したオムニバスサステナビリティ規則パッケージは、EUの報告義務の簡素化を目指している。
主な変更点には、対象企業の削減、報告期限の延期、データ項目の削減が含まれる。
これらの変更は欧州の競争力強化を目指すものだが、サステナビリティ報告義務の調整は逆効果となる可能性もある。
2025年2月、欧州委員会はサステナビリティ規則の最初のオムニバス・パッケージを提案し、EUのサステナビリティ報告要件の簡素化と削減を目指した。こうした変更は行政負担の軽減を狙う一方、規制の不確実性やサステナビリティの取り組みの後退につながる懸念を招いている。
背景
気候中立を2050年までに実現し、より持続可能で循環型の経済を目指す欧州グリーンディールの一環として、欧州委員会は次の3つの指令・規則を導入した。
⦁ 企業サステナビリティ報告指令(CSRD):CSRDは、企業に環境・社会・ガバナンス(ESG)面の実績報告を義務付ける。
⦁ EUタクソノミー規則(EU Tax-VO):持続可能な活動に関するEUタクソノミーは、どの経済活動が環境的に持続可能かを明確にするために設けられた分類体系である。
⦁ 企業サステナビリティ・デューデリジェンス指令(CSDDD):この指令は、企業の事業活動やグローバル・バリューチェーンにおいて、持続可能で責任ある企業行動を促進することを目指す。
したがって、EUの主な狙いは、明確で一貫性のある枠組みを示し、持続可能な取り組みの公平な競争条件を整えるとともに、気候関連および社会関連の影響に対処することにある。
オムニバス・パッケージ:主な変更点
オムニバス・パッケージには、サステナビリティ・デューデリジェンス、EUタクソノミー、炭素国境調整、投資プログラムの簡素化が盛り込まれている。欧州委員会によれば、これによりサステナビリティ規則を費用対効果の高い形で実施でき、行政負担を全体で約25%、中小企業(SME)では約35%削減できる見込みだ。
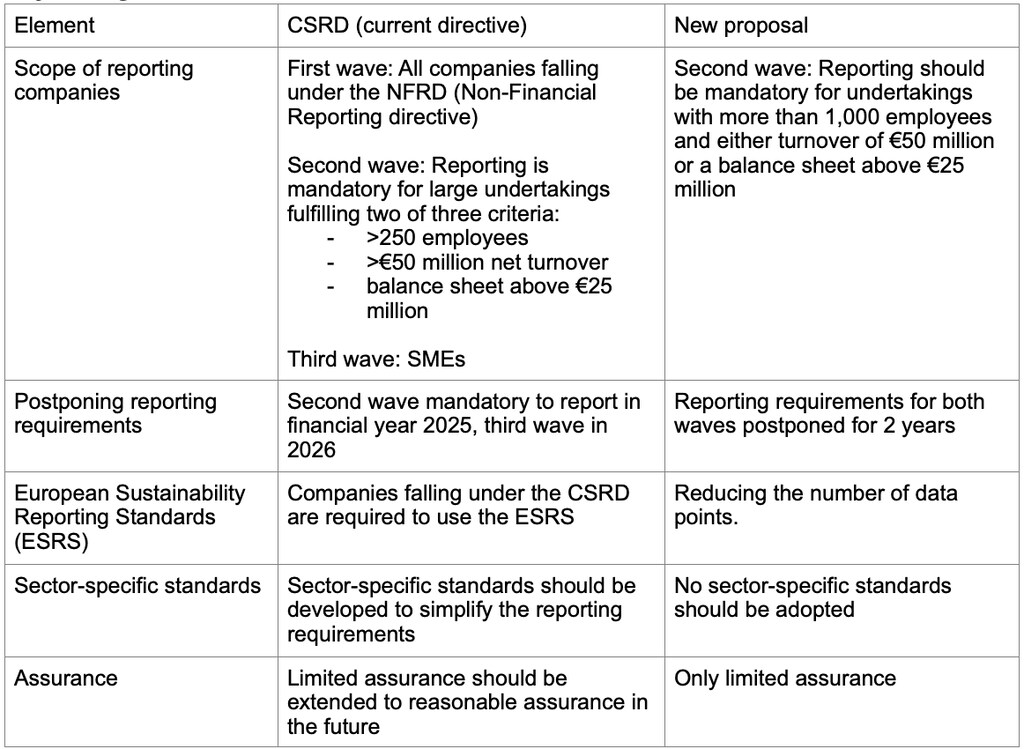
企業サステナビリティ報告指令の主な変更点
EUタクソノミー規則の主な変更点

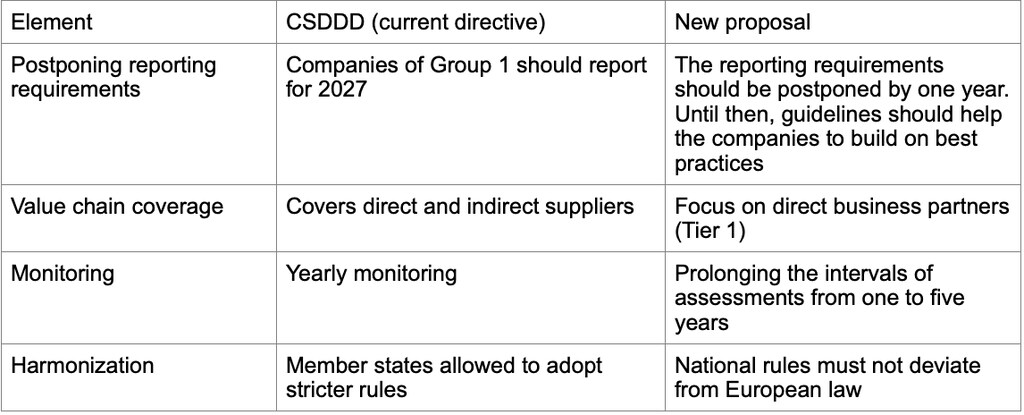
CSDDDの主な変更点
オムニバス提案がもたらす影響とは?
オムニバス提案は当初の報告義務に大幅な変更を加える一方、ダブル・マテリアリティ、CSDDDにおけるデューデリジェンス義務、報告要件の中核的なテーマなど、いくつかの重要な要素は維持している。
しかし、欧州議会と理事会の承認待ちであるオムニバス提案には、複数の懸念が寄せられている。多くのサステナビリティ専門家、政治家、市民社会組織が、規制の明確さの重要性を強調している。義務の変更は、サステナビリティ報告の不統一、規制の不確実性、サステナビリティ投資の遅れを招く可能性がある。市場の初期反応は、明確な枠組みがなければ、実際には官僚的な手続きが増え、企業の競争力が弱まると示唆している。世界の他の地域、たとえば日本や中国では、より厳格なサステナビリティ規制へと移行している。
電力セクターに関するこの研究論文や銀行規制緩和に関するこの研究論文などの学術研究は、規制緩和案に対するこうした反応を裏付け、政策転換がもたらし得る影響について洞察を示している。科学的な検証によれば、経済効率の向上を目的とした規制緩和はイノベーションを加速させる一方、権力の集中や消費者価格の上昇を招き、サステナビリティの取り組みを損なう可能性もある。
これらの知見は、オムニバス提案が行政負担の軽減を目指す一方で、透明性の低下や市場効率の悪化といった意図しない結果を招く可能性もあることを示している。競争力とサステナビリティの目標を両立させることは依然として複雑な課題であり、短期的な経済的利益と長期的な環境・社会への影響を慎重に検討する必要がある。
今後の展開
提案の承認を待つ間も、変更の可能性は残されている。CSRD、CSDDD、EUタクソノミーの再交渉はEU全域の立法プロセスを混乱させ、資源を消耗させるが、議論はまだ続いており、個々の声がこれまで以上に重要だ。規制緩和はサステナビリティの優先度を下げることを意味しないと認識することが重要である。むしろ、顧客、サプライヤー、投資家は、規制が行動を指示するまで待つことなく、サステナビリティへの取り組みをさらに進める可能性が高い。サステナビリティ専門家に法的に義務付けられた役割が縮小する一方、市場の力学がバリューチェーン全体のサステナビリティの取り組みをさらに推進すると見込まれる。
確立された国際基準やサステナビリティ分野の市場動向に積極的に取り組む企業は、業界をリードし、競争優位を確保するとともに、取引先や消費者からの信頼を獲得するだろう。




