EUのCBAMは、輸入品の排出原単位に基づいてコストを課す、初めて全面的に運用される国境炭素調整政策となる。
世界の多くの他の法域も独自の国境炭素調整(BCA)の導入を検討しており、今後数年間で同様の政策が広がる可能性を示唆している。
強固なガバナンス、信頼できるデータシステム、長期的な脱炭素化計画を組み込む企業は、高まる複雑性への対応がより容易になるだろう。
欧州連合の炭素国境調整メカニズム(CBAM)は2026年1月1日に本格段階に入り、輸入品の排出原単位に基づくコストの賦課を開始する、初めて全面的に運用される国境炭素調整(BCA)政策となる。
これは、ある法域における炭素価格が国境を越えて外部化される初めてのケースとなる。
炭素リーケージ、すなわち排出量の多い製品の生産が規制の緩い国々へ移転する現象を抑制する手段として国境炭素調整を検討しているのは、EUだけではない。
研究によれば、炭素リーケージは国内の炭素価格政策の有効性を大きく損なう可能性があり、最近の 経済協力開発機構(OECD)の調査 によれば、アルミニウム、セメント、鉄鋼の各分野において、排出削減効果の約13%を相殺するという。
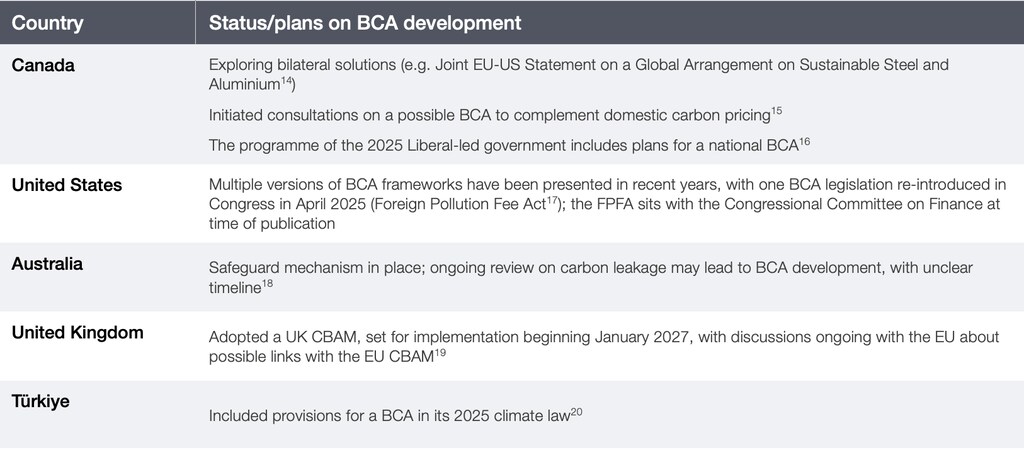
EUの当初のCBAM試行段階(2023~2025年)を受けて、カナダ、米国、オーストラリア、英国、トルコを含む多くの他の法域も独自のBCAの導入を検討しており、今後数年間で同様の政策が広がる可能性を示唆している。
国境炭素調整は、反対派がそれを一方的な貿易措置であり、グリーン保護主義の一形態とみなすため、論争を呼んでいる。
両方で争点となっているのはCOP30および世界貿易機関(WTO)の枠組みの中でも争点となっているが、EUのCBAMは、それでも2026年から本格的に施行される予定であり、コストは年々増加していく。これを受けて、世界中の企業、特に排出量が多く輸出依存度の高い分野の企業は、EUのCBAMおよび新たなBCA拡大時代への備えを急速に進めている。
BCAへの備えと、それがもたらす機会の活用
気候と貿易のつながりを再構築することにより、BCAは脱炭素化と事業競争力の要請を一致させる新たな機会を生み出す可能性がある。新興国の主要企業の分析に基づき、これらの機会を活用するための提言を以下に示す。これらは、世界経済フォーラムとClimate Finance Asiaによるホワイトペーパー「気候と競争力:行動における国境炭素調整」でさらに詳しく論じられている。気候と競争力:行動における国境炭素調整ホワイトペーパー。
輸出企業にとって、CBAMは事業戦略が炭素管理をどのように取り入れるかを変えつつある。短期(1~3年)では、企業はシナリオ計画を実施し、リスクエクスポージャーとBCA導入のスケジュールを評価して、コンプライアンスと貿易への影響を見据えることができる。また、社内炭素価格(ICP)制度を検討し、資本予算編成および投資判断に炭素価格を体系的に組み込むことができる。
同時に、企業は主要製品についての第三者検証済みのライフサイクル評価を実施しつつ、デジタルな監視・報告・検証(MRV)システムや、自動化されたエネルギーおよび排出量の監視ツールの導入を進めることも考えられる。
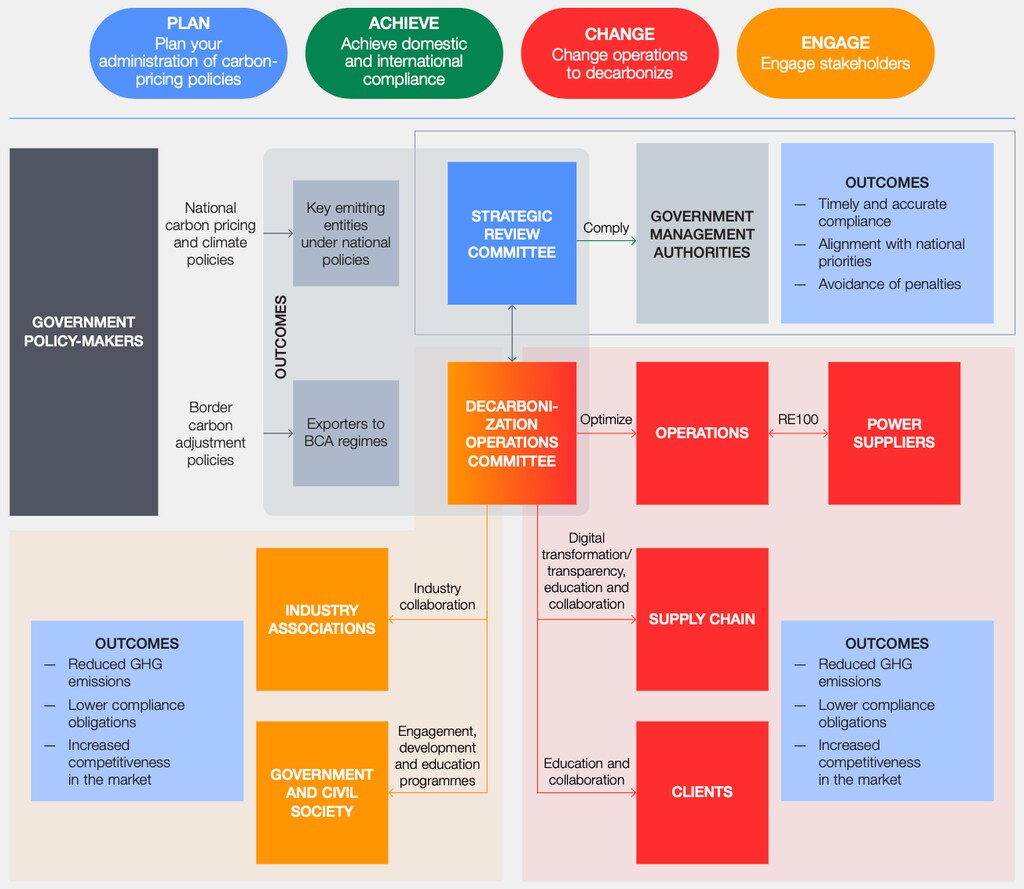
PACE(計画、達成、変革、関与)の枠組みを活用した専任のガバナンス体制を構築することができる:
計画社内のガバナンス制度を整備し、炭素価格を戦略および財務計画に組み込む
達成国内の炭素規制と国際的なBCAの両方への適合を実現する
変革調達から配送に至るまで事業運営を脱炭素化し、温室効果ガス排出量を削減する
関与法務、財務、事業運営、環境の各チーム間で連携を図り、第三者検証機関やパートナーと協働し、政策立案者、市民社会、その他のステークホルダーと協力する
サプライチェーンへの関与も重要である。企業は、サプライヤーから上流の排出量データを収集し、サプライヤー単位の報告基準を設定し、低炭素な投入材の調達を優先することを検討する価値がある。
長期(3~10年以上)では、企業はより構造的な変革への移行を検討することができる。これには、技術の高度化、工程排出やエネルギー需要を削減するための改修、そして実行可能な場合のよりクリーンな燃料やエネルギー源の採用が含まれうる。
企業は、サプライチェーンの炭素原単位を定期的に見直し、排出量の少ないことを示すサプライヤーへの切り替えを行うことができる。炭素および脱炭素化事業を担当する戦略審査委員会などの、適切に統合されたガバナンス機関は、長期的な炭素戦略を監督し、進化する政策の動向を監視し、脱炭素化への投資を導くことができる。
時間の経過とともに、これらの措置は企業の炭素フットプリントを削減し、CBAM関連のコンプライアンスコストへのエクスポージャーを低減し、事業運営を世界的な炭素意識の高いサプライチェーンの期待に適合させることで、持続可能な競争優位性を生み出すだろう。
BCAが炭素価格設定と世界貿易の将来にもたらしうるもの
BCAが構想から実施へと移行し始めるにつれ、その詳細は依然として流動的で不明確である。それでも、国境炭素調整の拡大は、たとえ多くが近い将来に実施される予定がないとしても、政府と企業の双方に対し、競争力、サプライチェーンの設計、そして世界市場における炭素の役割に関する長年の前提を見直すよう促している。
BCAの状況がどのように展開するかは時間が経てばわかるが、今から先を見越した戦略を構築しておくことは、今後数年間で競争上の優位をもたらす可能性がある。
より広い視野では、BCAが世界の炭素価格制度に与える影響についても、依然として疑問が残されている。
一見すると、BCAは分断をもたらす要因に見えるかもしれない。標準化を複雑にし、異なるデータ測定要件を課し、多大なコストと資源を必要とし、さらに企業は、自国の炭素価格制度の要件だけでなく、輸出先の国々に存在する無数にありうるBCAの要件についても検討しなければならなくなる。
しかし、より詳しく見ると、国境炭素調整は変革と標準化の触媒となりうる。BCAの世界が必要とする厳しい要件のために、BCAは炭素価格設定への多国間アプローチに向けた推進力として機能する可能性もある。
ブラジルで開催されたCOP30での議論を受けて、貿易に関する3つの年次対話が設置された。これは、「貿易政策と協力が、公正、衡平かつ効果的な気候行動をどのようによりよく支えられるかを検討する」ことを目的としている。
さらに、EU、英国、中国、およびその他10の経済圏は、コンプライアンス炭素市場に関するオープン連合の宣言に合意した。これは「コンプライアンス炭素市場の相互運用性を促進する選択肢」の検討を求めるものである。
時間の経過とともに、これは報告基準、MRV枠組み、製品レベルの排出量算定の収束を促す可能性がある。これらはいずれも、企業がより明確な整合性を求めてきた分野である。
完全に調和された制度は近い将来には実現しにくいものの、BCAを運用する実務上の要請により、地域制度間の連携が次第に強まり、炭素価格設定に関するより体系的な多国間対話の基盤が築かれる可能性がある。
これらの動向を総合すると、国境炭素調整は世界の貿易システムにおいて重要な特徴となりつつあることが示唆される。次の段階はなお形成途上にあるが、進む方向性が重要である。
炭素コストが市場アクセスを左右し始めるにつれ、強固なガバナンス、信頼できるデータシステム、長期的な脱炭素化計画を組み込む企業は、高まる複雑性への対応がより容易になり、炭素価格設定と世界貿易の進化に伴う機会を捉えることにもつながるだろう。




