どの国にいても、エネルギー転換はすでに進行しています。地域によって形は多少異なり、出発点もさまざまかもしれません。しかし今、世界全体が共通の課題に取り組む段階に入ったことは明らかです。
これまで世界は、異なる「産業時代」を画する複数のエネルギー転換を経験してきました。木材から石炭へ、石油からガス、そして原子力へと移行してきたのです。現在、世界は再生可能エネルギーへ大きく舵を切っています。これまでの転換とは対照的に、今回の移行は環境や気候への懸念に対する社会全体の意識を原動力とし、市場の力ではなく、主に政策立案者によって始動しました。
しかし、技術革新の加速とコスト低下によって、市場の力がエネルギー転換を推進し、世界的な政策の取り組みを後押しする余地が生まれています。特に電力分野では、太陽光発電の平均発電コストは2010年以降70%以上低下しました。現在、一部の地域では、化石燃料よりも再生可能エネルギーで1kWhを発電する方が安価です。
求められるのはスピード
それでも、この転換で私たちが直面する本当の課題は、可能性ではなく時間です。私たちには時間が足りません。地球温暖化や異常気象による物理的な被害が頻繁に、また深刻化していることは、世界各国の経済における温室効果ガス(GHG)排出削減のペースを加速させなければならないことを示し続けています。
各国が公約を掲げているにもかかわらず、計画中の政策がパリ協定の目標達成に届いていないため、気候変動への対策は遅れています。気候変動に関する政府間パネル(IPCC)が2018年に発表した特別報告書は、行動を一段と急ぐよう呼びかけ、生態系、人間社会、経済に及ぶ重大な気候関連の影響を回避するため、GHG排出量をゼロにする必要性を改めて強調しました。
こうした現状は、世界経済フォーラムの「効果的なエネルギー転換の促進 2019」報告書でも確認されています。同報告書は毎年、115カ国を対象に、転換の実績と準備状況を順位付けしています。2019年に特筆すべきなのは、世界平均スコアの前年比の伸びが過去5年間で最も小さかったことです。さらに、2014~2019年のスコアの推移を見ると、「環境の持続可能性」の側面にはほとんど改善が見られません。つまり、世界全体でエネルギー転換のペースがあまりにも遅いのです。
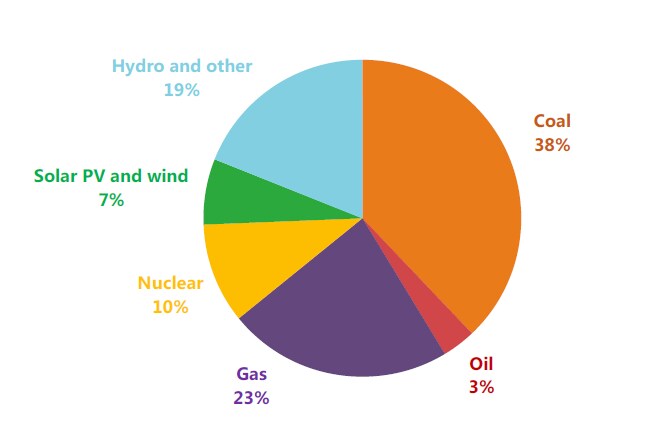
これだけでも十分に切迫していますが、2018年のデータは、必要な行動を急ぐべきことをさらに裏付けています。国際エネルギー機関(IEA)が最近報告したように、エネルギー関連のCO2排出量は2017年比で1.7%増加し、過去最高の331億トンに達しました。増加の主因は、主にアジアにある石炭火力発電所でした。再生可能エネルギーなどのクリーンエネルギー技術によって回避された排出量も大きかったものの、増加分を補うには至りませんでした。
発電から輸送、建築、産業まで、あらゆる部門で脱炭素化の取り組みを加速させる必要があります。
電化の役割
フォーラムの報告書によると、脱炭素化には電化が不可欠です。現在、電力が最終エネルギー消費全体に占める割合は19%にすぎません。しかし、2000年の15%から増加していることを踏まえると、今後この割合は大きく伸びる可能性があります。
電力部門はすでにGHG排出量を大幅に削減し、気候変動との闘いを主導する存在となっています。今後は最終用途の電化によって、GHG排出削減の可能性がさらに高まります。電力を利用する技術の効率向上による省エネルギーと、発電に占める再生可能エネルギーの割合の上昇が、その理由です。
しかし、電化の恩恵を最大限に得るには、化石燃料による発電から排出ゼロの発電への移行を加速させることが不可欠です。化石燃料による発電とは異なり、再生可能エネルギーによる電力は、商品価格の変動の影響をまったく受けず、変動費ゼロで生産されます。そのため、排出ゼロの再生可能エネルギーは、コストが低く価格変動も小さいことから、排出量の多い火力発電を代替できます。より手頃で、持続可能かつ効率的な脱炭素電力は、私たちが共有する長期目標への道を切り開く最適なエネルギーキャリアです。
実際に転換を加速させ、「パリ協定の目標を達成」できれば、電力は当然、その実現に欠かせない要素となります。国際再生可能エネルギー機関(IRENA)のRemapシナリオによると、2050年までに最終エネルギー消費に占める電力の割合は19%から約44%に上昇し、輸送と建設における電力の役割も拡大します。さらに、発電構成に占める再生可能エネルギーの割合は、現在の25%から2050年には約85%に増える見込みです。
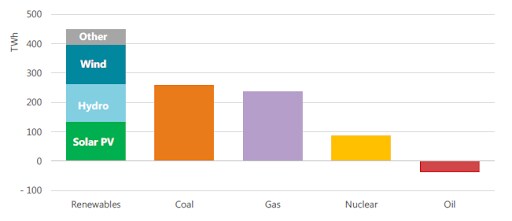
2018年、世界の電力需要は4%増加しました。これは2010年以降で最大の年間増加率であり、増加分の45%を再生可能エネルギーが賄いました。しかし、再生可能エネルギーによる発電が拡大した一方で、石炭とガスによる発電も増加し、部門全体の排出量は差し引きで2.5%増えました。注目すべきは、IEAが、電力需要の増加分の20%は気候変動によるものと評価したことです。気候変動によって冷房と暖房の需要が高まっています(2018年は観測史上4番目に暑い年でした)。この傾向は続くと考えるべきでしょう。
効率向上とGHG排出削減に加え、最終用途の電化と発電構成の脱炭素化を組み合わせることで、エネルギー安全保障や都市の大気質の改善、雇用機会の創出など、さまざまな恩恵が得られます。
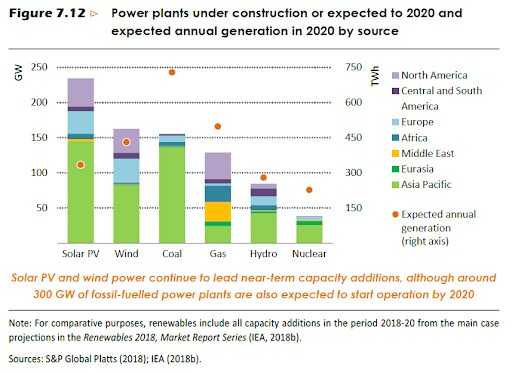
したがって、可能な限り再生可能エネルギーによる発電を大幅に増やすとともに、新たな化石燃料資産の固定化を招くリスクを避けるべきです。これは、世界の一部地域における石炭火力発電所で特に重要です。前述のとおり、2018年のCO2排出量の増加は、主にアジアを中心とする石炭火力発電によって引き起こされました。
産業への影響
私たちが求めるエネルギー「転換」は、「革命」と呼び替えてもよいでしょう。実際、エネルギー産業そのもののあり方が大きく変わると予想されます。最終用途の電化が進めば、複数の産業部門で価値の源泉が大きく移り、各社の立ち位置も大きく影響を受ける可能性があります。
経済の脱炭素化、エネルギー消費の電化、気候変動への対応の緊急性、そして化石燃料からの投資撤退を求める投資家の圧力の高まりにより、エネルギー部門をはじめとする各業界の企業に対する圧力が強まっています。例えば、石油・ガス会社は戦略の見直しを始め、ポートフォリオの大幅な再編に取り組んでいます。
実際、電力のバリューチェーンの一部では、石油・ガス会社だけでなく、テクノロジー大手や自動車メーカーも早期の動きを見せています。これらの企業はすでに電力会社と複数の提携を結び、再生可能電力の供給とスマートホーム機器、あるいは分散型エネルギーソリューションを組み合わせて提供しています。
期待を抱かせる3つの兆し
私たちが共有する長期目標は野心的ですが、期待を抱かせる主な兆しが3つあります。再生可能エネルギー技術のコストが下がり続けていること、最終用途向けのエネルギーキャリアとして電力の役割が高まっていること、そしてエネルギー産業とその他の産業で電化への関心が高まっていることです。
この3つの傾向は直線的ではなく、指数関数的に加速する可能性があります。これらは転換のプロセスを速める力となりますが、すべての関係者がエネルギー供給を正しい方向へ導くため、集中して取り組み続ける必要があります。




