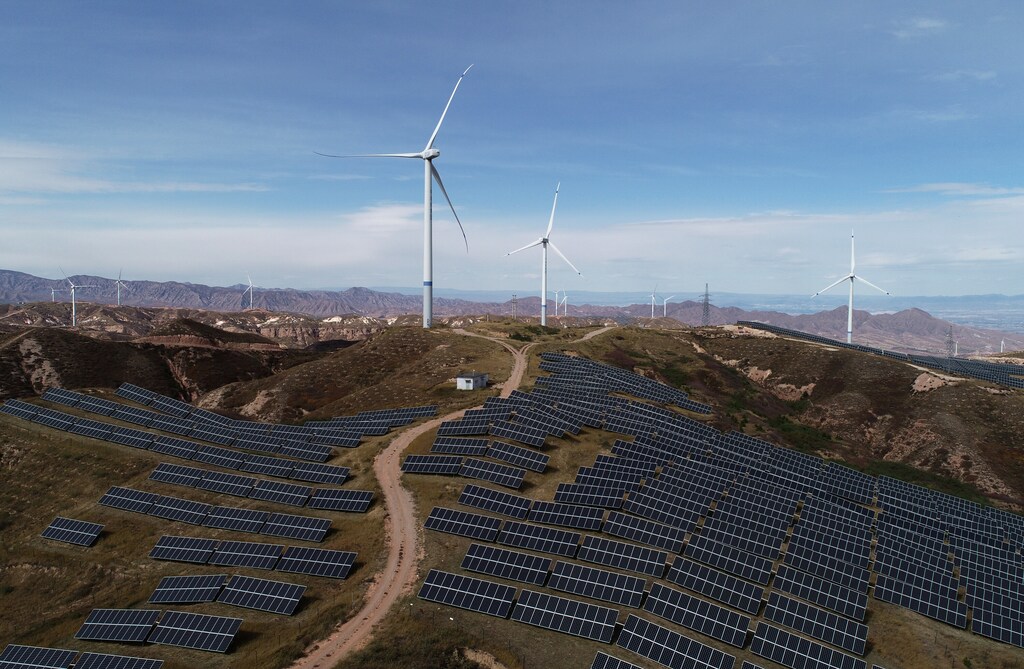
エネルギーと産業は、COP28の主要テーマの一つであり、世界の工業生産で最大のシェアを占める中国にとって特に関連性の高いテーマです。
世界経済フォーラムとアクセンチュアは、中国に焦点を当てた「Clean Power for Industry」イニシアチブを推進しています。
3人のビジネスリーダーが、自社における再生可能エネルギー戦略の実施と炭素排出削減の取り組みを解説します。
エネルギーと産業は、今年の国連気候変動会議の主要テーマの一つであり、COP28(ドバイで開催)は、鉄鋼、セメント、アルミニウムを含む高排出産業において、再生可能エネルギーとエネルギー効率の大規模導入に向けたイノベーションと行動を促進することを目的としています。
本テーマでは、エネルギーと産業のバリューチェーン全体において、急速な脱炭素化、雇用創出、経済的機会、公正な移行を実現するための手段と道筋に焦点を当てています。そもそも、エネルギーと産業の変革は相互に強化し合うものであり、当フォーラムが長年注力してきた分野でもあります。
現在、世界経済フォーラムとアクセンチュアは、新たなイニシアチブ「Clean Power for Industry」の推進に協力しています。このイニシアチブは、関連する政府機関、産業企業、関係機関、学術界を結集し、産業運営におけるクリーン電力の利用を促進して、重工業のネットゼロ排出への取り組みを加速することを目指しています。
中国向けClean Power for Industryイニシアチブ
本イニシアチブは特に中国に焦点を当てており、中国は現在、世界の工業生産において最大のシェアを占めています(鉄鋼61%、アルミニウム57%、セメント52%を含む)。これら3つの産業は世界生産の半分以上を占めており、化学産業および製紙産業の割合もかなり高い(40%超)です。したがって、中国の産業部門のあらゆる動きが、世界の生産量とエネルギー使用に大きな影響を与えることになります。

本イニシアチブでは、クリーン電力移行のための2つの提案ソリューション――自家発電からの移行およびグリーン電力取引。
イニシアチブの最新の研究によれば、中国の産業部門における炭素削減戦略を示すうえで、電力転換に貢献するためには、産業界の取り組み(すなわち需要側)と供給側の両方を組み合わせる必要があります。
研究は、エネルギー安全保障、地政学的要因、炭素削減と社会的要因の相互作用、再生可能エネルギーの拡張性、クリーンエネルギーにおける国境を越えた協力、効果的な炭素削減を促進する金融手段など、幅広いテーマを扱っています。
産業界も、企業とエネルギー供給者は供給側と需要側の両方に注力すべきであり、エネルギー構造の転換を加速させ、多様なエネルギーシステムを構築することを最優先課題とすべきであるという点で一致しています。
次に、統一的かつ標準化された政策を改善し、企業に力を与える財政的インセンティブを最適化し、循環経済を推進し、画期的な技術を開発すべきです。最後に、バリューチェーンの上流と下流の部門間で分野横断的な協力を促し、グリーンなエコシステムを構築すべきです。
リオ・ティントのような上流の素材サプライヤー、bpのような統合型エネルギー供給者、HBISのような下流の鉄鋼企業のいずれにとっても、ネットゼロへの道のりには、産業バリューチェーン全体にわたる幅広い協力が必要です。
ここでは、上記3社の幹部が、再生可能エネルギー戦略の実施をどのように開始したか、そしてネットゼロ目標を達成するために取っている具体的な行動を解説します。
リオ・ティント
私たちは、気候変動目標を単独では達成できないことを認識しています。そのため、鉱山の動力に再生可能エネルギーを使用し、現場輸送にゼロカーボン排出車両を導入し、船舶の動力に代替燃料を使用するなど、バリューチェーンのパートナーと積極的に協力しています
リオ・ティント最高商務責任者、Alf Barrios
鉱物資源の探査、採掘、加工を統合する世界有数の資源採掘・鉱物製品サプライヤーとして、リオ・ティントは2年以上前に低炭素移行を事業戦略の中核に据え、自社事業の脱炭素化に向けた道筋を示しました。
私たちは、2050年までのネットゼロ排出の達成を公約し、75億ドルを投資する計画を立てています(この10年末までに資本投資として)、本戦略の実現を支援します。
私たちは、自社事業の脱炭素化を加速させるとともに、顧客の脱炭素化に役立つ製品や技術を開発し、世界のエネルギー移行を可能にするための素材の生産を増やしています。
例えば、画期的な電解アルミニウム技術ELYSISは、電解アルミニウム工程において従来の炭素陽極の代わりに不活性陽極を使用でき、一次アルミニウムは製錬時に酸素のみを放出し、二酸化炭素を直接排出しません。
私たちはまた、サプライヤーと積極的に協力して業界のバリューチェーンを脱炭素化しています。例えば、鉱山の動力に再生可能エネルギーを使用し、現場輸送にゼロカーボン排出車両を導入し、船舶の動力に代替燃料を使用することなどです。
リオ・ティントは、気候目標を単独で達成できないことを理解しています。そのため、政府、顧客、サプライヤー、学術機関、研究・技術組織とのパートナーシップがますます重要になっています。
そのため当社は、主要企業、大学、機関と研究開発協力を行い、産業部門における排出削減の道筋を共同で模索しています。
bpグループ
ネットゼロ目標を最初に発表した主要企業の一つとして、当社の新たな使命は「人々と地球のためにエネルギーを再構想する」ことです
bp中国社長、Simon Yang
ネットゼロ目標を最初に発表した主要企業の一つとして、bpは2020年2月に、10の目標を設定し、気候変動に関する目標として「bpが2050年までまたはそれ以前にネットゼロ排出を達成すること」を可能にしています。
bpは、バイオ燃料、コンビニエンス、電気自動車(EV)充電、水素、再生可能エネルギーと電力という5つの成長エンジンへの投資を、2019年の設備投資の3%から2022年には30%に増やしました。今後も、この投資を2030年までに設備投資の約50%まで拡大する取り組みを続けています。
同時に、近年、低炭素エネルギー事業において大きな進展を遂げています。bpの開発計画に含まれる再生可能エネルギー・プロジェクトの設備容量は4倍に増加し、再生可能エネルギー開発プロジェクトの最終投資決定は2025年に完了する見込みで、20GWと2030年までに50GWという目標の達成を目指しています。
「エネルギー移行は、エネルギー安全保障、経済、環境保護という三重の課題を考慮する必要がある長期的なプロセスです」とYang氏は述べています。
「道のりは長いが、変革は近づいている。bpは5つの主要な成長エンジンに注力することで、世界のエネルギー移行を主導し推進すべく全力を尽くしている。また、統合の価値と力を最大限に発揮するために、包括的な低炭素ソリューションを積極的に模索している。」
HBISグループ
エネルギーシステムの包括的なグリーン化と脱炭素化は、HBISグループが目指してきた方向性です。当社は「人、鉄鋼、環境の調和のとれた共存」を中核的価値観に組み込み、2050年までのカーボンニュートラル達成を目指しています
HBISグループ副総経理、世界鉄鋼発展研究所副所長、Yiren Li
世界有数の鉄鋼メーカーかつ総合サービスプロバイダーとして、HBISグループは、エネルギーシステムを完全にグリーンで低炭素なものにするため努力を続けてきました。
2022年12月、世界初の120万short規模の水素冶金示範プロジェクト第1期が完全に完了しました(張宣科技)で完了しました。これは、エネルギーとプロセス設計における破壊的な技術変革を通じて低炭素冶金を推進するうえで、HBISにとっての大きな突破口となるものです。
このプロジェクトを推進する中で、HBISは新たなグリーン電力およびグリーン水素インフラの建設を加速させ、ほぼゼロカーボンの電気炉ショートプロセス技術を開発し、「低炭素排出製品開発計画(2023-2026)」を発表しました。

多様なエネルギーシステムの構築という点では、プロセスの最適化、省エネルギーの改善、廃熱・エネルギー・圧力の利用を通じて、HBISの中核企業における自家発電の比率は85%以上に達しました。これにより購入電力への需要を効果的に削減し、分散型再生可能発電の導入を加速させています。
2025年までに設備容量が340MWを超えると見込まれています。また、グリーン電力取引に積極的に参加しており、2023年11月時点で累計8億7800万kWhを購入しました。当社は初期の規模を達成しましたが、目標はそれをはるかに超えるものです。
さらにHBISは、炭素回収・利用・貯蔵(CCUS)を画期的な炭素削減の道筋と位置付け、鉄鋼業界におけるCCUSを予備技術から応用技術へと転換させることを推進し、CCUS産業化実証プロジェクトの第1陣を開始しています。
HBISは「ハイエンド、インテリジェント、グリーン」な発展を堅持し、「人、鉄鋼、環境の調和ある共生」を中核的価値観に組み込み、「デュアルカーボン」戦略目標を基軸として、「プロセス技術革新、エネルギー技術革新、材料技術革新」に注力しています。
また、「6+2」低炭素開発技術ロードマップを発表することで業界のリーダーシップを示し、2025年のピーク比で炭素排出量を10%、2030年のピーク比で30%削減し、2050年までにカーボンニュートラルを達成することを目指しています。
バリューチェーン全体で相乗効果を実現するための体系的アプローチを採用する
2020年代は、世界のネットゼロ目標に向けた進展にとって決定的な10年です。この期間中に、エネルギーや重工業などの主要セクターにおける排出削減を加速するよう各国を促すことは、カーボンニュートラル目標の達成に不可欠です。
政策立案者、技術開発者、産業企業、業界団体、学術界を含む、産業バリューチェーンに関わるすべてのステークホルダーは、産業におけるクリーン電力の大規模利用を推進するために協力すべきです。
産業エコシステムの関係者は、エネルギー移行がもたらす機会を捉え、課題を積極的に克服し、クリーンエネルギーへの転換と持続可能な発展を共に推進すべきです。
産業のリーダーたちは口火を切りました。しかし私たちは、中国全体でエネルギー転換を前例のないペースで推し進め、拡大していく必要があります。




